Table of Contents8 sections
- Bitcoin opsiyon açık pozisyonu kullanım fiyatı merdiveninde gerçekte nerede duruyor?
- Bu yoğunlaşma mı, dağılma mı?
- Bu sayı vade vade sorulduğunda ne kadar değişiyor?
- Yuvarlak kullanım fiyatları gerçekten daha fazla mı tutuyor, yoksa yalnızca önce mi listelendiler?
- Bunların max pain için anlamı ne?
- Perpetual tahtası da aynı mı görünüyor?
- Bunu kendiniz nasıl ölçersiniz?
- Bu yazının göstermedikleri
TLDR. 2026-10-11 tarihinde 08:39 UTC'de Deribit'in tüm Bitcoin opsiyon tahtası, 930 listelenmiş kontrat, 90 ayrı kullanım fiyatı ve 12 vade boyunca 373.216 BTC açık pozisyon taşıyordu. En ağır tek kullanım fiyatı olan 95.000 USD, bunun yüzde 8,0'ini tutuyor. On iki kullanım fiyatı yarısını, otuz beşi yüzde seksenini tutuyor ve kullanım fiyatı paylarının Herfindahl endeksi 0,03136; bu, listelenen 90 kullanım fiyatı içinden etkin 31,9 kullanım fiyatı demektir. O günün max pain kullanım fiyatı olan 79.000 USD, tahtanın açık pozisyonunun yüzde 0,84'ünü tutuyor ve en ağır kullanım fiyatının 16.000 USD altında duruyor. Basamak yerine moneyness üzerinden okunduğunda aynı tahta spotun çevresinde yoğunlaşıyor: tüm açık pozisyonun yüzde 67,7'si, endeksin 0,8 ile 1,25 katı arasındaki 43 kullanım fiyatında duruyor. Bu gerçek ama ölçülü bir eğilim, o kullanım fiyatlarının merdiven içindeki payının 1,42 katı ve en ağır 43 kullanım fiyatını almanın verdiğinden zayıf; o kullanım fiyatları yüzde 87,2 tutuyor. Her iki okuma da doğrudur ve size bunlardan yalnızca birini veren bir yazı diğerini saklıyordur.
Bitcoin opsiyon açık pozisyonu kullanım fiyatı merdiveninde gerçekte nerede duruyor?
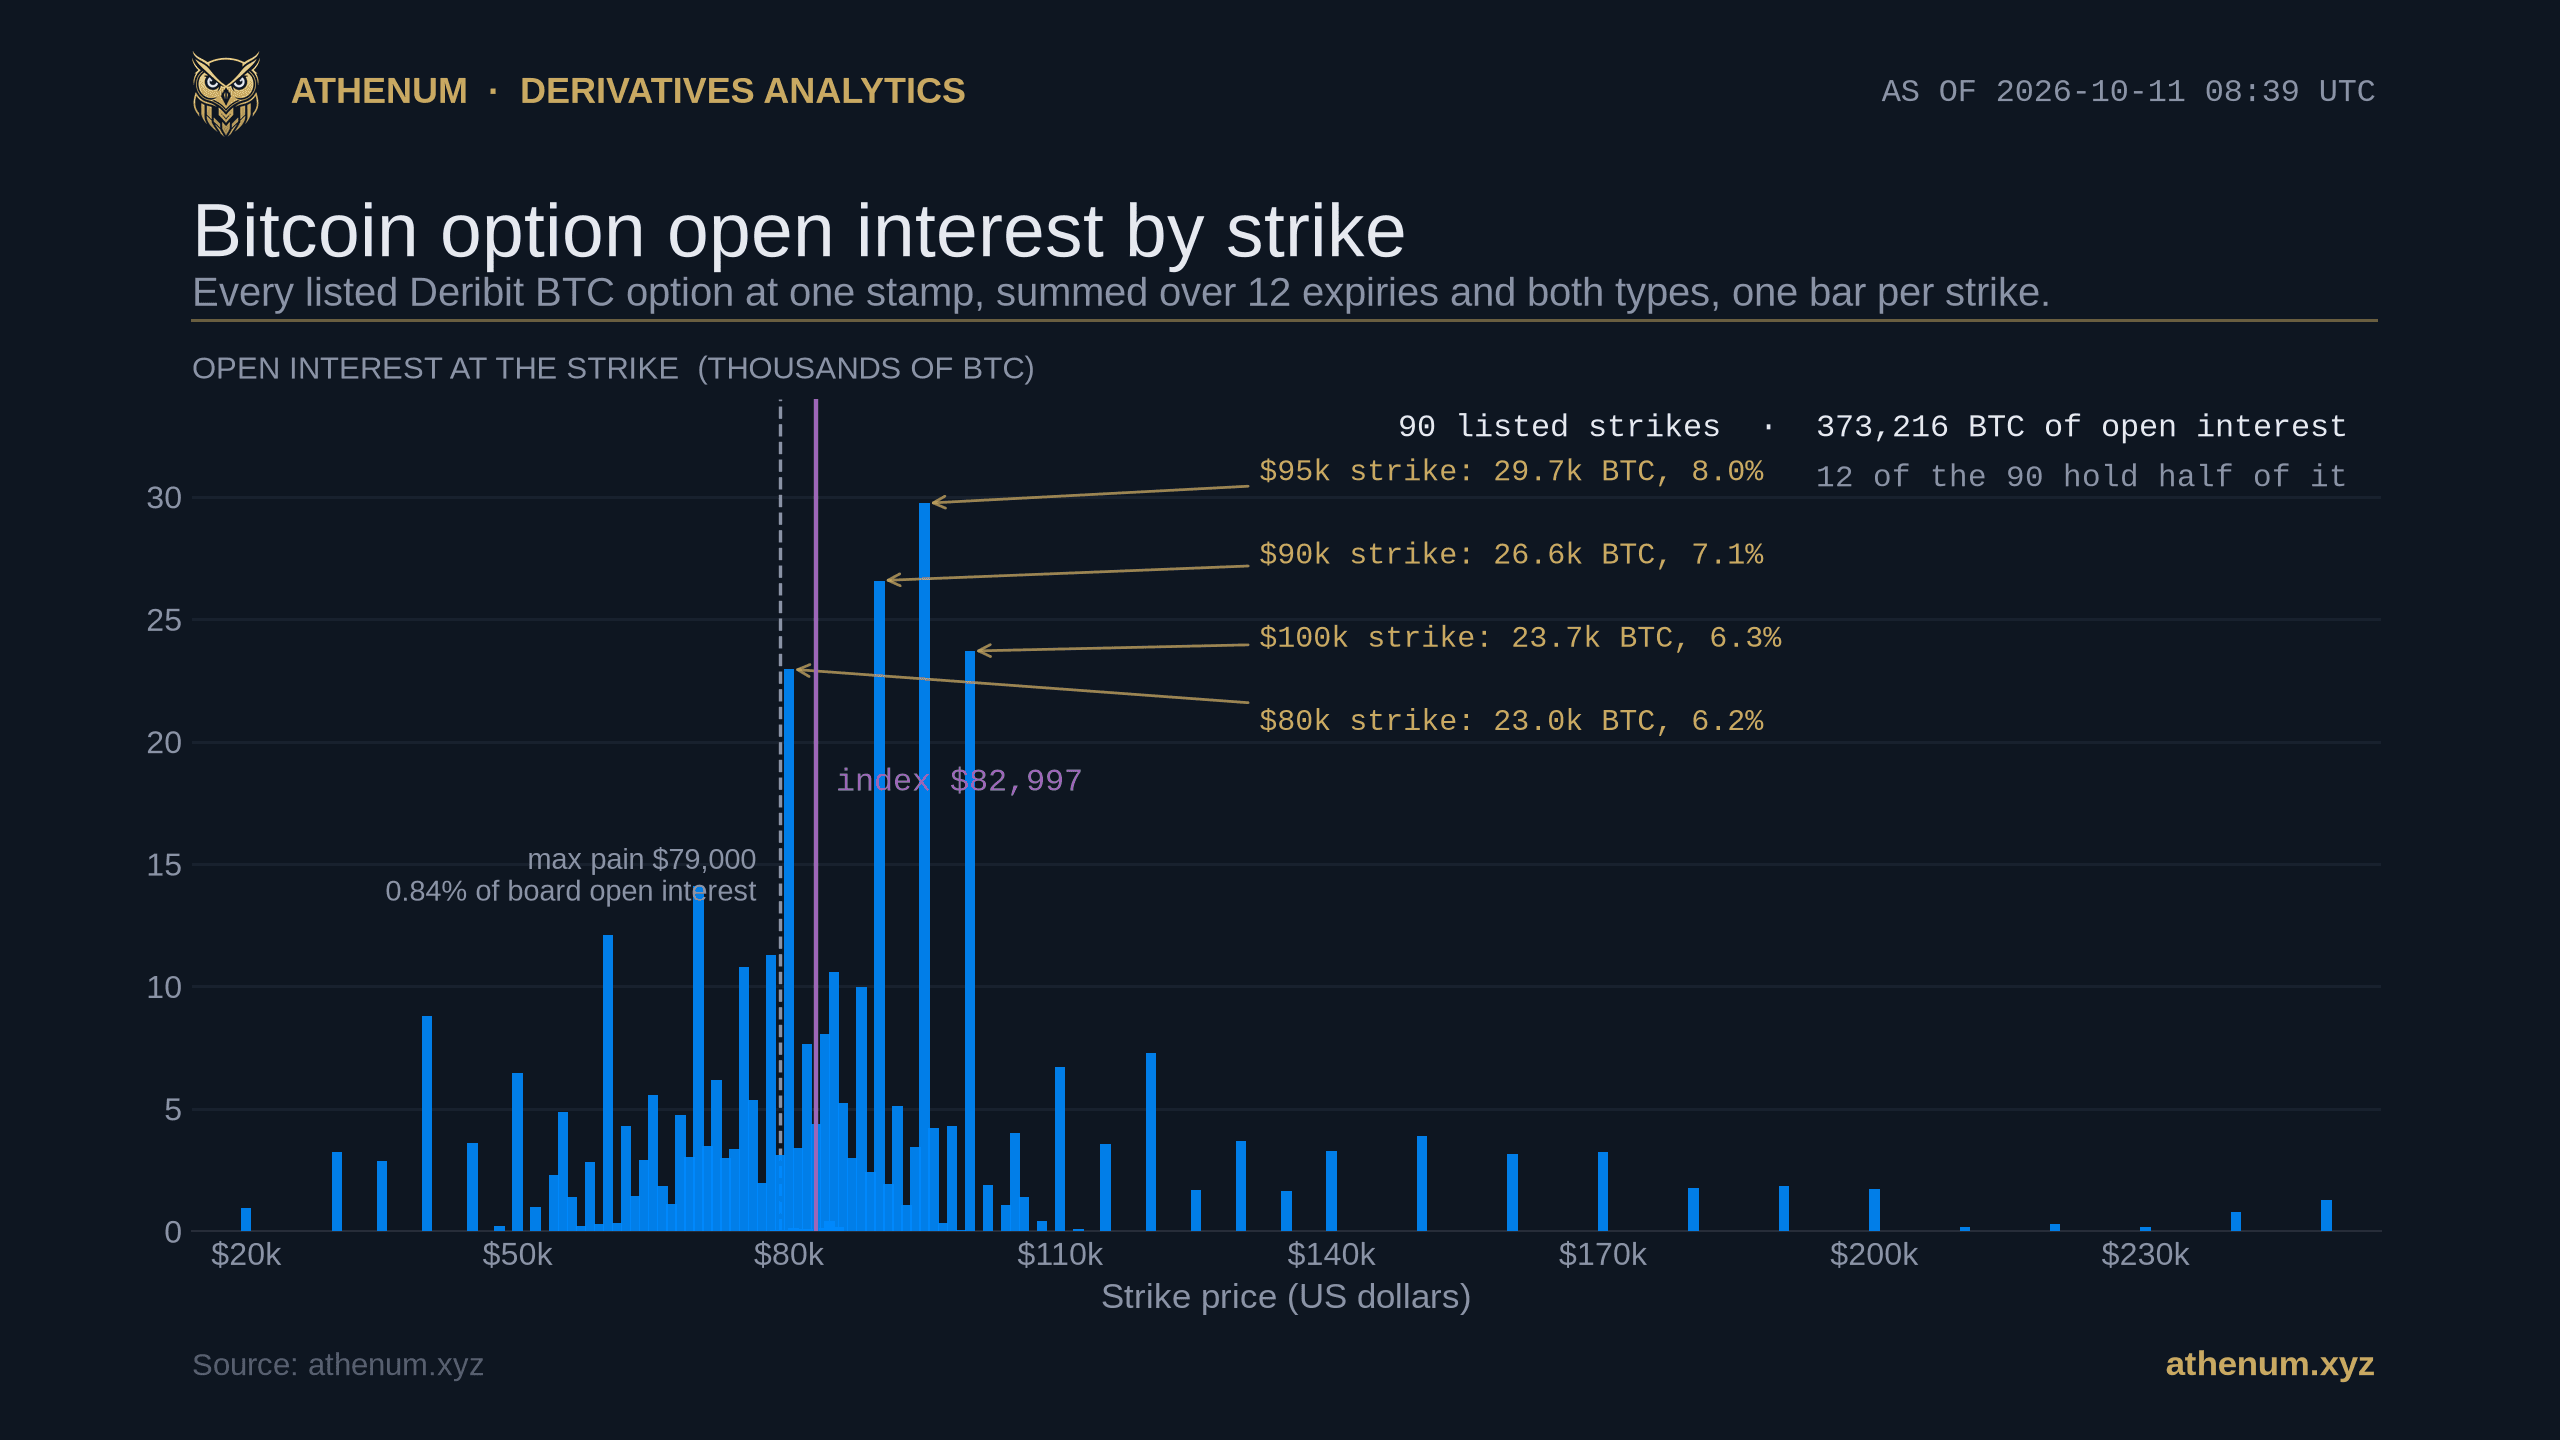
Merdivenin yaklaşık üçte birinde duruyor ve tek bir basamak baskın değil. 2026-10-11 08:39 UTC'de, endeks 82.997 USD'de iken Deribit'in tüm BTC opsiyon tahtasından okundu:
- 930 listelenmiş kontrat, 90 ayrı kullanım fiyatı, 12 vade, 373.216 BTC açık pozisyon. Kullanım fiyatları 20.000 USD ile 250.000 USD arasında uzanıyor. 90 kullanım fiyatının hiçbiri boş değil. - En ağır kullanım fiyatı olan 95.000 USD 29.734 BTC taşıyor; bu, tahtanın yüzde 8,0'i. Sonraki üçü, yüzde 7,1 ile 90.000 USD, yüzde 6,3 ile 100.000 USD ve yüzde 6,2 ile 80.000 USD. - On iki kullanım fiyatı açık pozisyonun yarısını, otuz beşi yüzde seksenini taşıyor. İlk beşi yüzde 31,4'ünü, ilk onu yüzde 46,0'ını, ilk yirmisi yüzde 64,1'ini taşıyor. - Kullanım fiyatları arasındaki dağılım geniş. Medyan kullanım fiyatı 2.885 BTC tutuyor, kullanım fiyatlarının orta yarısı 687 ile 4.785 BTC arasında tutuyor, en ağırı ise 29.734. Ortalama, bu biçimin işe yaramaz bir özeti olurdu; buradaki her rakamın bir medyan ya da bir pay olmasının nedeni bu. Bu yazıdaki tüm çeyrekler, dışlayıcı Weibull çizim konumuyla hesaplanmıştır; çoğu hesap tablosunun varsayılan olarak kullandığı konvansiyon aynı orta yarıyı 823 ile 4.665 BTC arasına koyuyor. - Tek bir endekse toplandığında, kullanım fiyatı paylarının Herfindahl'ı 0,03136'dır, yani her kullanım fiyatının karesi alınmış payının toplamı. Bunun tersi olan 31,9, aynı endeksi üretecek eşit büyüklükteki kullanım fiyatı sayısıdır; fiilen listelenen 90'a karşılık.
Aynı saniyedeki ETH tahtası neredeyse aynı şeyi farklı birimlerle söylüyor: 86 kullanım fiyatı, 1.392.686 ETH açık pozisyon, yüzde 7,7 ile en ağır kullanım fiyatı 2.500 USD ve yarıya ulaşmak için 11 kullanım fiyatı. Farklı tik ızgaralarına, farklı endeks seviyelerine ve farklı pozisyon sahiplerine sahip iki tahtanın birbirinden bir kullanım fiyatı mesafesinde kalması, bu biçimin Bitcoin'e değil opsiyonların listelenme ve işlem görme biçimine ait bir özellik olduğuna dair zayıf bir kanıttır.
Bu yoğunlaşma mı, dağılma mı?
İkisi de; fark, hangi eksenden ölçtüğünüzde. Bu önemli, çünkü yayımlanmış literatür açık pozisyonun yoğunlaştığını zaten söylüyor: Johnson, Liang ve Liu, *What Drives Index Options Exposures?* (Review of Finance, 2018) çalışmasında, ABD endeks opsiyonlarındaki açık pozisyonların baskın bileşeninin zarardaki satım opsiyonları olduğunu belgeliyor. Bu, moneyness hakkında bir ifadedir. Yukarıdaki 90 içinde 31,9 ise basamaklar hakkında bir ifadedir. Aynı 2026-10-11 tahtasının ikinci yoldan kesilmiş hali şöyle:
Endeksin katı olarak kullanım fiyatı | Listelenen kullanım fiyatı | Tahtanın açık pozisyonundaki payı | Medyan kullanım fiyatı (BTC) | Kullanım fiyatlarının orta yarısı (BTC) |
|---|---|---|---|---|
0,80 altı | 21 | %18,1 | 2.820 | 969 ile 4.578 |
0,80 ile 0,95 | 13 | %18,3 | 3.494 | 2.471 ile 8.486 |
0,95 ile 1,05 | 16 | %18,6 | 3.047 | 133 ile 7.046 |
1,05 ile 1,25 | 14 | %30,7 | 3.823 | 1.667 ile 13.421 |
1,25 ile 2,00 | 17 | %11,2 | 1.688 | 257 ile 3.785 |
2,00 ve üzeri | 9 | %3,0 | 1.292 | 243 ile 1.794 |
90 kullanım fiyatının kırk üçü, yani endeksin 0,8 ile 1,25 katı arasındakiler, açık pozisyonun yüzde 67,7'sini taşıyor; yukarıdaki yuvarlanmış satırların toplamı 67,6 ve aradaki fark ikinci bir ölçüm değil, yuvarlamadır. Yani tahta aynı anda moneyness bakımından yoğunlaşmış, basamak bakımından dağınıktır ve iki okuma birbiriyle çelişmez.
Moneyness okumasının etkileyici görünmesine izin verilmeden önce buraya bir kontrol giriyor. Kırk üç kullanım fiyatı merdivenin yüzde 48'idir; yani hiçbir bilgi taşımayan bir 43'lük kullanım fiyatı seçkisi de açık pozisyonun yüzde 48'ini tutardı ve spottan uzaklığa göre değil açık pozisyona göre seçilen EN AĞIR 43 kullanım fiyatı yüzde 87,2 tutuyor. Dolayısıyla moneyness bandı 1,42'ye bir oranında bir eğilimdir ve yalnızca büyüklüğe göre sıralamanın başardığının epey gerisinde kalır. Bunun bir kısmı bile konumlanma değil listeleme yoğunluğudur: Deribit kullanım fiyatlarını spotun yakınında daha ince listeliyor, yani bant, kuyruklara kıyasla fiyatın her doları için daha fazla basamak içeriyor.
Bu tahtanın endeks opsiyonu literatüründen ayrıldığı yer yön. Johnson ve ortak yazarları aşağı yönlü satım opsiyonlarını baskın buluyor; bu zaman damgasında Deribit'te en büyük tek blok, açık pozisyonun yüzde 50,1'i ile zarardaki call'lar; zarardaki put'lar yüzde 33,4'te, kârdaki call'lar yüzde 13,1'de ve kârdaki put'lar yüzde 3,4'te duruyor. Tablodaki en ağır kova, endeksin yüzde 5 ile yüzde 25 üzerindeki kova; altındaki değil. Bu karşılaştırmaya iki uyarı: bu bir trend değil, tek bir borsanın tek bir zaman damgasındaki okumasıdır ve iki rakam aynı nesne değildir, çünkü yayımlanmış bulgu ABD endeks opsiyonlarındaki pozisyon değeri hakkındadır, buradaki yüzde 50,1 ise perakende ağırlıklı, Bitcoin ile uzlaşan bir tahtadaki kontrat sayısının payıdır. Her iki çekince de belirtildikten sonra bile eğilim, hisse endeksi araştırmasından gelen bir okurun bekleyeceğinin tersi yönde seyrediyor.

Her iki Deribit tahtasında aynı an. Noktalı köşegen, listelenen her kullanım fiyatının aynı açık pozisyonu tuttuğu tahtadır; onunla her eğri arasındaki mesafe yoğunlaşmadır. BTC yarısını kapatmak için 12, yüzde 80'ini kapatmak için 35 kullanım fiyatına ihtiyaç duyuyor, ETH 11 ve 27 ile yetiniyor ve iki eğri merdivenin ilk beşte birinde birbirinden ayırt edilmesi güç olacak kadar yakın duruyor.
Bu sayı vade vade sorulduğunda ne kadar değişiyor?
Bir büyüklük mertebesi kadar ve bu, yukarıdaki her şeyin sınırıdır. Yüzde 8,0'lik en ağır kullanım fiyatı payı, tahtanın tamamı üzerinde hesaplanmış tek bir sayıdır. Aynı 2026-10-11 verisinde 12 vadenin her biri için ayrı ayrı hesaplandığında, en ağır kullanım fiyatının kendi vadesi içindeki payı yüzde 6,1 ile yüzde 60,4 arasında seyrediyor; medyanı yüzde 14,9. Bir vadenin yarısını kapatmak için gereken kullanım fiyatı sayısı 1 ile 13 arasında değişiyor.

Bu yazının kendi manşet ölçütünün dağılımı. En yoğun görünen vadeler, içinde neredeyse hiçbir şey olmayanlardır: 14 Ekim toplam 170 BTC tutuyor ve tek bir kullanım fiyatı bunun yüzde 60,4'ünü tutuyor, 15 Ekim ise 1 BTC'nin altında tutuyor. Yüzde 25'in üzerindeki üç vade aralarında 3.816 BTC tutuyor, yani tahtanın yüzde 1,0'i; dolayısıyla tüm tahtaya ait yüzde 8,0 rakamını büyük vadeler taşıyor ve uç değerler karşı örnek değil gürültüdür.
Açıklama büyük ölçüde mekaniktir ve grafiğin içinde bırakılmak yerine söylenmeye değer: açık pozisyon düştükçe yoğunlaşma yükselme eğilimi gösterir, çünkü neredeyse boş bir vadenin dağıtacak az pozisyonu vardır. 12 vade boyunca bir vadenin açık pozisyonu ile en ağır kullanım fiyatı payı arasındaki sıra korelasyonu eksi 0,56; on iki nokta üzerinde bu bir yasa değil bir eğilimdir ve 30 Ekim görünür istisnadır. Yüzde 25'in üzerinde basan üç vade, 2026-10-11 tarihinde aralarında 3.816 BTC tutuyor; bu da tahtanın yüzde 1,0'i. En ağır iki vade, 140.897 BTC ile 30 Ekim ve 126.369 BTC ile 25 Aralık, yüzde 17,9 ve yüzde 8,7 basıyor ve yarısını kapatmak için 7 ve 12 kullanım fiyatına ihtiyaç duyuyor. Dolayısıyla tüm tahtaya ait tek bir sayı, "açık pozisyon nerede" sorusunun doğru özeti, "belirli bir vade ne kadar yoğunlaşmış" sorusunun ise yanlış özetidir.
Yuvarlak kullanım fiyatları gerçekten daha fazla mı tutuyor, yoksa yalnızca önce mi listelendiler?
Listelenen kontrat başına daha fazla tutuyorlar ve bu farkın büyük kısmının ne kadar süredir listelendikleri olduğu ortaya çıkıyor. 2026-10-11 tarihindeki 90 kullanım fiyatını, her birinin tam bölündüğü en kaba yuvarlak sayıya göre ayırın:
Kademe sınıfı | Kullanım fiyatı | Kullanım fiyatları içindeki payı | Açık pozisyondaki payı | Listelenen kontrat başına medyan | Medyan kullanım fiyatı yaşı |
|---|---|---|---|---|---|
10.000 USD'nin katları | 24 | %26,7 | %42,4 | 961 BTC | 290 gün |
Yalnızca 5.000 USD'nin katları | 11 | %12,2 | %21,2 | 963 BTC | 289 gün |
Yalnızca 1.000 USD'nin katları | 47 | %52,2 | %36,2 | 390 BTC | 159 gün |
1.000 USD'den ince | 8 | %8,9 | %0,3 | 33 BTC | 3 gün |
Ham eğilim 1,59'a bir: kullanım fiyatlarının yüzde 26,7'si açık pozisyonun yüzde 42,4'ünü tutuyor. Bu, akla gelen ilk kontrolden sağ çıkıyor. Yuvarlak bir kullanım fiyatı, 1.000 USD kademesindeki bir kullanım fiyatına kıyasla daha çok vadede listelenme eğilimindedir; her kullanım fiyatının açık pozisyonunu listelendiği vade sayısına bölmek bu avantajı ortadan kaldırır ve fark yerinde kalır: 10.000 USD kademesinde listelenen kontrat başına 961 BTC, 1.000 USD kademesinde 390 BTC.
İkinci kontrol altında büyük ölçüde eriyor ve işin dürüst kısmı burası. Bu tahtadaki yuvarlak kullanım fiyatları eski, 1.000 USD kademesindeki kullanım fiyatları ise yeni. Medyan 10.000 USD kullanım fiyatı, zaman damgasından 290 gün önce oluşturulmuş; medyan 1.000 USD kullanım fiyatı 159 gün önce; bin doların altındaki sekiz kullanım fiyatı ise üç gün önce. 90 kullanım fiyatının tamamında açık pozisyon, bir kullanım fiyatının listelendiği vade sayısıyla 0,590, gün cinsinden yaşıyla 0,468 korelasyon gösteriyor. Öyleyse bir kez daha bölün, bu kez yaşa. Her kullanım fiyatının kendi açık pozisyonunu, listelenen kontrat başına ve oluşturulduğu günden bu yana geçen gün başına hesaplayıp sonra bu oranların her sınıf içindeki medyanını almak, 10.000 USD kademesinde 3,63 BTC, 5.000 USD kademesinde 3,33, 1.000 USD kademesinde 2,85 ve bin doların altındaki kullanım fiyatlarında 11,30 veriyor. Bu, yukarıdaki tablodaki medyanların oranı değil oranların medyanıdır; dolayısıyla 961'i 290'a bölmek bunu yeniden üretmez. 2,47'ye bir olan fark 1,27'ye bire iniyor ve tahtanın yüzde 0,3'ünü tutan en yeni sınıf, hepsinin en yüksek oranına sahip. 0,8 ile 1,25 moneyness bandına daraltmak da bunu kurtarmıyor: o banttaki dört 10.000 USD kullanım fiyatı medyan 10 vadede listeli ve 290 günlük, 28 adet 1.000 USD kademesi kullanım fiyatı 7,5 vadede listeli ve 128 günlük ve banttaki 10.000 USD katı olmayan 39 kullanım fiyatının tamamının medyan yaşı 73 gün.
Yani bulgu şu: bu tahtada yuvarlak kullanım fiyatları kontrat başına daha fazla açık pozisyon taşıyor, bu farkın büyük kısmı ne kadar süredir listelendikleriyle açıklanıyor ve tek bir anlık görüntü, geriye kalan her neyse onu yuvarlak sayılara yönelik bir tercihten ayırt edemiyor. Gün başına rakamlar kendileri de kaba, çünkü açık pozisyonun bir kontratın listelendiği günden itibaren sabit bir hızla biriktiğini varsayıyorlar, oysa öyle birikmiyor. Izgara yeni bir şüpheli değil. Koch ve Lazarov, DAX endeks opsiyonları piyasası üzerine bir Bonn çalışma tebliğinde, 00 ile biten kullanım fiyatlarının 50 ile bitenlerden daha fazla işlem gördüğünü buldu ve kullanım fiyatı ızgarasının inceliğini, ayrıca bunun komşu kullanım fiyatları arasında yarattığı ikame edilebilirliği, mevcut davranışsal açıklamaların yerine koymak yerine onlara ekledi: açıklamaları Harris'in pazarlık hipotezine ve Ball, Torous ve Tschoegl'in fiyat çözünürlüğü hipotezine dayanıyor. Aynı tebliğdeki bir dipnot, kendi verilerine değil özel yazışmaya dayanarak, bu kümelenmenin ABD endeks opsiyonlarında genel olarak gözlenmediğini bildiriyor; bu da olguyu bir yasa değil bir borsa özelliği olarak ele almak için bir gerekçedir. Bitcoin'in kendisinde yuvarlak sayı kümelenmesi ise ayrıca saptanmış durumda: Urquhart, *Price clustering in Bitcoin* (Economics Letters, 2017) çalışmasında Bitcoin fiyatlarının yüzde 10'undan fazlasının ondalık basamaklarının 00 ile bittiğini buldu. Bu sonuçların hiçbiri kullanım fiyatı merdivenindeki eğilimin nedenini çözmüyor ve tek bir anlık görüntü de çözemez.

Kontrol ve sınırı tek bir resimde. Alt panel, yuvarlak bir kullanım fiyatının daha çok vadede listelenmekten elde ettiği avantajı ortadan kaldırıyor ve 10.000 USD kademesi ile 1.000 USD kademesi arasındaki fark, kontrat başına 961'e karşı 390 BTC ile ayakta kalıyor. Yaş etiketleri, bunun bir tercihin kanıtı olmamasının nedeni: 10.000 USD kullanım fiyatlarının birikmek için medyan 290 günü olmuş, 1.000 USD kademesindeki kullanım fiyatlarının 159 günü ve yaşa bölmek farkı 1,27'ye bire indiriyor.
Bunların max pain için anlamı ne?
Tek bir kullanım fiyatının yanlış değil, kayıplı bir özet olduğu anlamına geliyor. Max pain, dayanak varlık orada uzlaşsaydı opsiyon sahiplerine ödenecek toplam getirinin en küçük olacağı kullanım fiyatıdır ve merdivenin tamamı üzerinden hesaplanır. Bu tahtada 2026-10-11 tarihinde 79.000 USD. O kullanım fiyatı 3.120 BTC tutuyor, yani tahtanın açık pozisyonunun yüzde 0,84'ünü ve 95.000 USD'deki en ağır kullanım fiyatının 16.000 USD altında duruyor; o kullanım fiyatı ise bunun yüzde 20,3 üzerinde. Pencereyi çevresinde artı eksi yüzde 5'e genişlettiğinizde 12 kullanım fiyatını ve tahtanın yüzde 15,1'ini kapsıyorsunuz.
Bunların hiçbiri max pain'i kendi terimleri içinde yanlış kılmıyor. O, her kullanım fiyatı üzerinden getiri ağırlıklı bir istatistiktir, yani en ağır kullanım fiyatına düşmesi beklenmez ve Athenum'un kripto opsiyonlarında max pain üzerine kendi açıklayıcısı aritmetiği tam olarak ortaya koyuyor. Yukarıdaki sayıların ortaya koyduğu şey, bu sıkıştırmada ne kadarının atıldığıdır: tek bir sayı, orta yarısı 687 ile 4.785 BTC arasında uzanan 90 basamaklı bir dağılımın yerine geçiyor.
Araştırma literatürünün bunun yerine neyi kullandığını bilmeye değer, çünkü kullandığı şey max pain değil. Ni, Pearson ve Poteshman, *Stock Price Clustering on Option Expiration Dates* (Journal of Financial Economics, 2005) çalışmasında, vade günlerinde hisse kapanış fiyatlarının kullanım fiyatlarındaki kümelenmesini ölçtü ve bunu iki kanala bağladı: opsiyon piyasa yapıcılarının hedge yeniden dengelemesi ve opsiyonları yazan firmalarda kendi hesabına işlem yapan traderların hisse fiyatını manipüle etmesi. Weiss, Gaudiosi, Zhou ve Webb, *Bitcoin option expiration, gamma exposure, and intraday price reversals* (Finance Research Letters, 2026) çalışmasında 2021 ile 2023 arasındaki Deribit vadelerini test etti ve başabaştaki açık pozisyon yüksek, tahmin edilen gamma maruziyeti negatif olduğunda en güçlü olan gün içi dönüşler buldu. İkisi de, getiriyi en aza indiren tek bir kullanım fiyatı yerine, başabaştaki açık pozisyon ve gamma maruziyeti üzerinden merdivenin biçimini kullanıyor. Bu yazıdaki çerçeve de yeni değil: Bhuyan ve Chaudhury, *Trading on the information content of open interest* (Derivatives Use, Trading and Regulation, 2005) çalışmasında, kanıtla değil varsayım yoluyla, açık pozisyonun kullanım fiyatlarına dağılımının uzlaşma fiyatları üzerinde bir olasılık dağılımı olarak okunmasını önerdi ve bundan açık pozisyon ağırlıklı bir ortalama kullanım fiyatı kurdu. Burada yeni olan, ölçümün bir kripto tahtası üzerinde yapılması.
Bu kullanım fiyatlarının arkasındaki kontratları kendiniz fiyatlamak isterseniz, ücretsiz Black-Scholes hesap makinesi bir kullanım fiyatı, bir spot, vadeye kalan süre ve bir volatilite alıyor, opsiyon kar hesap makinesi ise uzlaşmadaki getiriyi çalıştırıyor. İkisi de hesap istemiyor.
Perpetual tahtası da aynı mı görünüyor?
Hayır ve ikisini birlikte ölçmenin amacı tam olarak bu karşıtlık. Athenum'un normalize edilmiş borsalar arası beslemesi, 2026-10-11 08:00 UTC barında Bitcoin 83.002 USD'de iken, adını verdiği altı borsadaki perpetual açık pozisyonunu 21,68 milyar USD olarak veriyor: Binance yüzde 35,6 ile 7,72 milyar USD, Bybit yüzde 21,5 ile 4,67 milyar USD, Hyperliquid yüzde 14,6 ile 3,16 milyar USD, Bitget yüzde 13,0 ile 2,81 milyar USD, OKX yüzde 11,5 ile 2,49 milyar USD ve Deribit yüzde 3,8 ile 0,83 milyar USD. Bu payların Herfindahl'ı 0,2259, yani 6 içinden etkin 4,43 borsa.
İki tahtayı aynı birime koyun ve karşılaştırma sezgiyi tersine çevirsin. Perpetual tahtası açık pozisyonunu mevcut 6 borsanın etkin 4,43'üne dağıtıyor, yani sunulan azami dağılmanın yüzde 73,8'ine. Opsiyon tahtası ise açık pozisyonunu mevcut 90 kullanım fiyatının etkin 31,9'una dağıtıyor, yani yüzde 35,4'üne. Dolayısıyla fiilen listelenmiş seçeneklere göre bakıldığında, kullanım fiyatı merdiveninde durulacak on beş kat daha fazla yer olmasına rağmen ikisinin daha yoğunlaşmış olanı Bitcoin opsiyon açık pozisyonudur. Bu karşılaştırma, etkin sayıların mevcut sayılara oranıdır; bir kullanım fiyatı ile bir borsanın aynı türde bir seçim olduğu iddiası değildir: bir trader, aynı riski başka bir yerde ifade etmek için borsa seçer, farklı bir riski ifade etmek için ise kullanım fiyatı seçer ve buradaki iki taraf farklı birimlerdir, BTC kontratına karşı dolar nominali, yaklaşık kırk dakika arayla okunmuş. Borsa düzeyinde açık pozisyon yoğunlaşması üzerine daha önceki yazımız, sayım konvansiyonunun endeksi neden hareket ettirdiği dahil olmak üzere bunun borsa tarafını ayrıntılı işliyor.
O borsa sayılarının yanına, bir dipnota değil, iki açıklama yazmak gerekiyor. Besleme kendi toplam alanını da taşıyor ve bu alan, bu barda adını verdiği altı borsanın toplamının yüzde 0,79 üzerinde seyrediyor; bu yazı kalem kalem dökebildiği toplamı aktarıyor ve aradaki fark hakkında hiçbir iddiada bulunmuyor. Ayrıca Bybit'in varsayılan açık pozisyon alanı her kontratın iki tarafını da sayıyor ve beslememiz bunu değiştirmeden geçiriyor; dolayısıyla Bybit'in yüzde 21,5'i, benzeri benzerine bir rakam değil bir üst sınırdır. Bu sapma, yukarıdaki karşılaştırmanın aleyhine değil lehine çalışıyor: Bybit'in bacağını yarıya indirmek etkin borsa sayısını 4,43'ten 4,17'ye taşıyor, yani azaminin yüzde 73,8'i yerine yüzde 69,4'üne; bu da hâlâ opsiyon tahtasının yüzde 35,4'ünün yaklaşık iki katı.

Aynı soru, aynı sabah perpetual tahtasına sorulmuş. Bu yazıdaki diğer her sayının geldiği opsiyon tahtasının sahibi Deribit, burada gösterilen en küçük perpetual defteri: 0,83 milyar USD ve adı verilen toplamın yüzde 3,8'i. Bu da en derin opsiyon tahtasına sahip borsanın en derin perpetual tahtasına sahip borsa olmadığının işe yarar bir hatırlatması.
Bunu kendiniz nasıl ölçersiniz?
Beş adım, opsiyon tarafı için anahtar gerekmiyor:
1. Tahtayı çekin. `GET https://www.deribit.com/api/v2/public/get_book_summary_by_currency?currency=BTC&kind=option` listelenen her kontratı açık pozisyon, hacim ve kotasyonlarıyla döndürüyor. `get_instruments?currency=BTC&kind=option&expired=false` her kontratın kullanım fiyatını, vadesini, oluşturma zaman damgasını ve tik büyüklüğünü döndürüyor. İkisini `instrument_name` üzerinden birleştirin. 2. Kontrata değil, kullanım fiyatına toplayın. Bir kullanım fiyatındaki her call ve put'un açık pozisyonunu her vade boyunca toplayın. Bu yazının ölçtüğü nesne bu; kontrat başına bir tablo başka bir soruyu yanıtlar. 3. Sıralayın ve biriktirin. Kullanım fiyatlarını açık pozisyona göre sıralayın, yürüyen toplamı alın ve yüzde 50 ile yüzde 80'e kaç kullanım fiyatında ulaşıldığını okuyun. Yanında, kullanım fiyatı başına değerlerin medyanını ve çeyrekler arası aralığını da verin, çünkü dağılım sağa çarpıktır ve bir ortalama yanıltır. 4. Payların Herfindahl'ını hesaplayın. Her kullanım fiyatının toplam içindeki payının karesini alıp toplayın. Bunun tersi etkin kullanım fiyatı sayısıdır ve aktarmaya değer rakam odur, çünkü basamak sayıları farklı tahtalar arasında karşılaştırılabilir. 5. Sonuca varmadan önce kontrol edin. Her kullanım fiyatının açık pozisyonunu listelendiği vade sayısına bölün ve o kullanım fiyatının en eski kontratı için `creation_timestamp` değerini çekin. Karşılaştırdığınız sınıflar yaş ya da listelenme genişliği bakımından farklıysa bunu söyleyin, çünkü bu tahtada söz konusu iki değişken kullanım fiyatı açık pozisyonuyla 0,468 ve 0,590 korelasyon gösteriyor.
Bu yazının göstermedikleri
Bu, tek bir borsada tek bir andır. Yukarıdaki her şey 2026-10-11 tarihinde 08:39 ile 08:40 UTC arasında okundu ve açık pozisyon sürekli hareket ediyor. Yoğunlaşma ölçütleri istikrarlı yarıyı oluşturuyor: en ağır on iki kullanım fiyatının bileşimi yavaş değişiyor, vade başına uç değerler ise günlük değişiyor. Buradaki hiçbir şey gelecek hafta güncel bir sayı olarak aktarılmamalı.
Bu yalnızca Deribit. Deribit, kriptoya özgü en büyük opsiyon borsası ve tüm tahtası anahtar olmadan okunabilen borsa; burada bu tahtanın ölçülmesinin nedeni bu. Ama Bitcoin opsiyon piyasasının tamamı değil: ABD'de listelenen spot Bitcoin ETF'leri üzerindeki opsiyonlar toplamın büyük bir payını taşıyor ve başka borsalar da kendi defterlerini çalıştırıyor. Bu, burada ölçülmüş değil kamuya açık haberlerden alınmıştır; bir sayı değil bir yön olarak belirtilmesinin nedeni de bu.
Yuvarlak sayı bulgusu 90 nokta üzerinde bir korelasyondur. Bu tahtada yaş, listelenme genişliği ve spottan uzaklık birlikte hareket ediyor ve tek bir anlık görüntü bunları ayıramaz. Temiz bir test, yeni listelenmiş yuvarlak kullanım fiyatlarını ve 1.000 USD kademesindeki kullanım fiyatlarını oluşturulma tarihlerinden itibaren izlerdi; bu başka bir ölçümdür ve tek bir yakalamanın yapabileceği bir ölçüm değildir.
Moneyness tablosu, Deribit BTC endeksine karşı tek bir saniyede hesaplanmıştır. Bir kova sınırının yüzde onda biri kadar bir yanında duran bir kullanım fiyatı, normal bir günün fiyat hareketinde satırlar arasında yer değiştirir ve en küçük iki kova bu nedenle en kırılgan olanlardır.
Açık pozisyon, açıktaki kontratların bir sayımıdır, bir yön değildir. 95.000 USD'de büyük bir pozisyon, sahibinin o kullanım fiyatında uzun mu kısa mı olduğu ya da bununla tamamen başka bir şeyi mi hedge ettiği hakkında hiçbir şey söylemez. Yukarıdakilerin hiçbiri bir öngörü olarak okunmamalı ve daha önce atıfta bulunulan yayımlanmış pinning literatürü, tek bir hisse düzeyinde gerçek ama küçük etkiler ölçüyor: bir vade gününde ortalama 16,5 baz puanlık getiri; buna karşın aynı çalışma, kaydırılan toplam piyasa değerini vade başına 9 milyar dolar civarına koyuyor.
Yukarıdaki her kullanım fiyatı, vade ve açık pozisyon rakamı, anahtar istemeyen Deribit uç noktalarından geldi; dolayısıyla bu yazının opsiyon tarafı bir öğleden sonrada sıfırdan yeniden kurulabilir. Borsalar arası perpetual sayıları, Binance, Bybit, OKX, Bitget, Hyperliquid ve Deribit'i tek bir saate okuyan Athenum'un kendi normalize beslemesinden geliyor ve yanındaki 37 ücretsiz araç, bunların 35'i hesap makinesi, hesap istemiyor, e-posta adresi almıyor ve kimsenin kullanımına sınır koymuyor. Bu borsalar arası okumaların geldiği terminal, app.athenum.xyz adresinde ücretsiz 7 günlük Pro+ denemesiyle açılıyor; kart istemiyor ve kendiliğinden sona eriyor.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics; kripto türevleri, piyasa verileri ve makroekonomik bağlam üzerine çalışan üç kişilik yayın ekibimizdir.