Table of Contents7 sections
- Bitcoin opsiyon tahtası hangi faiz oranını ima ediyor?
- Opsiyon kotasyonlarından faiz oranı nasıl okunur?
- Bu sayı gerçekten tanımlı mı, yoksa ondalık noktası olan bir gürültü mü?
- Opsiyon tahtası futures tahtasıyla uyuşuyor mu?
- Ether 91 saniye sonra neden Bitcoin'den düşük bir oran ima ediyor?
- Perpetual'lar bugün aynı oran hakkında ne diyor?
- Bu yazının göstermedikleri
TLDR. Bitcoin opsiyonlarının zımni faiz oranı hiçbir yerde kote edilen bir alan değil: kotasyonların içinde saklı duran orandır, çünkü bir opsiyon tahtası vadeye kadar elinize geçmeyecek bir doları fiyatlıyor ve bunu anahtar olmadan okuyabilirsiniz. 2026-10-12 tarihinde 08:37 UTC'de, endeks 83.621,84 USD'de iken, Deribit'in tüm Bitcoin opsiyon tahtasında iki yönlü kotasyonu olan 399 kullanım fiyatı çifti üzerinden okunduğunda, zımni sürekli bileşik oran 11 günde yüzde 5,99, 74 günde yüzde 5,59 ve 165 günde yüzde 5,22. 11 günlük okumanın yüzde 95 uyum aralığı artı eksi 2,07 puan; 46 günden itibaren ise artı eksi çeyrek puandan az. St Louis Federal Reserve Bankası'nın en son yayımladığı 3 aylık Hazine bonosu, yani DTB3 serisinin 2026-10-08 okuması, yüzde 4,05; dolayısıyla Bitcoin tahtası aynı dolarlar için yaklaşık 1,5 puan fazla istiyor, ikisi aşağıda tek bir bileşikleme esasına konulduğunda 1,46 puan. Sonra temiz okumayı bozan kontrol: 2026-10-12 tarihinde 91 saniye sonra okunan Ether tahtası, aynı 74 günlük vadede yüzde 4,61 ima ediyor, yani Bitcoin'in 0,97 puan altında; oysa bir dolar oranı, karşısına hangi coin'in konulduğuna bağlı olamaz. Uyumun geri çıkardığı şey, tek bir platformun kotasyonlarının bir doları hangi oranla iskonto ettiğidir, risksiz bir oran değil; aynı borsadaki, aynı geçişte okunan iki tahta arasındaki fark ise bu yazının çözebileceği bir şey değil, yayımlanmış ve hâlâ açıklanamamış bir sonuçtur.
Bitcoin opsiyon tahtası hangi faiz oranını ima ediyor?
2026-10-12 tarihinde 08:37:43 UTC'de, ne kadar uzağa baktığınıza göre yüzde 5,2 ile 6,1 arasında ve tahmin, piyasa rakamlarının çoğunun hiç ulaşamadığı kadar dar. Deribit'in tüm Bitcoin tahtası o saniyede 884 listelenmiş kontrat taşıyordu; bunların 399'u, aynı kullanım fiyatını paylaşan ve dört bacağının tamamında canlı alış ile canlı satış kotasyonu bulunan call ve put çiftiydi. Bu çiftleri vade vade uyumlamak şunu veriyor:
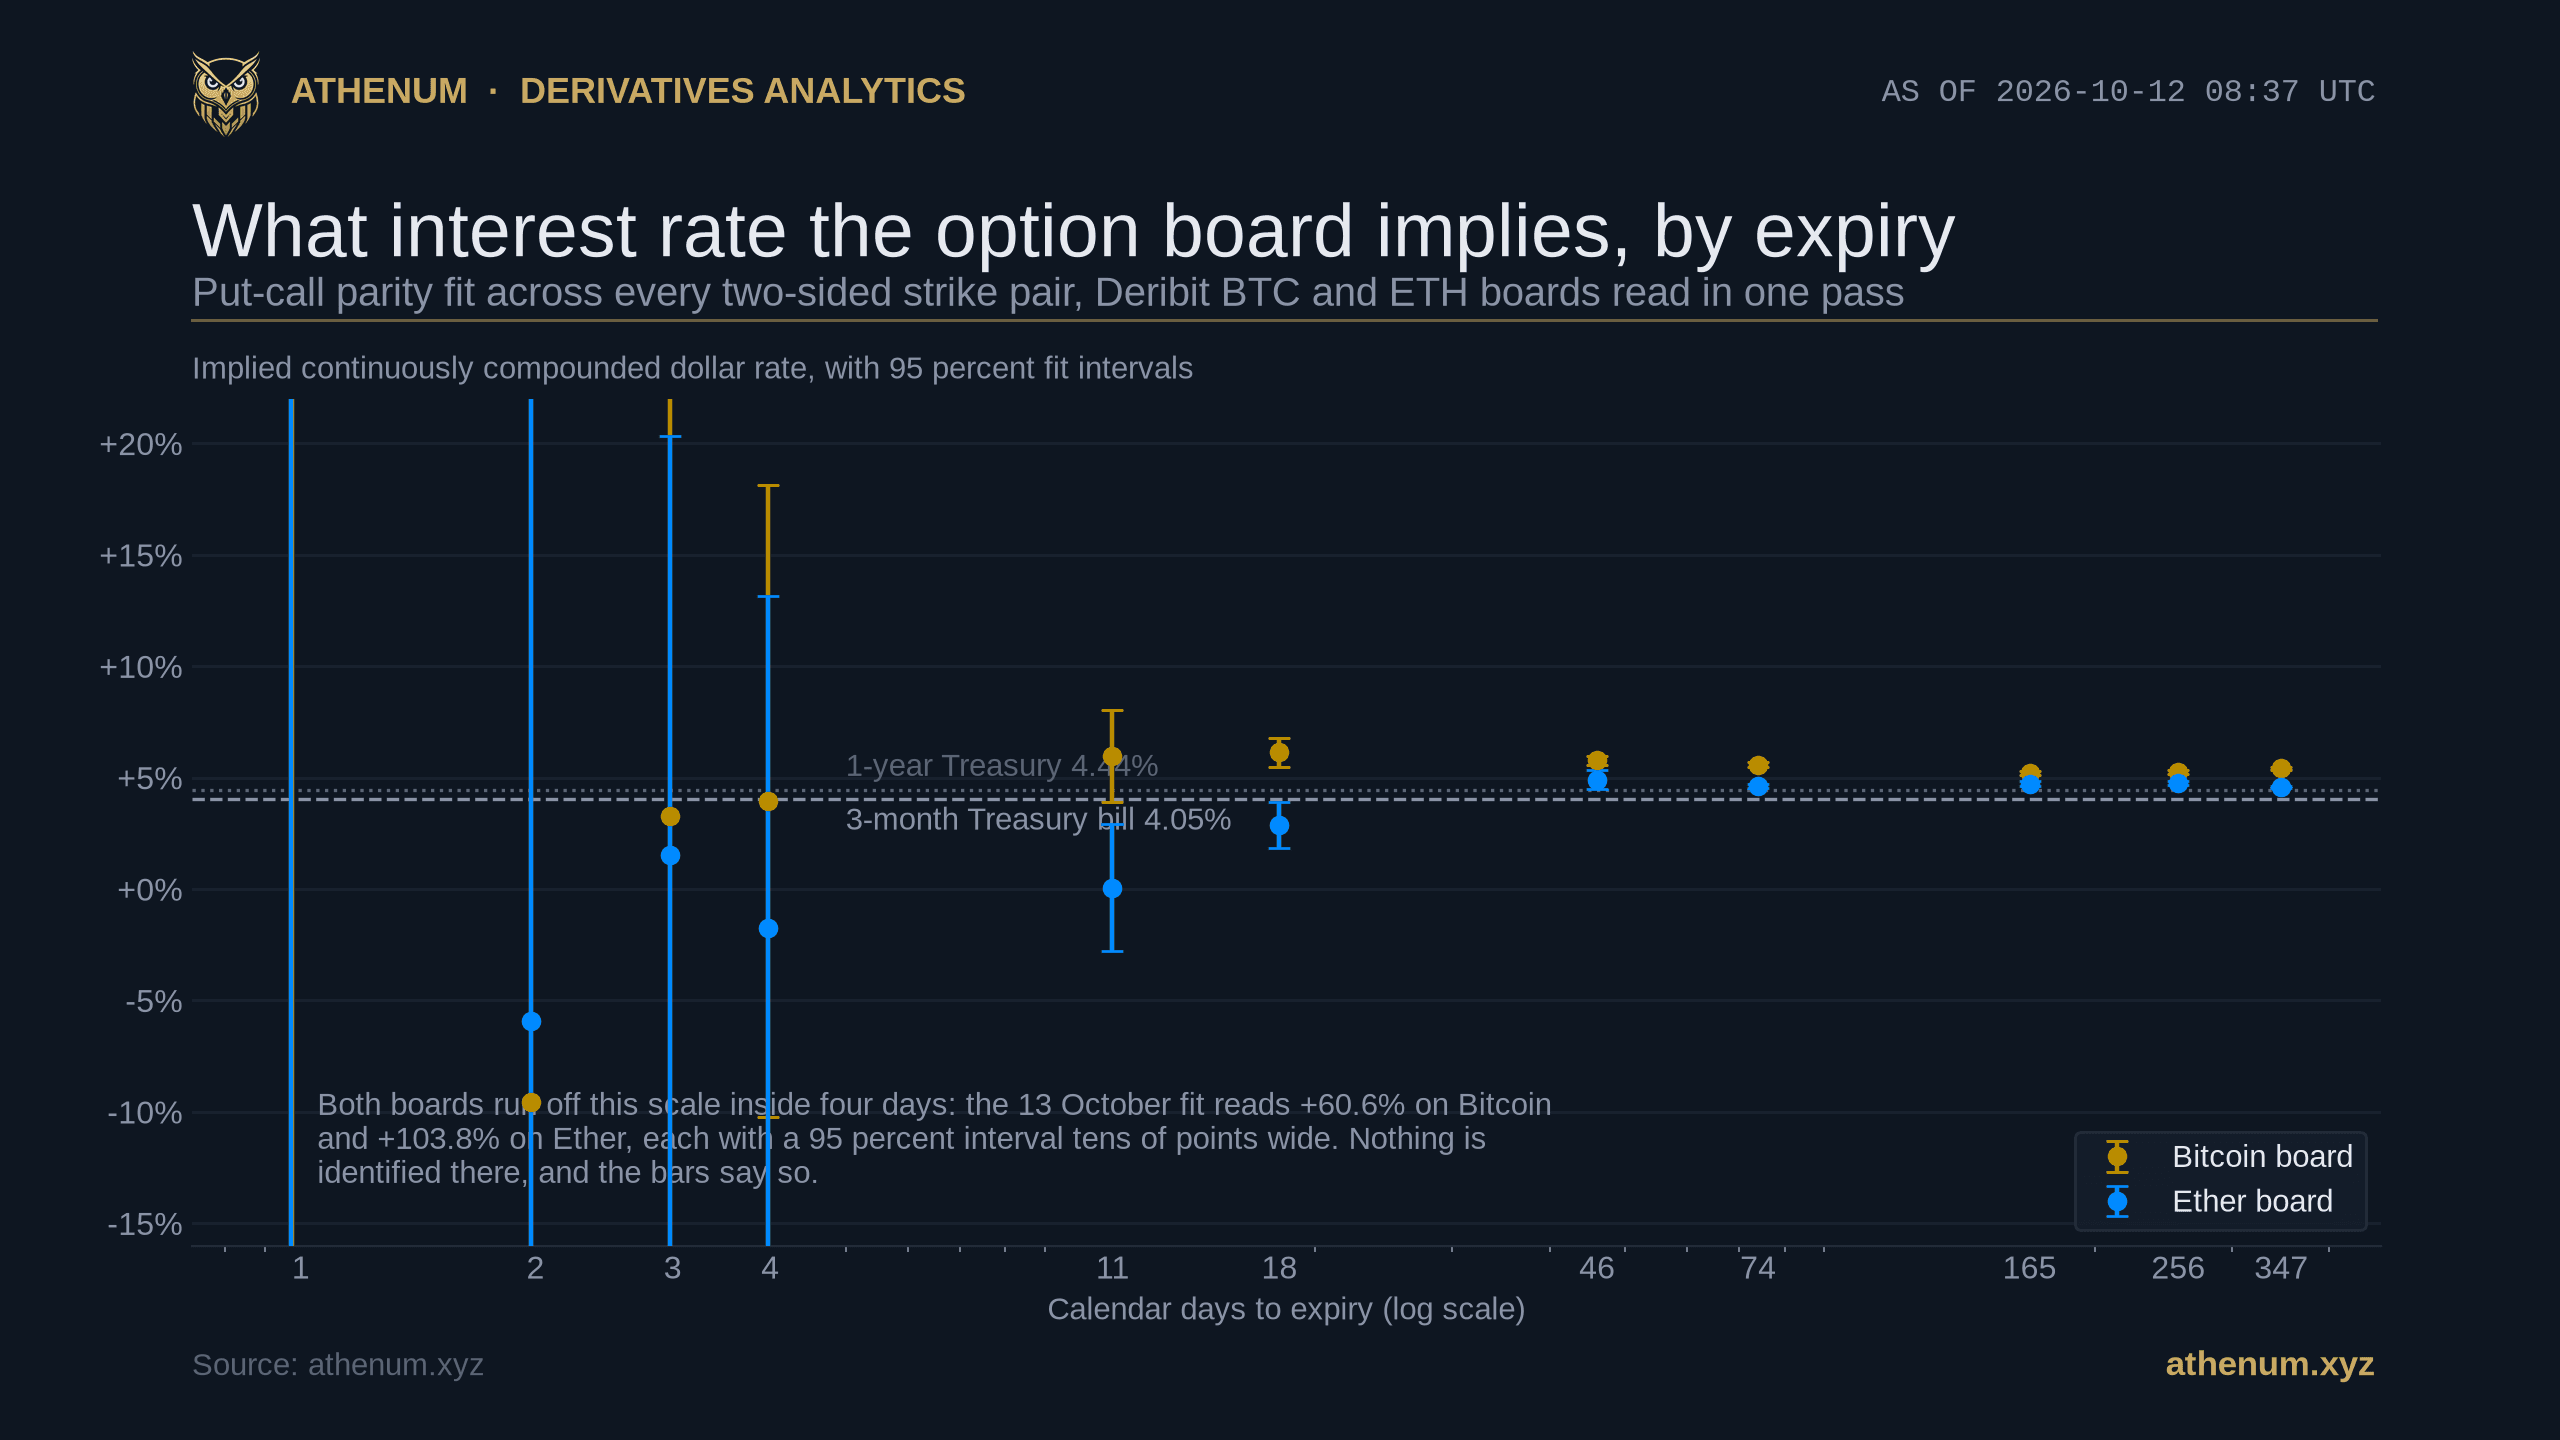
- 11 günde yüzde 5,99 (23 Ekim, 23 çift, yüzde 95 aralık artı eksi 2,07 puan), 18 günde yüzde 6,13 (30 Ekim, 45 çift, artı eksi 0,64). - 46 günde yüzde 5,78 (27 Kasım, 48 çift, artı eksi 0,20) ve 74 günde yüzde 5,59 (25 Aralık, 58 çift, artı eksi 0,11). - 165 günde yüzde 5,22, 256 günde yüzde 5,25 ve 347 günde yüzde 5,42 (26 Mart, 25 Haziran ve 24 Eylül 2027, 52, 54 ve 42 çift; aralıklar 0,09, 0,08 ve 0,06 puan). - Dört gün içinde hiçbir şey yok. 13 Ekim uyumu artı yüzde 60,57, 14 Ekim uyumu eksi yüzde 9,53 okuyor; yüzde 95 aralıkları artı eksi 138 ve 59 puan. Bunlar oran değil. Bir ya da iki günlük bir ufka bölünmüş, aynı birkaç dolarlık kotasyon gürültüsü.
Aynı günlerin yayımlanmış dolar eğrisine karşı biçim tanıdık, seviye değil: DTB3 3 aylık bono yüzde 4,05, DGS1 1 yıllık Hazine tahvili ise yüzde 4,44 bastı; bunlar 2026-10-08 okumaları ve St Louis Federal Reserve Bankası'nın bu sabah, 2026-10-12 itibarıyla yayımladığı en son okumalar. Bu ikisi kendilerine ait konvansiyonlarla kote ediliyor, biri iskonto esaslı bir bono, öbürü bir par getirisi; dolayısıyla ikisini de bu yazının kullandığı sürekli bileşik esasa çevirmek bonoyu yüzde 4,13'e, 1 yıllığı yüzde 4,39'a taşıyor. Benzeri benzerine bu zeminde Bitcoin tahtası, 74 günde bononun 1,46 puan, 347 günde 1 yıllığın 1,03 puan üzerinde duruyor.
Buradaki çerçevenin hiçbir yanı yeni değil ve aksini ima etmek dürüst olmazdı. Brenner ve Galai, 1986'da put-call paritesini yeniden düzenleyerek zımni bir oranın çıkarılmasını ortaya koydu; Ronn ve Ronn, 1989'da Review of Financial Studies'te CBOE opsiyonları üzerinde box spread koşullarını test etti, ki orada Amerikan tipi kullanım hakkı bir nokta oranı değil sınırlar veriyor; van Binsbergen, Diamond ve Grotteria ise 2022'de Journal of Financial Economics'te ABD risksiz eğrisini Avrupa tipi S&P 500 box spread'lerinden yeniden kurdu. Kripto özelinde Bergault, Bieber, Gueant ve Zhang, *Cryptocurrencies and Interest Rates: Inferring Yield Curves in a Bondless Market* çalışmasını paylaştı (arXiv 2509.03964, Eylül 2025, Aralık 2025'te revize edildi); bu çalışma tam olarak bu eğriyi Deribit opsiyon verisinden kuruyor, çünkü varlık sınıfının eğriyi kuracak tahvili yok. Alexander, Chen, Deng ve Wang ise aynı ters kotasyonlu tahta için fiat'sız put-call paritesini ve box spread testini *Arbitrage opportunities and efficiency tests in crypto derivatives* çalışmasında ortaya koydu (Journal of Financial Markets, 2024). Bu yazının bir bölüm ayırdığı Bitcoin ile Ether arasındaki fark da o literatüre ait: Bergault ve ortak yazarları, 2022 ile 2024 arasında iki tahtadan çıkarılan dolar oranları arasında ortalama yaklaşık 1 puanlık, vade uzadıkça azalan bir açıklık bildiriyor; burada tek bir geçişte yeniden ölçülen biçim de bu. Aşağıda olan şey, tarihi belli canlı bir tahta üzerinde hata çubuklarıyla yapılmış bir replikasyon; yeni bir yöntem de değil, yeni bir bulgu da.
Opsiyon kotasyonlarından faiz oranı nasıl okunur?
Tahtanın içinden bir doğru geçirerek, çünkü put-call paritesi bir doğrudur ve bu doğrunun her iki katsayısı da tam olarak öğrenmek istediğiniz şeydir. Aynı dayanak ve aynı vadeye sahip Avrupa tipi opsiyonlarda, K kullanım fiyatındaki call fiyatı eksi put fiyatı, iskonto faktörü çarpı forward eksi K'ya eşittir. Deribit, Bitcoin opsiyonlarını BTC cinsinden kote ediyor; dolayısıyla her prim, aynı saniyedeki endeksle çarpılarak dolara çevriliyor.
1. Tahtayı çiftleyin. Yalnızca hem bir call'un hem bir put'un canlı alış ve canlı satış kotasyonu olduğu kullanım fiyatlarını tutun. 2026-10-12 tarihinde bu, 884 ve 750 listelenmiş kontrat içinden Bitcoin'de 399, Ether'de 351 çift demekti. 2. Dikey ekseni kurun. Her çift için call orta fiyatı eksi put orta fiyatını coin cinsinden alın ve endeksle çarpın; `public/get_index_price?index_name=btc_usd` bu endeksi 08:37:43 UTC'de Bitcoin için 83.621,84 USD olarak döndürdü. 3. Doğruyu uyumlayın. Bu farkı kullanım fiyatı üzerine regresyon edin. Eğim, iskonto faktörünün eksi işaretlisidir; sabit terim ise iskonto faktörü çarpı forward'dır, dolayısıyla forward, sabit terimin eksi eğime bölümüdür. 4. İskonto faktörünü orana çevirin. Sürekli bileşik oran, iskonto faktörünün doğal logaritmasının eksi işaretlisinin vadeye kalan yıl kesrine bölümüdür. Eğimin standart hatası doğrudan buraya taşınır ve yukarıda aktarılan her aralık buradan gelir. 5. Bunu bir fiyatlama modeline geri besleyin. Az önce geri çıkardığınız oran, ücretsiz Athenum Black-Scholes hesap makinesi dahil her opsiyon fiyatlama modelinin istediği `r` girdisidir; o model forward'dan değil spottan fiyatlıyor ve birinden öbürüne taşıyan şey de bir orandır: 347 günlük vadede aynı uyum, 83.621,84 USD'lik endekse karşı 87.964,66 USD'lik bir forward veriyor, yani sürekli bileşik yüzde 5,33'lük bir prim, ki basit konvansiyon bunu yüzde 5,46 olarak yıllıklandırırdı; eğimin iskonto oranı olarak verdiği yüzde 5,42'nin yanında. Eğim ile sabit terim ayrı ayrı tahmin ediliyor, dolayısıyla bu ikisinin uyuşması gerekmez ve aralarındaki 0,10 puanlık kama, coin'in kendi zımni kiralama oranıdır; aşağıdaki Ether bölümü bunu vadeler boyunca ölçüyor ve sıfırdan ayırt edilemez buluyor. Hesap makinesinin oran alanına yazılacak sayı da bu: yüzde 5,42, bir kripto opsiyon tablosunun varsayılan olarak koyacağı sıfır değil. 6. Forward'ın hiç girmediği versiyona karşı kontrol edin. Herhangi iki kullanım fiyatını alıp iki parite ilişkisinin farkını alın. Forward sadeleşir ve geriye, fiyatı bir iskonto faktörü olan bir box spread kalır. Coin teminatlı bir tahtada endeks onunla birlikte sadeleşmez, çünkü prim coin cinsinden ödeniyor; dolayısıyla bu versiyon iki girdi değil bir girdi eksiltiyor.

Uyumun inandırıcı olmasının nedeni: 25 Aralık vadesinde 58 artığın tamamı, onları üreten çiftin birleşik kote alış satış marjının yarısı içinde duruyor. Tahta kendi işlem maliyetlerinin içinde kalacak kadar tutarlı; dolayısıyla doğru bir yuvarlama artefaktı değil bir fiyat okuyor.
Bu sayı gerçekten tanımlı mı, yoksa ondalık noktası olan bir gürültü mü?
İkisi de ve hangisi olduğuna vade ufku karar veriyor. 25 Aralık vadesindeki 58 iki yönlü kotasyonlu kullanım fiyatı 1.653 çift oluşturuyor; bunların 1.570'i endeksin en az yüzde 5'i kadar uzakta duruyor ve her biri ayrı bir box spread olarak fiyatlanabiliyor, bu da bir nokta değil bir dağılım veriyor: o vadede medyan box yüzde 5,54 ima ediyor, çeyrekler arası aralığı yüzde 5,25 ile 5,91; hepsini bir arada kullanan regresyonun verdiği yüzde 5,59'a karşılık. İkisi bağımsız değil ve bunu söylemek önemli: en küçük kareler eğimi, tam olarak aynı ikili box'ların kullanım fiyatı uzaklığının karesiyle ağırlıklandırılmış ortalamasıdır; dolayısıyla medyan ile uyum arasındaki 0,05 puan, ikinci bir görüş değil tek bir dağılımın çarpıklığı hakkında bir ifadedir. Dağılımın gerçekten kazandırdığı şey, yayılım konusunda dürüst bir resim ve o da sıradaki grafik.

Bulgu huninin kendisi. Her kutu, aynı tahtada aynı saniyede yapılmış aynı aritmetiktir ve soldan sağa değişen tek şey, gürültünün kaç güne bölündüğüdür. Bir günlük bir vade, yalnızca orta yarısı 173 puana yayılan 16 kullanılabilir çift veriyor; bu ölçek için fazla yüksek ve öyle etiketlenmiş. Aralık vadesi ise bir puanın üçte ikisine yayılan 1.570 çift veriyor.
Aynı uyumu canlı kotasyonlar yerine Deribit'in kendi yayımladığı mark fiyatları üzerinde çalıştırın; oran neredeyse aynı görünüyor, 74 günde yüzde 5,5885, ama bu ikinci bir ölçüm değil. Deribit, 884 Bitcoin opsiyon enstrümanının tamamında `interest_rate` alanını tam olarak 0,0 yayımlıyor ve opsiyonlarını aynı vadenin tarihli futures'ı üzerinden marklıyor; dolayısıyla mark'tan türeyen oran, aritmetik olarak o futures'ın endeks üzerindeki yıllıklandırılmış priminden başka bir şey değil: 25 Aralık futures'ının 84.573,75 USD'lik orta fiyatının 83.621,84 USD'lik endekse oranının doğal logaritması, yıl kesrine bölündüğünde yüzde 5,5851. İkisi 0,0034 puana kadar uyuşuyor, çünkü aynı sayının farklı kılıklarıdır. Opsiyon mark'larından oran okuyan biri, futures bazını kendisine geri okuyordur.
Opsiyon tahtası futures tahtasıyla uyuşuyor mu?
Endeksin yaklaşık beş baz puanı içinde; kulağa bir kontrol gibi geliyor ama bir özdeşliğe daha yakın, dolayısıyla ne olmadığı konusunda açık sözlü olmaya değer. Her parite forward'ını aynı vadedeki Deribit tarihli futures'ının orta fiyatıyla karşılaştırdığınızda, 11 vade boyunca medyan mutlak fark 8,18 USD ve en büyüğü 25 Haziran 2027'de 44,55 USD; bu da endeksin 5,3 baz puanı. Her uyumun arkasındaki kullanım fiyatı çiftlerinin medyan birleşik kote marjı 359,57 USD ile 940,75 USD arasında seyrediyor; dolayısıyla bu farkların her biri, onu üreten çiftin işlem maliyetinin çok içinde kalıyor. Bu uyum neredeyse kendiliğinden geliyor: parite forward'ı, sabit terimin eksi eğime bölümüdür ve tahta kendi futures'ına karşı tutarlı kote edildiği her durumda o futures'ı yeniden üretir; yani yukarıdaki dolarlar bir seviyeyi doğrulamıyor, kotasyon gürültüsünü ölçüyor. Seviyenin kendisi de en az o kadar özgünlükten uzak ve okurun buradan alması gereken kısım bu: 74 günlük kotasyon uyumunun verdiği yüzde 5,5851 ile aynı vadenin futures'ının yıllıklandırılmış primi olan yüzde 5,5851, dört ondalık basamağa kadar uyuşuyor. Tanımlı yedi vade boyunca kotasyon uyumu, futures bazından medyan 0,13 puan, en fazla da 11 günlük kontratta 0,59 puan uzakta duruyor. Opsiyon tahtası, seviye hakkında bağımsız bir görüş taşımıyor. Kattığı şey, tek bir kotasyon yerine düzinelerce kullanım fiyatı üzerinde bir uyum ve bir hata çubuğu. Bitcoin futures baz vade yapısı üzerine Athenum yazısı, aynı eğriyi 2026-08-19 tarihinde öbür taraftan ölçtü; baz eşittir mark bölü endeks eksi bir, 365 bölü gün ile ölçeklenmiş konvansiyonuyla. 25 Aralık vadesinde bugün bu konvansiyon, futures'ın orta fiyatından yüzde 5,6168, mark'ından ise yüzde 5,6249 veriyor; sürekli bileşik yüzde 5,5851'e karşı. Aradaki fark anlaşmazlık değil, bileşikleme ve kotasyon seçimi. Cash and carry açıklayıcısı ise tam bu farkın içinde yaşayan işlemdir.
Ether 91 saniye sonra neden Bitcoin'den düşük bir oran ima ediyor?
Çünkü uyumun geri çıkardığı şey risksiz bir oran değil ve yazının manşeti söken kısmı burası. Bitcoin teminatı karşılığında borçlanılan bir dolar ile Ether teminatı karşılığında borçlanılan bir dolar aynı dolardır; dolayısıyla aynı borsadaki, aynı teminat rejimindeki, 91 saniye arayla okunan iki tahtanın ayrışmaması gerekir. Ayrışıyorlar ve 2026-10-12 tarihinde ikisinin de tanımlı olduğu her vadede ayrışıyorlar:
Vade | Gün | Bitcoin tahtası | Ether tahtası | Fark |
|---|---|---|---|---|
23 Ekim 2026 | 11 | %5,99 +- 2,07 | %0,06 +- 2,84 | 5,93 puan |
30 Ekim 2026 | 18 | %6,13 +- 0,64 | %2,87 +- 1,04 | 3,26 puan |
27 Kasım 2026 | 46 | %5,78 +- 0,20 | %4,91 +- 0,43 | 0,87 puan |
25 Aralık 2026 | 74 | %5,59 +- 0,11 | %4,61 +- 0,10 | 0,97 puan |
26 Mart 2027 | 165 | %5,22 +- 0,09 | %4,74 +- 0,11 | 0,49 puan |
25 Haziran 2027 | 256 | %5,25 +- 0,08 | %4,77 +- 0,08 | 0,49 puan |
24 Eylül 2027 | 347 | %5,42 +- 0,06 | %4,57 +- 0,04 | 0,85 puan |
O son kolondaki her fark, iki yuvarlanmamış uyumun farkıdır; dolayısıyla üçü, yanlarındaki yuvarlanmış hücreleri çıkararak bulacağınız değerden 0,01 uzakta duruyor. En uzun dört vadede aralıklar örtüşmeye yaklaşmıyor bile; dolayısıyla ayrışma örnekleme gürültüsü değil. Akla ilk gelen çözüm, coin teminatlı bir tahtanın dolar oranını coin'i borçlanma maliyetiyle karıştırdığıdır ve bu yanlış. İki parite ilişkisinin farkını alın, coin bacağı sadeleşir: eğim, dolar iskonto faktörüdür, başka bir şey değil. Coin oranı bunun yerine sabit terimde yaşıyor ve doğrudan okunabiliyor, çünkü sabit terimin endekse bölümü coin'in kendi sıfır kuponlu fiyatıdır. Bu tahtada bu saniyede ölçüldüğünde bu, 74 günde eksi yüzde 0,06'lık, en uzun dört vade boyunca da eksi yüzde 0,16 ile artı yüzde 0,10 arasında bir Bitcoin borç verme oranı ima ediyor; yani sıfırdan ayırt edilemez. Demek ki tahta coin borç vermeyi hiç fiyatlamıyor ve Bitcoin ile Ether arasındaki bir puan bir kiralama oranı değil.
Geriye kalan şey, aynı borsada aynı teminat rejimindeki iki tahta arasında dolarlar hakkında bir anlaşmazlık; Bergault ve ortak yazarlarının üç yıl boyunca belgeleyip açıklamadığı şeyin tam olarak kendisi. Dolayısıyla yüzde 5,59'un dürüst etiketi, Deribit'in Bitcoin kotasyonlarının bir doları 25 Aralık'a hangi oranla iskonto ettiğidir; risksiz bir oran değil bir platform oranı. Ether tahtasının yüzde 4,61'i de aynı şeyin başka bir tahtada okunmuş hali ve neden farklılaştıklarına dair kabul görmüş bir açıklama yok.
Perpetual'lar bugün aynı oran hakkında ne diyor?
Çok daha gürültülü ve çok daha az kullanılabilir bir şey; borsalar arası kendi beslememizin hakkını verdiği yer de burası. Athenum'un normalize edilmiş türev beslemesini 2026-10-12 tarihinde 08:00 UTC barında okuyup her borsanın fonlamasını kendi aralığına göre yıllıklandırdığınızda, ki bu aralık Binance, Bybit, OKX, Bitget ve Deribit'te 8 saat, Hyperliquid'de 1 saattir, aynı taşıma maliyeti şöyle okunuyor; opsiyon eğrisinde kullanılan sürekli bileşikleme yerine basit yıllıklandırmayla, ki buradaki konvansiyon farkı 0,001 puanın altında, çünkü bir fonlama oranı yılda bir kez değil 1.095 ya da 8.760 kez bileşikleniyor:

Binance, Bybit, OKX, Bitget, Deribit ve Hyperliquid, tek bir saat, tek bir varlık: aynı sorunun perpetual yanıtı 7,89 puana yayılıyor. Bıyıklar son 168 saatlik okumanın çeyrekler arası aralığı ve Bitget ile Hyperliquid'de yüzde 10,95'e kadar uzuyor; bu da bir piyasa fiyatı değil, fonlama formülüne yazılmış 8 saatte yüzde 0,01'lik faiz bileşeni.
Binance artı yüzde 2,55, Bitget artı 2,83, OKX artı 3,07, Bybit artı 4,47, Deribit artı 7,99 ve Hyperliquid artı 10,44 okudu; aynı saatte en ucuz ve en pahalı borsa arasında 7,89 puanlık bir açıklık. O bardan önceki kapanmış hafta boyunca, 2026-10-05 09:00 UTC ile 2026-10-12 08:00 UTC arasında, borsa başına ortalamalar Binance'te yüzde 0,48 ile Bitget'te yüzde 6,39 arasına yayılıyor; yani yine 5,9 puan genişliğinde. Bunu opsiyon tahtasının 74 günlük okumasındaki artı eksi 0,11 puanla, ya da heteroskedastisiteye dayanıklı bir tahminciyle yeniden hesaplarsanız artı eksi 0,21 puanla karşılaştırın, ki kote marj kullanım fiyatıyla genişlediği için dürüst versiyon budur; sıralama yine de yakın değil: piyasanın bir dolara verdiği fiyatı istiyorsanız, opsiyon tahtası size onu söyler, fonlama söylemez.
Perpetual açıklığının bir kısmı hiç fiyat değil. Çoğu borsada fonlama formülü, 8 saatte yüzde 0,01'lik sabit bir faiz bileşeni ekliyor; bu yıllık yüzde 10,95'e geliyor ve gerçekten dalgalanan şey, ona karşı oluşan primdir. Yukarıdaki 168 saatlik pencerede Hyperliquid bu saatlerin 77'sinde yüzde 10,95'in 0,22 puanı içinde bastı, Bitget 54'ünde ve Bybit 4'ünde; dolayısıyla bu basımları yıllıklandıran bir okur, kısmen bugünün para maliyetini değil birinin koda yazdığı bir sabiti okuyor. Deribit, bunu kanıtlayan istisna: fonlaması faiz bileşeni olmayan, saf kırpılmış primden ibaret; serisinin bu pencerede tam olarak sıfıra dokunmasının ve asla yüzde 10,95'e çakılmamasının nedeni de bu. Fonlama oranları nasıl hesaplanır ve fonlama aralığının borsanın değil sembolün bir özelliği olduğu üzerine açıklayıcılarımız, yıllıklandırmanın neden borsa borsa yapılması gerektiğini ele alıyor; ücretsiz fonlama oranı hesap makinesi bu aritmetiği gerçekten taşıdığınız bir pozisyon için yapıyor ve fonlama arbitraj hesap makinesi da bu yazının bütününün oranını ölçtüğü taşıma işlemini fiyatlıyor.
Bu yazının göstermedikleri
Bu tek bir an. Buradaki her opsiyon rakamı, 2026-10-12 tarihinde 08:37:43 ile 08:39:14 UTC arasında Deribit tahtaları üzerinde yapılmış tek bir geçişten geliyor. Oranlar hareket ediyor ve bu eğrinin ön tarafı şiddetle hareket ediyor; dolayısıyla yukarıdakilerin hiçbiri gelecek hafta güncel bir sayı olarak aktarılmamalı.
Bu tek bir borsa. Deribit, tüm tahtası anahtar olmadan okunabilen kriptoya özgü opsiyon borsası ve burada ölçülen tahtanın bu olmasının nedeni de bu; tek bir borsanın kotasyonlarının ima ettiği bir oran ise o borsanın kendi teminat ve kredi koşullarını da içinde taşır. Box spread literatürü hisse piyasaları için aynı noktayı koyuyor: zımni oran, tam bu nedenle Hazine kağıtlarının üzerinde duruyor.
Bu, işlemler değil orta kotasyonlar. Orta fiyat, tahtanın işlem yapacağını söylediği yerdir, işlem yaptığı yer değil ve 25 Aralık vadesinde bir çiftin medyan birleşik marjı 459,92 USD genişliğinde. Artık grafiği buradaki savunmadır: her çift o marjın yarısının içine düşüyor, yani doğru, içinden geçirildiği gürültünün epey içinde kalıyor; ama orta fiyatlardan okunan bir oran hâlâ niyetlerden okunan bir orandır.
Bitcoin ile Ether arasındaki fark ölçülmüş, açıklanmış değil. Bu yazı, iki tahtanın 46 günden itibaren yarım puan ile bir puan arasında ayrıştığını gösteriyor ve bir açıklamayı doğrulamaktan çok dışarıda bırakıyor: ayrışma bir coin kiralama oranı değil, çünkü aynı uyumlar coin borç vermeyi fiilen sıfır olarak fiyatlıyor. Geriye kalan şey, aynı teminat rejimindeki iki tahta arasında dolar oranının kendisindeki bir açıklık; yayımlanmış çalışmaların da bildirip açıklamadığı bir açıklık ve kotasyonların tek bir anlık görüntüsündeki hiçbir şey bunu çözemez.
Yukarıdaki her opsiyon rakamı anahtar istemeyen Deribit uç noktalarından geldi ve Hazine serileri kamuya açık FRED serileri; dolayısıyla ölçümün tamamı bir öğleden sonrada sıfırdan yeniden kurulabilir. Borsalar arası perpetual okumaları, Binance, Bybit, OKX, Bitget, Hyperliquid ve Deribit'i tek bir saate okuyan Athenum'un kendi normalize beslemesinden geliyor ve yanındaki 37 ücretsiz araç, bunların 35'i hesap makinesi, hesap istemiyor, e-posta adresi almıyor ve kimsenin kullanımına sınır koymuyor. Bu borsalar arası okumaların geldiği terminal, app.athenum.xyz adresinde ücretsiz 7 günlük Pro+ denemesiyle açılıyor ve kart istemiyor.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics; kripto türevleri, piyasa verileri ve makroekonomik bağlam üzerine çalışan üç kişilik yayın ekibimizdir.