Table of Contents7 sections
- Welchen Zinssatz impliziert das Bitcoin-Optionsboard?
- Wie liest man einen Zinssatz aus einem Paar von Optionsquoten ab?
- Ist die Zahl identifiziert oder nur Rauschen mit einer Nachkommastelle?
- Stimmt das Optionsboard mit dem Futures-Board überein?
- Warum impliziert Ether 91 Sekunden später einen niedrigeren Zinssatz als Bitcoin?
- Was sagen die Perpetuals heute zum selben Zinssatz?
- Was diese Messung nicht zeigt
TLDR. Der implizite Zinssatz der Bitcoin-Optionen ist nirgends ein notiertes Feld: Er ist der Zinssatz, der in den Quoten steckt, denn ein Optionsboard bepreist einen Dollar, den man erst bei Verfall erhält, und man kann ihn ohne Schlüssel ablesen. Gelesen am 2026-10-12 um 08:37 UTC über 399 zweiseitig gequotete Basispreispaare auf dem vollständigen Deribit-Board für Bitcoin-Optionen, bei einem Index von 83.621,84 USD, läuft der implizite stetige Zinssatz auf 5,99 Prozent bei 11 Tagen, 5,59 Prozent bei 74 Tagen und 5,22 Prozent bei 165 Tagen. Der Wert bei 11 Tagen trägt ein 95-Prozent-Anpassungsintervall von plus oder minus 2,07 Punkten; ab 46 Tagen ist es plus oder minus weniger als ein Viertelpunkt. Der 3-Monats-Treasury-Bill, den die Federal Reserve Bank of St. Louis zuletzt veröffentlicht hat, der Wert der Reihe DTB3 vom 2026-10-08, liegt bei 4,05 Prozent, das Bitcoin-Board verlangt für dieselben Dollar also etwa 1,5 Punkte mehr, 1,46, sobald beide weiter unten auf eine Verzinsungsbasis gebracht sind. Dann die Kontrolle, die die saubere Lesart verdirbt: Das Ether-Board, 91 Sekunden später am 2026-10-12 gelesen, impliziert 4,61 Prozent beim selben Verfall in 74 Tagen, 0,97 Punkte unter Bitcoin, und ein Dollarzins kann nicht davon abhängen, welche Münze dagegen gestellt wird. Was die Anpassung zurückgewinnt, ist der Zinssatz, mit dem die Quoten einer einzelnen Plattform einen Dollar diskontieren, und kein risikofreier Zins, und der Abstand zwischen zwei Boards auf demselben Handelsplatz im selben Durchgang ist ein veröffentlichtes und bis heute unerklärtes Ergebnis und nichts, was dieser Beitrag auflösen kann.
Welchen Zinssatz impliziert das Bitcoin-Optionsboard?
Am 2026-10-12 um 08:37:43 UTC zwischen 5,2 und 6,1 Prozent, je nachdem, wie weit man hinausschaut, und die Schätzung ist weit präziser, als Marktzahlen es je werden. Das vollständige Deribit-Board für Bitcoin trug in dieser Sekunde 884 gelistete Kontrakte, davon teilten 399 Call- und Put-Paare einen Basispreis und hatten auf allen vier Beinen ein laufendes Gebot und einen laufenden Brief. Passt man diese Paare Verfall für Verfall an, ergibt sich:
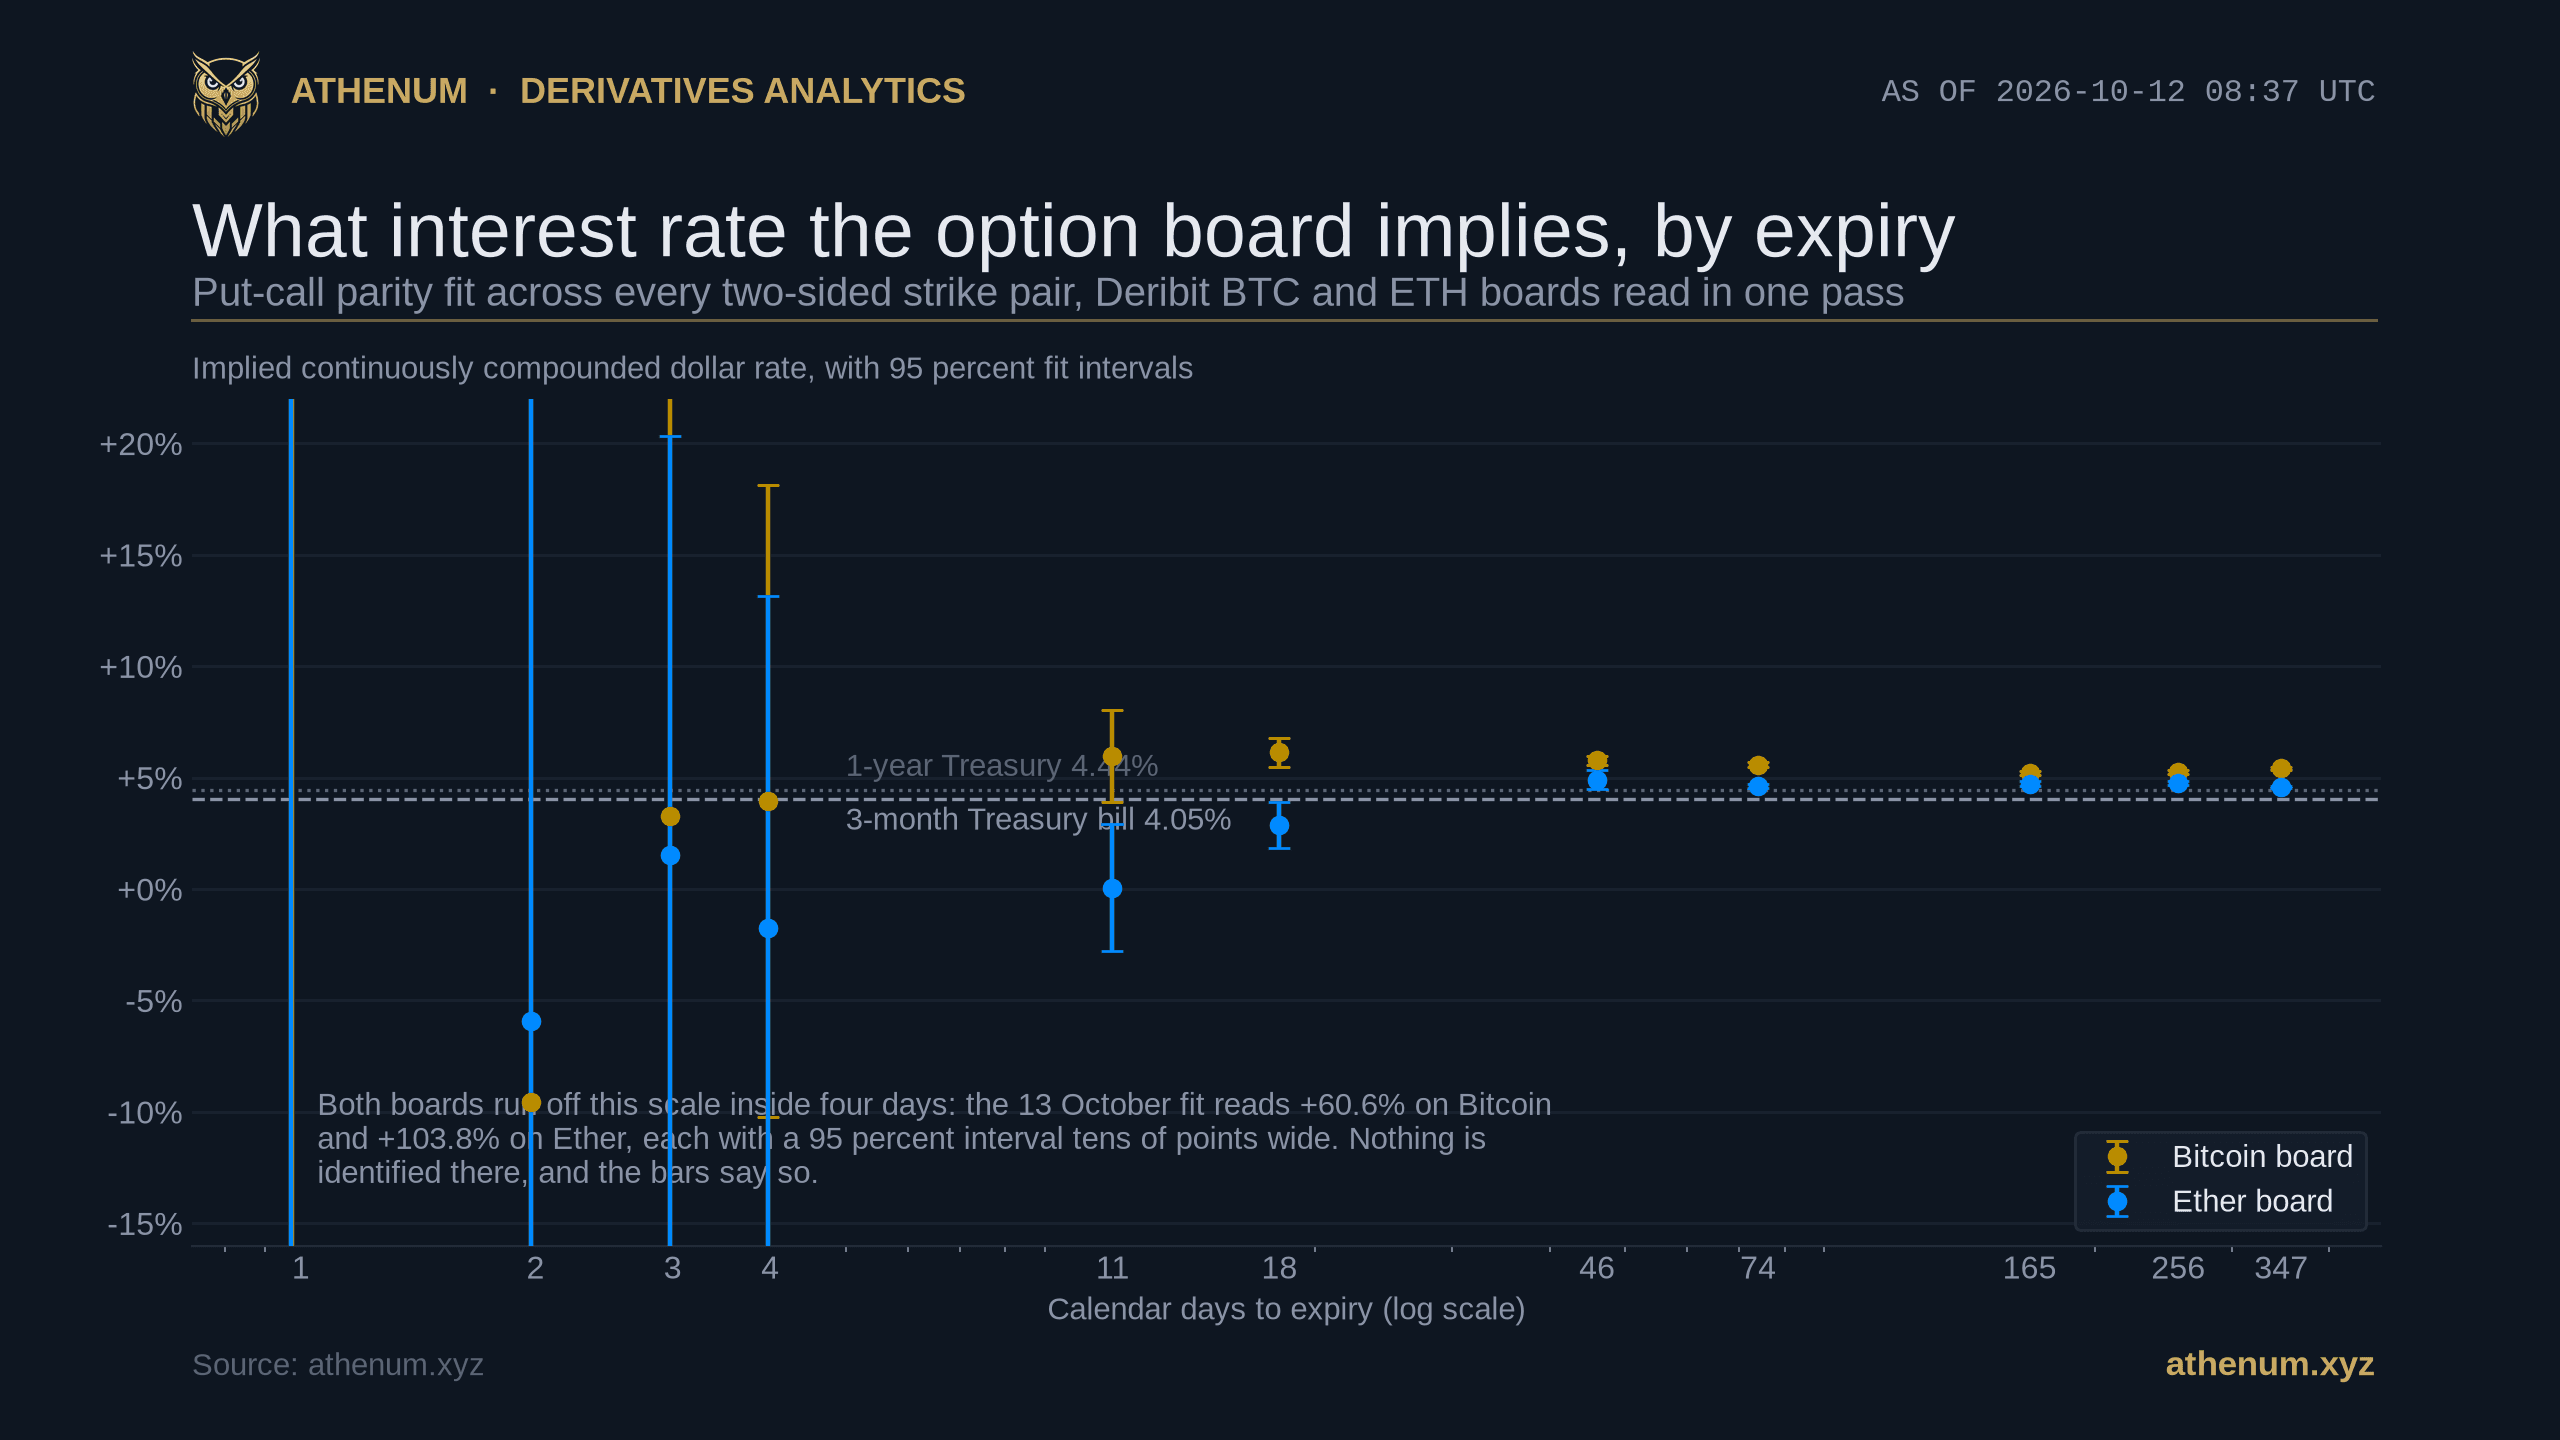
- 5,99 Prozent bei 11 Tagen (23. Oktober, 23 Paare, 95-Prozent-Intervall plus oder minus 2,07 Punkte), 6,13 Prozent bei 18 Tagen (30. Oktober, 45 Paare, plus oder minus 0,64). - 5,78 Prozent bei 46 Tagen (27. November, 48 Paare, plus oder minus 0,20) und 5,59 Prozent bei 74 Tagen (25. Dezember, 58 Paare, plus oder minus 0,11). - 5,22 Prozent bei 165 Tagen, 5,25 Prozent bei 256 Tagen und 5,42 Prozent bei 347 Tagen (26. März, 25. Juni und 24. September 2027, 52, 54 und 42 Paare, Intervalle von 0,09, 0,08 und 0,06 Punkten). - Überhaupt nichts innerhalb von vier Tagen. Die Anpassung für den 13. Oktober liest plus 60,57 Prozent und die für den 14. Oktober minus 9,53 Prozent, bei 95-Prozent-Intervallen von plus oder minus 138 und 59 Punkten. Das sind keine Zinssätze. Das sind dieselben wenigen Dollar Quotierungsrauschen, geteilt durch einen Horizont von einem oder zwei Tagen.
Gegen die veröffentlichte Dollarkurve derselben Tage gehalten, ist die Form vertraut und das Niveau nicht: Der 3-Monats-Bill DTB3 wies 4,05 Prozent aus und das 1-Jahres-Treasury DGS1 4,44 Prozent in ihren Werten vom 2026-10-08, den jüngsten, die die Federal Reserve Bank of St. Louis mit Stand heute Morgen, 2026-10-12, veröffentlicht hat. Diese zwei sind in eigenen Konventionen notiert, der Bill auf Diskontbasis und das Treasury als Par-Rendite, rechnet man also beide auf die stetige Basis um, die dieser Beitrag benutzt, liegt der Bill bei 4,13 Prozent und der 1-Jahres-Wert bei 4,39 Prozent. Auf dieser gleichartigen Grundlage liegt das Bitcoin-Board bei 74 Tagen 1,46 Punkte über dem Bill und bei 347 Tagen 1,03 Punkte über dem 1-Jahres-Wert.
Nichts an dem Rahmen hier ist neu, und etwas anderes zu behaupten wäre unredlich. Brenner und Galai beschrieben 1986, wie man durch Umstellen der Put-Call-Parität einen impliziten Zinssatz herauszieht, Ronn und Ronn prüften 1989 im Review of Financial Studies die Box-Spread-Bedingungen an CBOE-Optionen, wo die amerikanische Ausübung Schranken statt eines Punktzinses einbringt, und van Binsbergen, Diamond und Grotteria bauten 2022 im Journal of Financial Economics die US-Kurve des risikofreien Zinses aus europäischen Box-Spreads auf den S&P 500 neu auf. Speziell für Krypto haben Bergault, Bieber, Gueant und Zhang *Cryptocurrencies and Interest Rates: Inferring Yield Curves in a Bondless Market* veröffentlicht (arXiv 2509.03964, September 2025, revidiert Dezember 2025), eine Arbeit, die genau diese Kurve aus Deribit-Optionsdaten baut, weil die Anlageklasse keine Anleihen hat, aus denen man sie bauen könnte, und Alexander, Chen, Deng und Wang haben die fiatfreie Put-Call-Parität und den Box-Spread-Test für dasselbe inverse Board in *Arbitrage opportunities and efficiency tests in crypto derivatives* (Journal of Financial Markets, 2024) aufgestellt. Auch der Abstand zwischen Bitcoin und Ether, dem dieser Beitrag einen eigenen Abschnitt widmet, gehört in diese Literatur: Bergault und Koautoren berichten über 2022 bis 2024 einen durchschnittlichen Abstand von etwa 1 Punkt zwischen den aus den zwei Boards abgeleiteten Dollarzinsen, der mit der Laufzeit abnimmt, und genau diese Form wird hier in einem Durchgang noch einmal gemessen. Was folgt, ist eine datierte Replikation am laufenden Board mit Fehlerbalken, keine neue Methode und kein neuer Befund.
Wie liest man einen Zinssatz aus einem Paar von Optionsquoten ab?
Indem man eine Gerade durch das Board legt, denn die Put-Call-Parität ist eine Gerade, und beide ihrer Koeffizienten sind Größen, die man haben will. Für europäische Optionen auf denselben Basiswert und denselben Verfall ist der Call-Preis minus der Put-Preis am Basispreis K gleich dem Diskontfaktor mal dem Forward minus K. Deribit notiert seine Bitcoin-Optionen in BTC, jede Prämie wird also zu Dollar, indem man sie mit dem Index derselben Sekunde multipliziert.
1. Bilde die Paare des Boards. Behalte nur Basispreise, an denen ein Call und ein Put beide ein laufendes Gebot und einen laufenden Brief haben. Am 2026-10-12 waren das 399 Paare auf Bitcoin und 351 auf Ether, aus 884 und 750 gelisteten Kontrakten. 2. Baue die y-Achse. Nimm für jedes Paar die Call-Mitte minus die Put-Mitte, in Coin, und multipliziere mit dem Index, den `public/get_index_price?index_name=btc_usd` für Bitcoin um 08:37:43 UTC mit 83.621,84 USD zurückgab. 3. Lege die Gerade. Regressiere diese Differenz auf den Basispreis. Die Steigung ist der negative Diskontfaktor und der Achsenabschnitt ist der Diskontfaktor mal dem Forward, der Forward ist also der Achsenabschnitt geteilt durch die negative Steigung. 4. Mache aus dem Diskontfaktor einen Zinssatz. Der stetige Zinssatz ist der negative natürliche Logarithmus des Diskontfaktors, geteilt durch den Jahresbruchteil bis zum Verfall. Der Standardfehler der Steigung läuft unverändert durch, und daher kommt jedes oben genannte Intervall. 5. Führe ihn in ein Bewertungsmodell zurück. Der Zinssatz, den man gerade zurückgewonnen hat, ist genau das `r`, das jedes Optionsbewertungsmodell haben will, auch der kostenlose Athenum-Rechner für Black-Scholes; er rechnet vom Kassakurs und nicht von einem Forward, und was das eine in das andere überführt, ist ein Zinssatz: Auf dem Verfall in 347 Tagen liefert dieselbe Anpassung einen Forward von 87.964,66 USD gegen den Index von 83.621,84 USD, eine stetige Prämie von 5,33 Prozent, die die einfache Konvention als 5,46 Prozent annualisieren würde, neben den 5,42 Prozent, die die Steigung als Diskontsatz zurückgibt. Steigung und Achsenabschnitt werden getrennt geschätzt, die zwei müssen also nicht übereinstimmen, und der Keil von 0,10 Punkten zwischen ihnen ist die implizite Leihgebühr der Münze selbst, die der Ether-Abschnitt weiter unten über die Verfalltermine hinweg misst und von Null nicht unterscheidbar findet. Das ist die Zahl, die in das Zinsfeld des Rechners gehört: 5,42 Prozent und nicht die Null, die eine Krypto-Optionstabelle voreingestellt hat. 6. Prüfe gegen die Variante ohne Forward darin. Nimm zwei beliebige Basispreise und bilde die Differenz ihrer zwei Paritätsbeziehungen. Der Forward fällt heraus, und was bleibt, ist ein Box-Spread, dessen Preis ein Diskontfaktor ist. Auf einem in Coin besicherten Board fällt der Index nicht mit ihm heraus, weil die Prämie in Coin gezahlt wird, diese Variante lässt also eine Eingangsgröße weg und nicht zwei.

Warum die Anpassung glaubwürdig ist: Auf dem Verfall vom 25. Dezember sitzen alle 58 Residuen innerhalb der Hälfte der kombinierten quotierten Spanne von Gebot zu Brief des Paares, das sie erzeugt hat. Das Board ist bis innerhalb seiner eigenen Handelskosten in sich konsistent, die Gerade liest also einen Preis und kein Rundungsartefakt.
Ist die Zahl identifiziert oder nur Rauschen mit einer Nachkommastelle?
Beides, und der Horizont entscheidet, was davon. Die 58 zweiseitig gequoteten Basispreise auf dem Verfall vom 25. Dezember ergeben 1.653 Paare, von denen 1.570 mindestens 5 Prozent des Index auseinanderliegen, und jedes davon lässt sich als eigener Box-Spread bepreisen, was eine Verteilung statt eines Punkts ergibt: Die mediane Box dieses Verfalls impliziert 5,54 Prozent, bei einem Interquartilsbereich von 5,25 bis 5,91 Prozent, gegen 5,59 Prozent für die Regression, die alle zugleich benutzt. Die zwei sind nicht unabhängig voneinander, und das gehört gesagt: Die Steigung der kleinsten Quadrate ist genau das mit dem quadrierten Basispreisabstand gewichtete Mittel derselben paarweisen Boxen, die 0,05 Punkte zwischen dem Median und der Anpassung sind also eine Aussage über die Schiefe einer einzigen Verteilung und keine zweite Meinung. Was die Verteilung dagegen einbringt, ist ein ehrliches Bild der Streuung, und das ist die nächste Grafik.

Der Trichter ist der Befund. Jede Box ist dieselbe Rechnung auf demselben Board in derselben Sekunde, und das Einzige, was sich von links nach rechts ändert, ist die Zahl der Tage, durch die das Rauschen geteilt wird. Ein Verfall in einem Tag liefert 16 brauchbare Paare, deren mittlere Hälfte allein 173 Punkte spannt, zu hoch für diese Skala und entsprechend beschriftet; der Dezember-Verfall liefert 1.570 über zwei Drittel eines Punkts.
Legt man dieselbe Gerade durch Deribits eigene veröffentlichte Mark-Preise statt durch die laufenden Quoten, sieht der Zinssatz fast gleich aus, 5,5885 Prozent bei 74 Tagen, aber es ist keine zweite Messung. Deribit veröffentlicht `interest_rate` auf allen 884 Bitcoin-Optionsinstrumenten als genau 0,0 und markiert seine Optionen am datierten Future desselben Verfalls, der aus den Marks abgeleitete Zinssatz ist also rein rechnerisch die annualisierte Prämie dieses Futures über dem Index: Der natürliche Logarithmus der Mitte des Futures vom 25. Dezember von 84.573,75 USD über dem Index von 83.621,84 USD, geteilt durch den Jahresbruchteil, ist 5,5851 Prozent. Die zwei Werte stimmen auf 0,0034 Punkte überein, weil sie dieselbe Zahl in anderen Kleidern sind. Wer einen Zinssatz von Options-Marks abliest, liest sich die Futures-Basis selbst zurück.
Stimmt das Optionsboard mit dem Futures-Board überein?
Auf etwa fünf Basispunkte des Index genau, was wie eine Kontrolle klingt und einer Identität näher kommt, deshalb lohnt es, deutlich zu sagen, was es nicht ist. Vergleicht man jeden Paritäts-Forward mit der Mitte des datierten Deribit-Futures auf denselben Verfall, liegt die mediane absolute Differenz über die 11 Verfalltermine bei 8,18 USD und die größte bei 44,55 USD am 25. Juni 2027, was 5,3 Basispunkten des Index entspricht. Die mediane kombinierte quotierte Spanne der Basispreispaare hinter jeder Anpassung reicht von 359,57 bis 940,75 USD, jede dieser Differenzen liegt also tief innerhalb der Kosten, das Paar zu handeln, das sie erzeugt hat. Diese Übereinstimmung ist nahezu automatisch: Der Paritäts-Forward ist der Achsenabschnitt geteilt durch die negative Steigung, und das reproduziert den Future, wann immer das Board konsistent gegen seinen eigenen Future quotiert ist, die Dollarwerte oben messen also Quotierungsrauschen und bestätigen kein Niveau. Das Niveau selbst ist genauso unoriginell, und das ist der Teil, den ein Leser mitnehmen sollte: Die Anpassung an die Quoten bei 74 Tagen von 5,5851 Prozent und die annualisierte Prämie des Futures auf denselben Verfall, 5,5851 Prozent, stimmen auf vier Dezimalstellen überein. Über die sieben identifizierten Verfalltermine liegt die Anpassung an die Quoten im Median 0,13 Punkte von der Futures-Basis entfernt, höchstens 0,59 Punkte, und zwar auf dem Kontrakt mit 11 Tagen. Das Optionsboard hat keine eigene Meinung über das Niveau. Was es hinzufügt, ist eine Anpassung über Dutzende Basispreise statt einer einzigen Quote, und ein Fehlerbalken. Der Athenum-Beitrag zur Terminstruktur der Bitcoin-Futures-Basis hat dieselbe Kurve am 2026-08-19 von der anderen Seite gemessen, mit der Konvention Basis gleich Mark durch Index minus eins, skaliert mit 365 durch Tage; auf dem Verfall vom 25. Dezember ergibt diese Konvention heute 5,6168 Prozent aus der Mitte des Futures und 5,6249 Prozent aus seinem Mark, gegen 5,5851 Prozent stetig verzinst, und die Differenz ist Verzinsungskonvention und Quotenwahl und keine Uneinigkeit. Der Erklärbeitrag zu Cash and Carry ist der Trade, der in diesem Abstand lebt.
Warum impliziert Ether 91 Sekunden später einen niedrigeren Zinssatz als Bitcoin?
Weil das, was die Anpassung zurückgewinnt, kein risikofreier Zins ist, und das ist der Teil des Beitrags, der die Schlagzeile auseinandernimmt. Ein Dollar, der gegen Bitcoin-Sicherheiten geliehen wird, und ein Dollar, der gegen Ether-Sicherheiten geliehen wird, sind derselbe Dollar, zwei Boards auf demselben Handelsplatz, im selben Sicherheitenregime, 91 Sekunden auseinander gelesen, dürften sich also nicht uneinig sein. Sie sind es, bei jedem Verfall, an dem am 2026-10-12 beide identifiziert sind:
Verfall | Tage | Bitcoin-Board | Ether-Board | Abstand |
|---|---|---|---|---|
23. Oktober 2026 | 11 | 5,99 % +- 2,07 | 0,06 % +- 2,84 | 5,93 Punkte |
30. Oktober 2026 | 18 | 6,13 % +- 0,64 | 2,87 % +- 1,04 | 3,26 Punkte |
27. November 2026 | 46 | 5,78 % +- 0,20 | 4,91 % +- 0,43 | 0,87 Punkte |
25. Dezember 2026 | 74 | 5,59 % +- 0,11 | 4,61 % +- 0,10 | 0,97 Punkte |
26. März 2027 | 165 | 5,22 % +- 0,09 | 4,74 % +- 0,11 | 0,49 Punkte |
25. Juni 2027 | 256 | 5,25 % +- 0,08 | 4,77 % +- 0,08 | 0,49 Punkte |
24. September 2027 | 347 | 5,42 % +- 0,06 | 4,57 % +- 0,04 | 0,85 Punkte |
Jeder Abstand in dieser letzten Spalte ist die Differenz der zwei ungerundeten Anpassungen, drei von ihnen liegen deshalb 0,01 neben dem, was die Subtraktion der gerundeten Zellen daneben ergibt. An den vier längsten Verfallterminen kommen die Intervalle einer Überlappung nicht einmal nahe, die Uneinigkeit ist also kein Stichprobenrauschen. Die verlockende Auflösung lautet, dass ein in Coin besichertes Board den Dollarzins mit den Kosten vermischt, die Münze zu leihen, und sie ist falsch. Bildet man die Differenz der zwei Paritätsbeziehungen, fällt das Coin-Bein heraus: Die Steigung ist der Dollar-Diskontfaktor und nichts sonst. Der Zins auf die Münze sitzt stattdessen im Achsenabschnitt, und er lässt sich direkt ablesen, denn der Achsenabschnitt geteilt durch den Index ist der Nullkuponpreis der Münze selbst. Auf diesem Board in dieser Sekunde gemessen, ergibt das einen Bitcoin-Leihzins von minus 0,06 Prozent bei 74 Tagen und von minus 0,16 bis plus 0,10 Prozent über die vier längsten Verfalltermine, was von Null nicht zu unterscheiden ist. Das Board bepreist das Verleihen der Münze also mit nichts, und der eine Punkt zwischen Bitcoin und Ether ist keine Leihgebühr.
Was bleibt, ist eine Uneinigkeit über Dollar zwischen zwei Boards im selben Sicherheitenregime auf demselben Handelsplatz, und genau das haben Bergault und Koautoren über drei Jahre dokumentiert und nicht erklärt. Die ehrliche Bezeichnung für die 5,59 Prozent ist deshalb der Zinssatz, mit dem Deribits Bitcoin-Quoten einen Dollar auf den 25. Dezember diskontieren, ein Plattformzins und kein risikofreier, und die 4,61 Prozent des Ether-Boards sind dasselbe, abgelesen auf einem anderen Board, ohne anerkannte Erklärung dafür, warum sie sich unterscheiden.
Was sagen die Perpetuals heute zum selben Zinssatz?
Etwas viel Lauteres und viel weniger Brauchbares, und hier verdient unser eigener börsenübergreifender Feed sein Geld. Liest man Athenums normalisierten Derivate-Feed im Balken vom 08:00 UTC am 2026-10-12 und annualisiert das Funding jedes Handelsplatzes mit dessen eigenem Intervall, also 8 Stunden auf Binance, Bybit, OKX, Bitget und Deribit und 1 Stunde auf Hyperliquid, lesen sich dieselben Finanzierungskosten so, in einfacher Annualisierung und nicht in der stetigen Verzinsung, die für die Optionskurve benutzt wird, ein Konventionsunterschied von unter 0,001 Punkten an dieser Stelle, weil eine Funding Rate 1.095 oder 8.760 Mal im Jahr aufzinst und nicht einmal:

Binance, Bybit, OKX, Bitget, Deribit und Hyperliquid, eine Stunde, ein Vermögenswert: Die Antwort der Perpetuals auf dieselbe Frage spannt 7,89 Punkte. Die Whisker sind der Interquartilsbereich der vergangenen 168 stündlichen Werte, und auf Bitget und Hyperliquid laufen sie bis 10,95 Prozent, was kein Marktpreis ist, sondern die in die Funding-Formel geschriebene Zinskomponente von 0,01 Prozent je 8 Stunden.
Binance las plus 2,55 Prozent, Bitget plus 2,83, OKX plus 3,07, Bybit plus 4,47, Deribit plus 7,99 und Hyperliquid plus 10,44, eine Spanne von 7,89 Punkten zwischen dem günstigsten und dem teuersten Handelsplatz in derselben Stunde. Über die abgeschlossene Woche vor diesem Balken, vom 2026-10-05 09:00 UTC bis zum 2026-10-12 08:00 UTC, spannen die Mittelwerte je Handelsplatz von 0,48 Prozent auf Binance bis 6,39 Prozent auf Bitget, immer noch 5,9 Punkte breit. Hält man das gegen die plus oder minus 0,11 Punkte des 74-Tage-Werts auf dem Optionsboard, oder gegen plus oder minus 0,21, wenn man ihn mit einem heteroskedastizitätsrobusten Schätzer neu rechnet, was die ehrliche Variante ist, weil die quotierte Spanne mit dem Basispreis breiter wird, ist die Reihenfolge immer noch nicht knapp: Wer den Preis haben will, den der Markt für einen Dollar nimmt, bekommt ihn vom Optionsboard, und das Funding gibt ihn nicht her.
Ein Teil der Spanne der Perpetuals ist überhaupt kein Preis. Die Funding-Formel addiert auf den meisten Handelsplätzen eine feste Zinskomponente von 0,01 Prozent je 8 Stunden, was auf 10,95 Prozent im Jahr hinausläuft, und was tatsächlich schwankt, ist die Prämie dagegen. Im obigen 168-Stunden-Fenster lag Hyperliquid in 77 dieser Stunden innerhalb von 0,22 Punkten um 10,95, Bitget in 54 und Bybit in 4, wer diese Werte annualisiert, liest also zum Teil eine Konstante, die jemand fest eingetragen hat, und nicht die heutigen Kosten des Geldes. Deribit ist die Ausnahme, die es belegt: Sein Funding ist reine gekappte Prämie ohne Zinskomponente, und deshalb berührt seine Reihe in diesem Fenster genau Null und bleibt nie bei 10,95 hängen. Unsere Erklärbeiträge dazu, wie Funding Rates berechnet werden, und dazu, dass das Funding-Intervall eine Eigenschaft des Symbols und nicht der Börse ist, erklären, warum die Annualisierung Handelsplatz für Handelsplatz gemacht werden muss, und der kostenlose Funding-Rate-Rechner macht diese Rechnung für eine Position, die man tatsächlich hält, und der Funding-Arbitrage-Rechner bepreist den Carry-Trade, dessen Zinssatz dieser ganze Beitrag misst.
Was diese Messung nicht zeigt
Es ist ein Augenblick. Jede Optionszahl hier kommt aus einem einzelnen Durchgang über die Deribit-Boards zwischen 08:37:43 und 08:39:14 UTC am 2026-10-12. Zinssätze bewegen sich, und das vordere Ende dieser Kurve bewegt sich heftig, nichts von dem oben Gesagten sollte also nächste Woche als aktuelle Zahl zitiert werden.
Es ist allein Deribit. Deribit ist der kryptonative Optionshandelsplatz, dessen vollständiges Board ohne Schlüssel lesbar ist, und deshalb wird hier dieses Board gemessen, und ein Zinssatz, der aus den Quoten eines einzelnen Handelsplatzes impliziert ist, trägt dessen eigene Sicherheiten- und Kreditbedingungen in sich. Die Literatur zu Box-Spreads macht denselben Punkt über die Aktienmärkte, wo der implizite Zinssatz aus genau diesem Grund über den Treasuries liegt.
Es sind Mittelkurse und keine Abschlüsse. Eine Mitte ist der Kurs, zu dem das Board sagt, es würde handeln, und nicht der, zu dem es gehandelt hat, und auf dem Verfall vom 25. Dezember ist die mediane kombinierte Spanne eines Paares 459,92 USD breit. Die Residuengrafik ist die Verteidigung: Jedes Paar landet innerhalb der Hälfte dieser Spanne, die Gerade liegt also gut innerhalb des Rauschens, durch das sie gelegt ist, aber ein Zinssatz, der von Mittelkursen abgelesen ist, bleibt ein Zinssatz, der von Absichten abgelesen ist.
Der Abstand zwischen Bitcoin und Ether ist gemessen und nicht erklärt. Dieser Beitrag zeigt, dass die zwei Boards ab 46 Tagen um einen halben bis einen Punkt uneinig sind, und er schließt eine Erklärung aus statt eine ein: Die Uneinigkeit ist keine Leihgebühr für die Münze, denn dieselben Anpassungen bepreisen das Verleihen der Münze mit praktisch Null. Was bleibt, ist eine Lücke im Dollarzins selbst zwischen zwei Boards im selben Sicherheitenregime, die die veröffentlichte Arbeit berichtet und ebenfalls nicht erklärt, und nichts in einer einzelnen Momentaufnahme von Quoten kann sie klären.
Jede Optionszahl oben kam von Deribit-Endpunkten, die keinen Schlüssel verlangten, und die Treasury-Reihen sind öffentliche FRED-Reihen, die ganze Messung lässt sich also an einem Nachmittag von Null neu aufbauen. Die börsenübergreifenden Perpetual-Werte kommen aus Athenums eigenem normalisiertem Feed, der Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit auf eine Uhr bringt, und die 37 kostenlosen Werkzeuge daneben, 35 davon Rechner, verlangen kein Konto, nehmen keine E-Mail-Adresse und begrenzen bei niemandem die Nutzung. Das Terminal hinter diesen börsenübergreifenden Werten öffnet mit einem kostenlosen 7-Tage-Test von Pro+ unter app.athenum.xyz, der keine Karte verlangt.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.