Table of Contents7 sections
- Какую процентную ставку подразумевает доска опционов на биткоин?
- Как прочитать ставку по паре опционных котировок?
- Эта цифра действительно измерена или это шум с десятичным знаком?
- Согласуется ли опционная доска с доской фьючерсов?
- Почему эфир подразумевает ставку ниже, чем биткоин, 91 секунду позже?
- Что говорят о той же ставке перпетуалы сегодня?
- Чего это измерение не показывает
TLDR. Подразумеваемая процентная ставка в опционах на биткоин нигде не стоит отдельным котируемым полем: это ставка, спрятанная внутри котировок, потому что опционная доска оценивает доллар, который вы получите только в экспирацию, и прочитать её можно без ключа. Замер 2026-10-12 в 08:37 UTC по 399 двусторонним парам страйков на всей доске опционов на биткоин на Deribit, при индексе на 83 621,84 USD, даёт подразумеваемую непрерывно начисляемую ставку 5,99 процента на 11 днях, 5,59 процента на 74 днях и 5,22 процента на 165 днях. У значения на 11 днях 95-процентный интервал подгонки составляет плюс-минус 2,07 пункта; с 46 дней и дальше он плюс-минус меньше четверти пункта. 3-месячный казначейский вексель, последним опубликованный Федеральным резервным банком Сент-Луиса, значение серии DTB3 за 2026-10-08, стоит на 4,05 процента, так что доска биткоина просит примерно на 1,5 пункта больше за те же доллары, и 1,46 пункта, если обе величины привести к одной основе начисления, как сделано ниже. А дальше идёт контроль, который портит чистое прочтение: доска эфира, прочитанная на 91 секунду позже 2026-10-12, подразумевает 4,61 процента на той же 74-дневной экспирации, на 0,97 пункта ниже биткоина, а долларовая ставка не может зависеть от того, какая монета заложена против неё. Подгонка восстанавливает ту ставку, по которой котировки одной платформы дисконтируют доллар, а не безрисковую ставку, и разрыв между двумя досками на одной площадке в одном и том же проходе есть опубликованный и до сих пор необъяснённый результат, а не то, что этот текст способен разрешить.
Какую процентную ставку подразумевает доска опционов на биткоин?
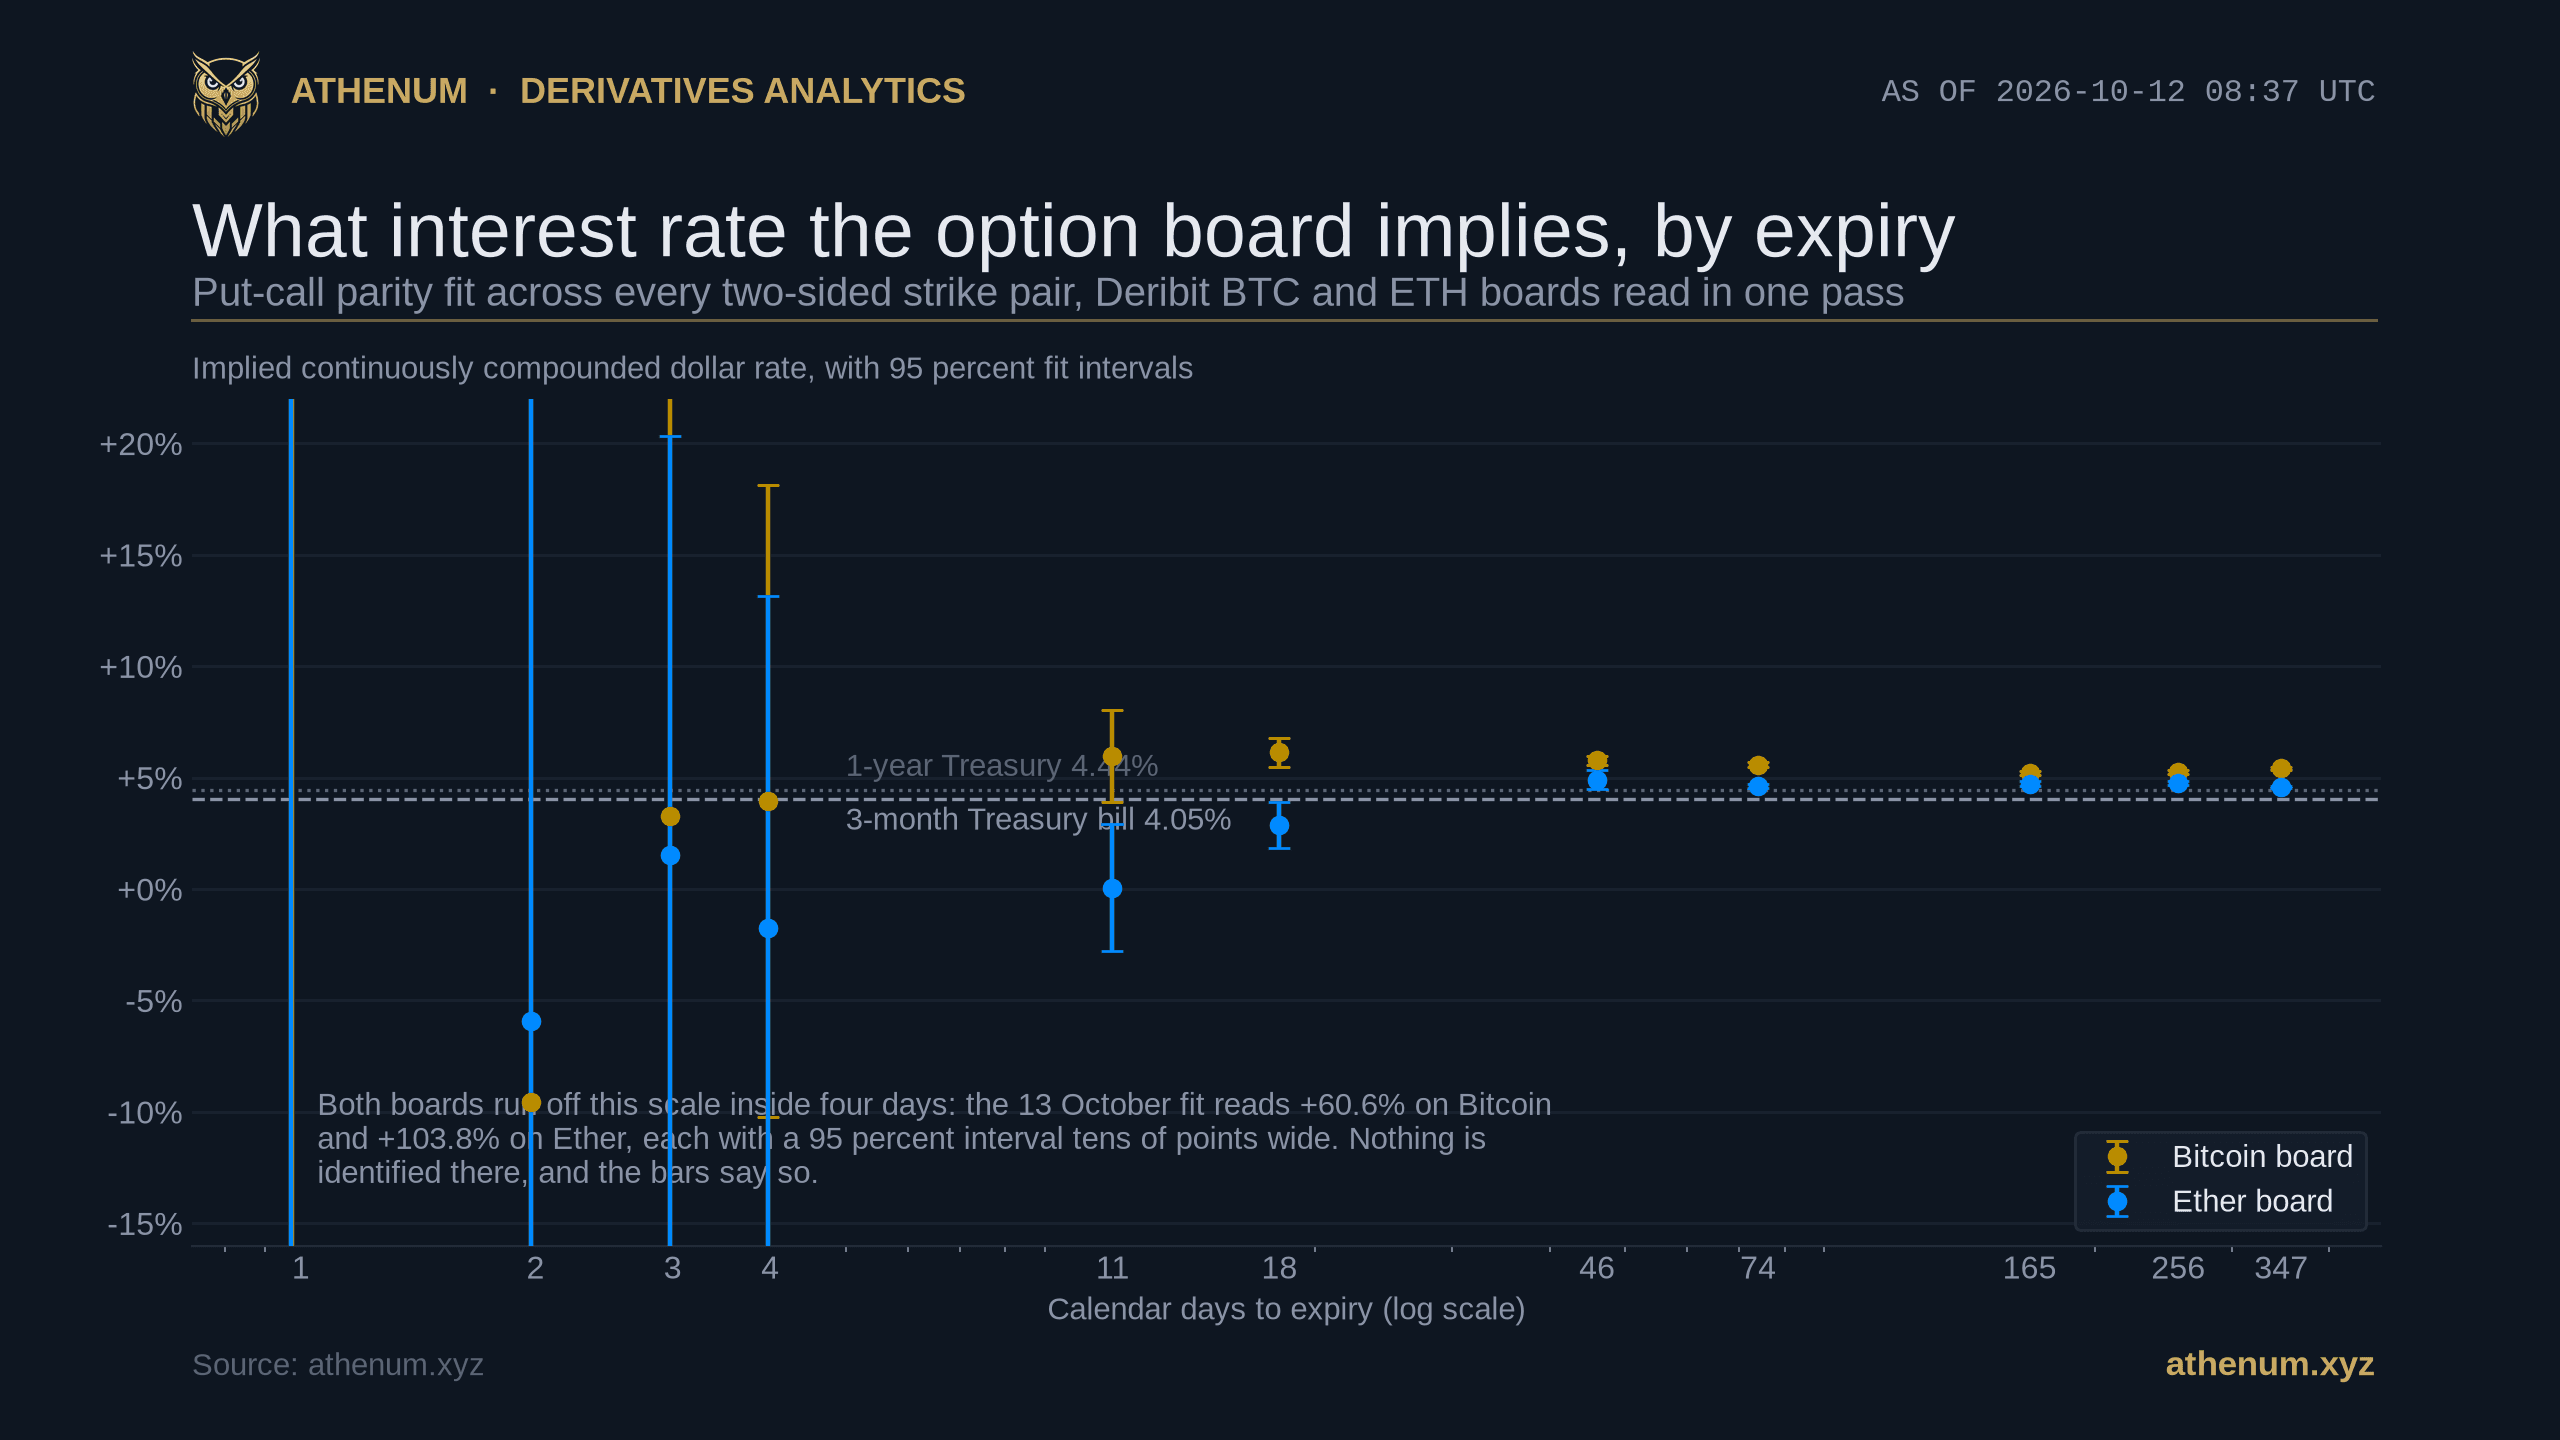
На 2026-10-12 в 08:37:43 UTC - от 5,2 до 6,1 процента, смотря как далеко вы смотрите, и эта оценка куда точнее, чем вообще бывают почти все рыночные цифры. Вся доска биткоина на Deribit несла в ту секунду 884 контракта в листинге, из которых 399 пар коллов и путов делили страйк и имели живой бид и живой аск на всех четырёх ногах. Подгонка этих пар экспирация за экспирацией даёт:
- 5,99 процента на 11 днях (23 октября, 23 пары, 95-процентный интервал плюс-минус 2,07 пункта), 6,13 процента на 18 днях (30 октября, 45 пар, плюс-минус 0,64). - 5,78 процента на 46 днях (27 ноября, 48 пар, плюс-минус 0,20) и 5,59 процента на 74 днях (25 декабря, 58 пар, плюс-минус 0,11). - 5,22 процента на 165 днях, 5,25 процента на 256 днях и 5,42 процента на 347 днях (26 марта, 25 июня и 24 сентября 2027 года, 52, 54 и 42 пары, интервалы 0,09, 0,08 и 0,06 пункта). - Внутри четырёх дней - вообще ничего. Подгонка на 13 октября даёт плюс 60,57 процента, а подгонка на 14 октября минус 9,53 процента, при 95-процентных интервалах плюс-минус 138 и 59 пунктов. Это не ставки. Это те же несколько долларов котировочного шума, поделённые на горизонт в один или два дня.
Против опубликованной долларовой кривой на те же дни форма знакомая, а уровень нет: 3-месячный вексель DTB3 напечатал 4,05 процента, а 1-летняя казначейская бумага DGS1 4,44 процента в своих значениях за 2026-10-08, самых свежих, какие Федеральный резервный банк Сент-Луиса опубликовал к этому утру, 2026-10-12. Каждая из этих двух серий котируется по своей собственной конвенции, вексель на дисконтной основе и доходность к номиналу, так что перевод обеих на непрерывно начисляемую основу, которой пользуется этот текст, ставит вексель на 4,13 процента, а 1-летнюю бумагу на 4,39 процента. На такой сопоставимой основе доска биткоина сидит на 1,46 пункта выше векселя на 74 днях и на 1,03 пункта выше 1-летней бумаги на 347 днях.
Ничего нового в самой рамке здесь нет, и делать вид, что есть, было бы нечестно. Brenner и Galai изложили извлечение подразумеваемой ставки через перестановку паритета колл-пут в 1986 году, Ronn и Ronn проверили условия бокс-спреда на опционах CBOE в Review of Financial Studies в 1989 году, где американский стиль исполнения покупает границы, а не точечную ставку, а van Binsbergen, Diamond и Grotteria пересобрали безрисковую кривую США из европейских бокс-спредов на S&P 500 в Journal of Financial Economics в 2022 году. Конкретно для крипто Bergault, Bieber, Gueant и Zhang выложили работу *Cryptocurrencies and Interest Rates: Inferring Yield Curves in a Bondless Market* (arXiv 2509.03964, сентябрь 2025 года, пересмотрена в декабре 2025 года), которая строит именно такую кривую по опционным данным Deribit, потому что в этом классе активов нет облигаций, из которых её можно было бы построить, а Alexander, Chen, Deng и Wang изложили паритет колл-пут без фиата и тест на бокс-спред для той же инверсной доски в работе *Arbitrage opportunities and efficiency tests in crypto derivatives* (Journal of Financial Markets, 2024). Разрыв между биткоином и эфиром, которому этот текст отводит целый раздел, принадлежит и этой литературе: Bergault с соавторами сообщают о среднем расхождении примерно в 1 пункт между долларовыми ставками, выведенными из двух досок, с 2022 по 2024 год, затухающем с удлинением срока, и это та же форма, измеренная здесь заново в одном проходе. Дальше идёт датированная живая репликация с полосами погрешности, а не новый метод и не новая находка.
Как прочитать ставку по паре опционных котировок?
Проведя прямую через доску, потому что паритет колл-пут есть прямая линия, а оба её коэффициента как раз то, что вам нужно. Для европейских опционов на один и тот же базовый актив и одну экспирацию цена колла минус цена пута на страйке K равна дисконтному множителю, умноженному на форвард минус K. Deribit котирует свои опционы на биткоин в BTC, поэтому каждая премия переводится в доллары умножением на индекс в ту же секунду.
1. Соберите доску в пары. Оставьте только страйки, где и колл, и пут имеют живой бид и живой аск. На 2026-10-12 это были 399 пар на биткоине и 351 на эфире из 884 и 750 контрактов в листинге. 2. Постройте ось Y. Для каждой пары возьмите мид колла минус мид пута, в монете, и умножьте на индекс, который `public/get_index_price?index_name=btc_usd` вернул как 83 621,84 USD для биткоина в 08:37:43 UTC. 3. Проведите прямую. Прорегрессируйте эту разность на страйк. Наклон есть минус дисконтный множитель, а свободный член есть дисконтный множитель, умноженный на форвард, так что форвард есть свободный член, поделённый на минус наклон. 4. Переведите дисконтный множитель в ставку. Непрерывно начисляемая ставка есть минус натуральный логарифм дисконтного множителя, поделённый на долю года до экспирации. Стандартная ошибка наклона проходит сюда напрямую, и именно из неё берётся каждый интервал, приведённый выше. 5. Верните её обратно в модель оценки. Ставка, которую вы только что восстановили, есть тот самый вход `r`, который требует любая модель оценки опционов, включая бесплатный калькулятор Блэка-Шоулза от Athenum; он считает от спота, а не от форварда, а ставка и есть то, что переносит одно в другое: на экспирации в 347 дней та же подгонка выдаёт форвард 87 964,66 USD против индекса 83 621,84 USD, то есть непрерывно начисляемую премию 5,33 процента, которую простая конвенция привела бы к году как 5,46 процента, рядом с 5,42 процента, которые наклон выдаёт как ставку дисконтирования. Наклон и свободный член оцениваются по отдельности, поэтому сходиться эти две величины не обязаны, и клин в 0,10 пункта между ними есть собственная подразумеваемая ставка аренды монеты, которую раздел про эфир ниже измеряет по экспирациям и находит неотличимой от нуля. Именно это число и надо ставить в поле ставки калькулятора: 5,42 процента, а не ноль, который по умолчанию подставит крипто-таблица опционов. 6. Сверьте её с версией, в которой форварда нет вовсе. Возьмите любые два страйка и вычтите одно их паритетное соотношение из другого. Форвард сокращается, и остаётся бокс-спред, цена которого есть дисконтный множитель. На доске с обеспечением в монете индекс вместе с ним не сокращается, потому что премия платится в монете, так что эта версия убирает один вход, а не два.

Почему подгонке можно верить: на экспирации 25 декабря все 58 отклонений сидят внутри половины суммарного котируемого спреда бид-аск той пары, которая их породила. Доска внутренне согласована с точностью до собственных торговых издержек, значит, линия читает цену, а не артефакт округления.
Эта цифра действительно измерена или это шум с десятичным знаком?
И то и другое, а решает горизонт. 58 двусторонних страйков на экспирации 25 декабря дают 1 653 пары, из которых 1 570 разнесены не менее чем на 5 процентов индекса, и каждую из них можно оценить как отдельный бокс-спред, что даёт распределение, а не точку: медианный бокс на этой экспирации подразумевает 5,54 процента при интерквартильном размахе от 5,25 до 5,91 процента, против 5,59 процента у регрессии, которая использует их все сразу. Эти две величины не независимы, и сказать об этом важно: наклон, полученный методом наименьших квадратов, в точности есть среднее тех же попарных боксов, взвешенное квадратом расстояния между страйками, так что 0,05 пункта между медианой и подгонкой есть утверждение о скосе одного распределения, а не второе мнение. Что распределение действительно даёт, так это честную картину разброса, и о ней следующий график.

Воронка и есть находка. Каждый бокс - это одна и та же арифметика на одной и той же доске в одну и ту же секунду, и слева направо меняется только то, на сколько дней делится шум. Однодневная экспирация даёт 16 пригодных пар, у которых одна только средняя половина растянута на 173 пункта, что слишком высоко для этой шкалы и так и подписано; декабрьская экспирация даёт 1 570 пар с размахом в две трети пункта.
Прогоните ту же подгонку по собственным опубликованным марк-ценам Deribit вместо живых котировок, и ставка выйдет почти такой же, 5,5885 процента на 74 днях, но это не второе измерение. Deribit публикует `interest_rate` ровно как 0.0 на всех 884 опционных инструментах на биткоин и маркирует свои опционы от датированного фьючерса на ту же экспирацию, так что ставка, выведенная из марок, арифметически есть годовая премия этого фьючерса над индексом: натуральный логарифм отношения мида фьючерса на 25 декабря, 84 573,75 USD, к индексу 83 621,84 USD, поделённый на долю года, равен 5,5851 процента. Две цифры сходятся с точностью до 0,0034 пункта, потому что это одно и то же число в разной одежде. Кто читает ставку с опционных марок, читает себе обратно фьючерсный базис.
Согласуется ли опционная доска с доской фьючерсов?
С точностью примерно до пяти базисных пунктов индекса, и это звучит как контроль, а ближе к тождеству, так что стоит прямо сказать, чем оно не является. Если сравнить каждый паритетный форвард с мидом датированного фьючерса Deribit на ту же экспирацию, медианная абсолютная разница по 11 экспирациям составляет 8,18 USD, а наибольшая 44,55 USD на 25 июня 2027 года, то есть 5,3 базисного пункта индекса. Медианный суммарный котируемый спред пар страйков, стоящих за каждой подгонкой, идёт от 359,57 до 940,75 USD, так что каждая из этих разниц лежит глубоко внутри издержек торговли той парой, которая её породила. Это согласие почти автоматическое: паритетный форвард есть свободный член, поделённый на минус наклон, а это воспроизводит фьючерс всегда, когда доска котируется согласованно со своим же фьючерсом, так что приведённые выше доллары измеряют котировочный шум, а не подтверждают уровень. Сам уровень настолько же не оригинален, и вот это читателю и стоит унести с собой: подгонка по котировкам на 74 днях, 5,5851 процента, и приведённая к году премия фьючерса на ту же экспирацию, 5,5851 процента, сходятся до четвёртого знака после запятой. По семи идентифицированным экспирациям подгонка по котировкам стоит в медиане на 0,13 пункта от фьючерсного базиса и не дальше чем на 0,59 пункта, на 11-дневном контракте. Опционная доска не имеет собственного мнения об уровне. Что она добавляет, так это подгонку по десяткам страйков вместо одной котировки и полосу погрешности. Текст Athenum про временную структуру базиса фьючерсов на биткоин измерил ту же кривую с другой стороны 2026-08-19, по конвенции, где базис равен марке, поделённой на индекс, минус один, умноженной на 365 и поделённой на число дней; на экспирации 25 декабря сегодня эта конвенция даёт 5,6168 процента от мида фьючерса и 5,6249 процента от его марки против 5,5851 процента непрерывного начисления, и разница есть начисление и выбор котировки, а не расхождение. Разбор cash and carry описывает сделку, которая живёт в этом зазоре.
Почему эфир подразумевает ставку ниже, чем биткоин, 91 секунду позже?
Потому что подгонка восстанавливает не безрисковую ставку, и это та часть текста, которая разбирает головную цифру на части. Доллар, взятый в долг под залог биткоина, и доллар, взятый в долг под залог эфира, это один и тот же доллар, поэтому две доски на одной площадке, в одном и том же режиме обеспечения, прочитанные с разницей в 91 секунду, расходиться не должны. Они расходятся, и на каждой экспирации, где обе идентифицированы 2026-10-12:
Экспирация | Дней | Доска биткоина | Доска эфира | Разрыв |
|---|---|---|---|---|
23 октября 2026 | 11 | 5,99 % +- 2,07 | 0,06 % +- 2,84 | 5,93 пункта |
30 октября 2026 | 18 | 6,13 % +- 0,64 | 2,87 % +- 1,04 | 3,26 пункта |
27 ноября 2026 | 46 | 5,78 % +- 0,20 | 4,91 % +- 0,43 | 0,87 пункта |
25 декабря 2026 | 74 | 5,59 % +- 0,11 | 4,61 % +- 0,10 | 0,97 пункта |
26 марта 2027 | 165 | 5,22 % +- 0,09 | 4,74 % +- 0,11 | 0,49 пункта |
25 июня 2027 | 256 | 5,25 % +- 0,08 | 4,77 % +- 0,08 | 0,49 пункта |
24 сентября 2027 | 347 | 5,42 % +- 0,06 | 4,57 % +- 0,04 | 0,85 пункта |
Каждый разрыв в последнем столбце есть разность двух неокруглённых подгонок, так что три из них отстоят на 0,01 от того, что получится вычитанием округлённых ячеек рядом. На четырёх самых дальних экспирациях интервалы и близко не пересекаются, так что расхождение не есть выборочный шум. Соблазнительная разгадка в том, что доска с обеспечением в монете смешивает долларовую ставку со стоимостью займа самой монеты, и эта разгадка неверна. Вычтите одно паритетное соотношение из другого, и монетная нога сокращается: наклон есть долларовый дисконтный множитель и больше ничего. Ставка по монете живёт вместо этого в свободном члене, и её можно прочитать напрямую, потому что свободный член, поделённый на индекс, есть собственная цена нулевого купона этой монеты. В замере по этой доске в эту секунду он подразумевает ставку кредитования в биткоине минус 0,06 процента на 74 днях и от минус 0,16 до плюс 0,10 процента на четырёх самых дальних экспирациях, что неотличимо от нуля. Значит, доска оценивает кредитование в монете в ноль, и пункт между биткоином и эфиром не есть ставка аренды.
Остаётся расхождение по доллару между двумя досками в одном и том же режиме обеспечения на одной и той же площадке, а это ровно то, что Bergault с соавторами задокументировали за три года и не объяснили. Значит, честная подпись к 5,59 процента это ставка, по которой котировки биткоина на Deribit дисконтируют доллар к 25 декабря, то есть ставка платформы, а не безрисковая, а 4,61 процента на доске эфира есть то же самое, прочитанное на другой доске, и общепринятого объяснения того, почему они различаются, нет.
Что говорят о той же ставке перпетуалы сегодня?
Нечто куда более громкое и куда менее пригодное к использованию, и вот здесь наш собственный межплощадочный фид отрабатывает своё содержание. Если прочитать нормализованный фид деривативов Athenum на баре 08:00 UTC 2026-10-12 и привести фандинг каждой площадки к году по её собственному интервалу, а это 8 часов на Binance, Bybit, OKX, Bitget и Deribit и 1 час на Hyperliquid, та же стоимость удержания читается так, в простом приведении к году, а не в непрерывном начислении, которым считана опционная кривая, и разница конвенций здесь меньше 0,001 пункта, потому что ставка фандинга начисляется 1 095 или 8 760 раз в год, а не один раз:

Binance, Bybit, OKX, Bitget, Deribit и Hyperliquid, один час, один актив: ответ перпетуалов на тот же вопрос растянут на 7,89 пункта. Усы это интерквартильный размах последних 168 часовых значений, и на Bitget и Hyperliquid они дотягивают до 10,95 процента, а это не рыночная цена, а процентная составляющая 0,01 процента за 8 часов, прописанная в формуле фандинга.
Binance напечатал плюс 2,55 процента, Bitget плюс 2,83, OKX плюс 3,07, Bybit плюс 4,47, Deribit плюс 7,99 и Hyperliquid плюс 10,44: разброс 7,89 пункта между самой дешёвой и самой дорогой площадкой в один и тот же час. За закрытую неделю до этого бара, с 2026-10-05 09:00 UTC по 2026-10-12 08:00 UTC, средние по площадкам тянутся от 0,48 процента на Binance до 6,39 процента на Bitget, то есть всё ещё на 5,9 пункта. Сравните это с плюс-минус 0,11 пункта у 74-дневного значения опционной доски или с плюс-минус 0,21 пункта, если пересчитать его оценщиком, устойчивым к гетероскедастичности, а это честная версия, потому что котируемый спред расширяется с ростом страйка, и порядок всё равно не вызывает сомнений: если вам нужна рыночная цена доллара, её сообщает опционная доска, а фандинг нет.
Часть разброса по перпетуалам вообще не является ценой. Формула фандинга на большинстве площадок добавляет фиксированную процентную составляющую 0,01 процента за 8 часов, что в годовом выражении даёт 10,95 процента, и плавает против неё именно премия. В описанном выше окне на 168 часов Hyperliquid печатал в пределах 0,22 пункта от 10,95 в 77 из этих часов, Bitget в 54, а Bybit в 4, так что читатель, приводящий эти значения к году, частично читает константу, которую кто-то вписал в код, а не сегодняшнюю стоимость денег. Deribit есть исключение, которое это подтверждает: его фандинг есть чистая зажатая премия без процентной составляющей, и поэтому его серия касается ровно нуля в этом окне и никогда не прилипает к 10,95. Наши разборы о том, как считаются ставки фандинга, и о том, что интервал фандинга есть свойство символа, а не биржи, объясняют, почему приведение к году приходится делать площадка за площадкой, а бесплатный калькулятор ставки фандинга делает эту арифметику для позиции, которую вы действительно держите, а калькулятор арбитража фандинга оценивает ту самую сделку переноса, ставку которой весь этот текст и измеряет.
Чего это измерение не показывает
Это один момент. Каждая опционная цифра здесь пришла из единственного прохода по доскам Deribit между 08:37:43 и 08:39:14 UTC 2026-10-12. Ставки движутся, а передний конец этой кривой движется резко, так что ничто из сказанного выше нельзя цитировать обратно как актуальную цифру на следующей неделе.
Это одна площадка. Deribit это крипто-нативная опционная площадка, чью доску целиком можно прочитать без ключа, поэтому здесь измерена именно эта доска, а ставка, подразумеваемая котировками одной площадки, несёт в себе её собственные условия по обеспечению и по кредиту. Литература по бокс-спредам делает то же замечание про рынки акций, где подразумеваемая ставка стоит выше казначейских бумаг ровно по этой причине.
Это миды котировок, а не сделки. Мид это то, где доска говорит, что сделала бы сделку, а не то, где она её сделала, и на экспирации 25 декабря медианный суммарный спред пары шириной 459,92 USD. График отклонений и есть защита: каждая пара ложится внутрь половины этого спреда, так что линия сидит глубоко внутри шума, через который она проведена, но ставка, прочитанная по мидам, всё равно есть ставка, прочитанная по намерениям.
Разрыв между биткоином и эфиром измерен, а не объяснён. Этот текст показывает, что две доски расходятся на величину от половины пункта до пункта начиная с 46 дней, и он скорее исключает одно объяснение, чем подтверждает его: расхождение не есть ставка аренды монеты, потому что те же подгонки оценивают кредитование в монете практически в ноль. Остаётся разрыв в самой долларовой ставке между двумя досками в одном и том же режиме обеспечения, о котором опубликованные работы сообщают и которого тоже не объясняют, и ничто в одном снимке котировок его не решит.
Каждая опционная цифра выше пришла с эндпоинтов Deribit, которые не просили ключа, а казначейские серии это публичные серии FRED, так что всё измерение можно пересобрать с нуля за один вечер. Межплощадочные значения по перпетуалам идут из собственного нормализованного фида Athenum, который сводит Binance, Bybit, OKX, Bitget, Hyperliquid и Deribit на одни часы, а 37 бесплатных инструментов рядом с ним, 35 из которых калькуляторы, не просят аккаунта, не берут адрес электронной почты и никому не ограничивают использование. Терминал, стоящий за этими межбиржевыми значениями, открывается бесплатным 7-дневным пробным доступом к Pro+ на app.athenum.xyz, который не требует карты.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics — наша редакция из трёх человек, работающая с криптодеривативами, рыночными данными и макроэкономическим контекстом.