Table of Contents7 sections
- Bảng quyền chọn Bitcoin đang hàm ý mức lãi suất bao nhiêu?
- Làm thế nào để đọc ra lãi suất từ một cặp báo giá quyền chọn?
- Con số này có xác định được không, hay chỉ là nhiễu kèm một dấu thập phân?
- Bảng quyền chọn có khớp với bảng hợp đồng tương lai không?
- Vì sao Ether hàm ý lãi suất thấp hơn Bitcoin 91 giây sau đó?
- Hợp đồng vĩnh cửu nói gì về cùng mức lãi suất đó hôm nay?
- Phép đo này không cho thấy điều gì
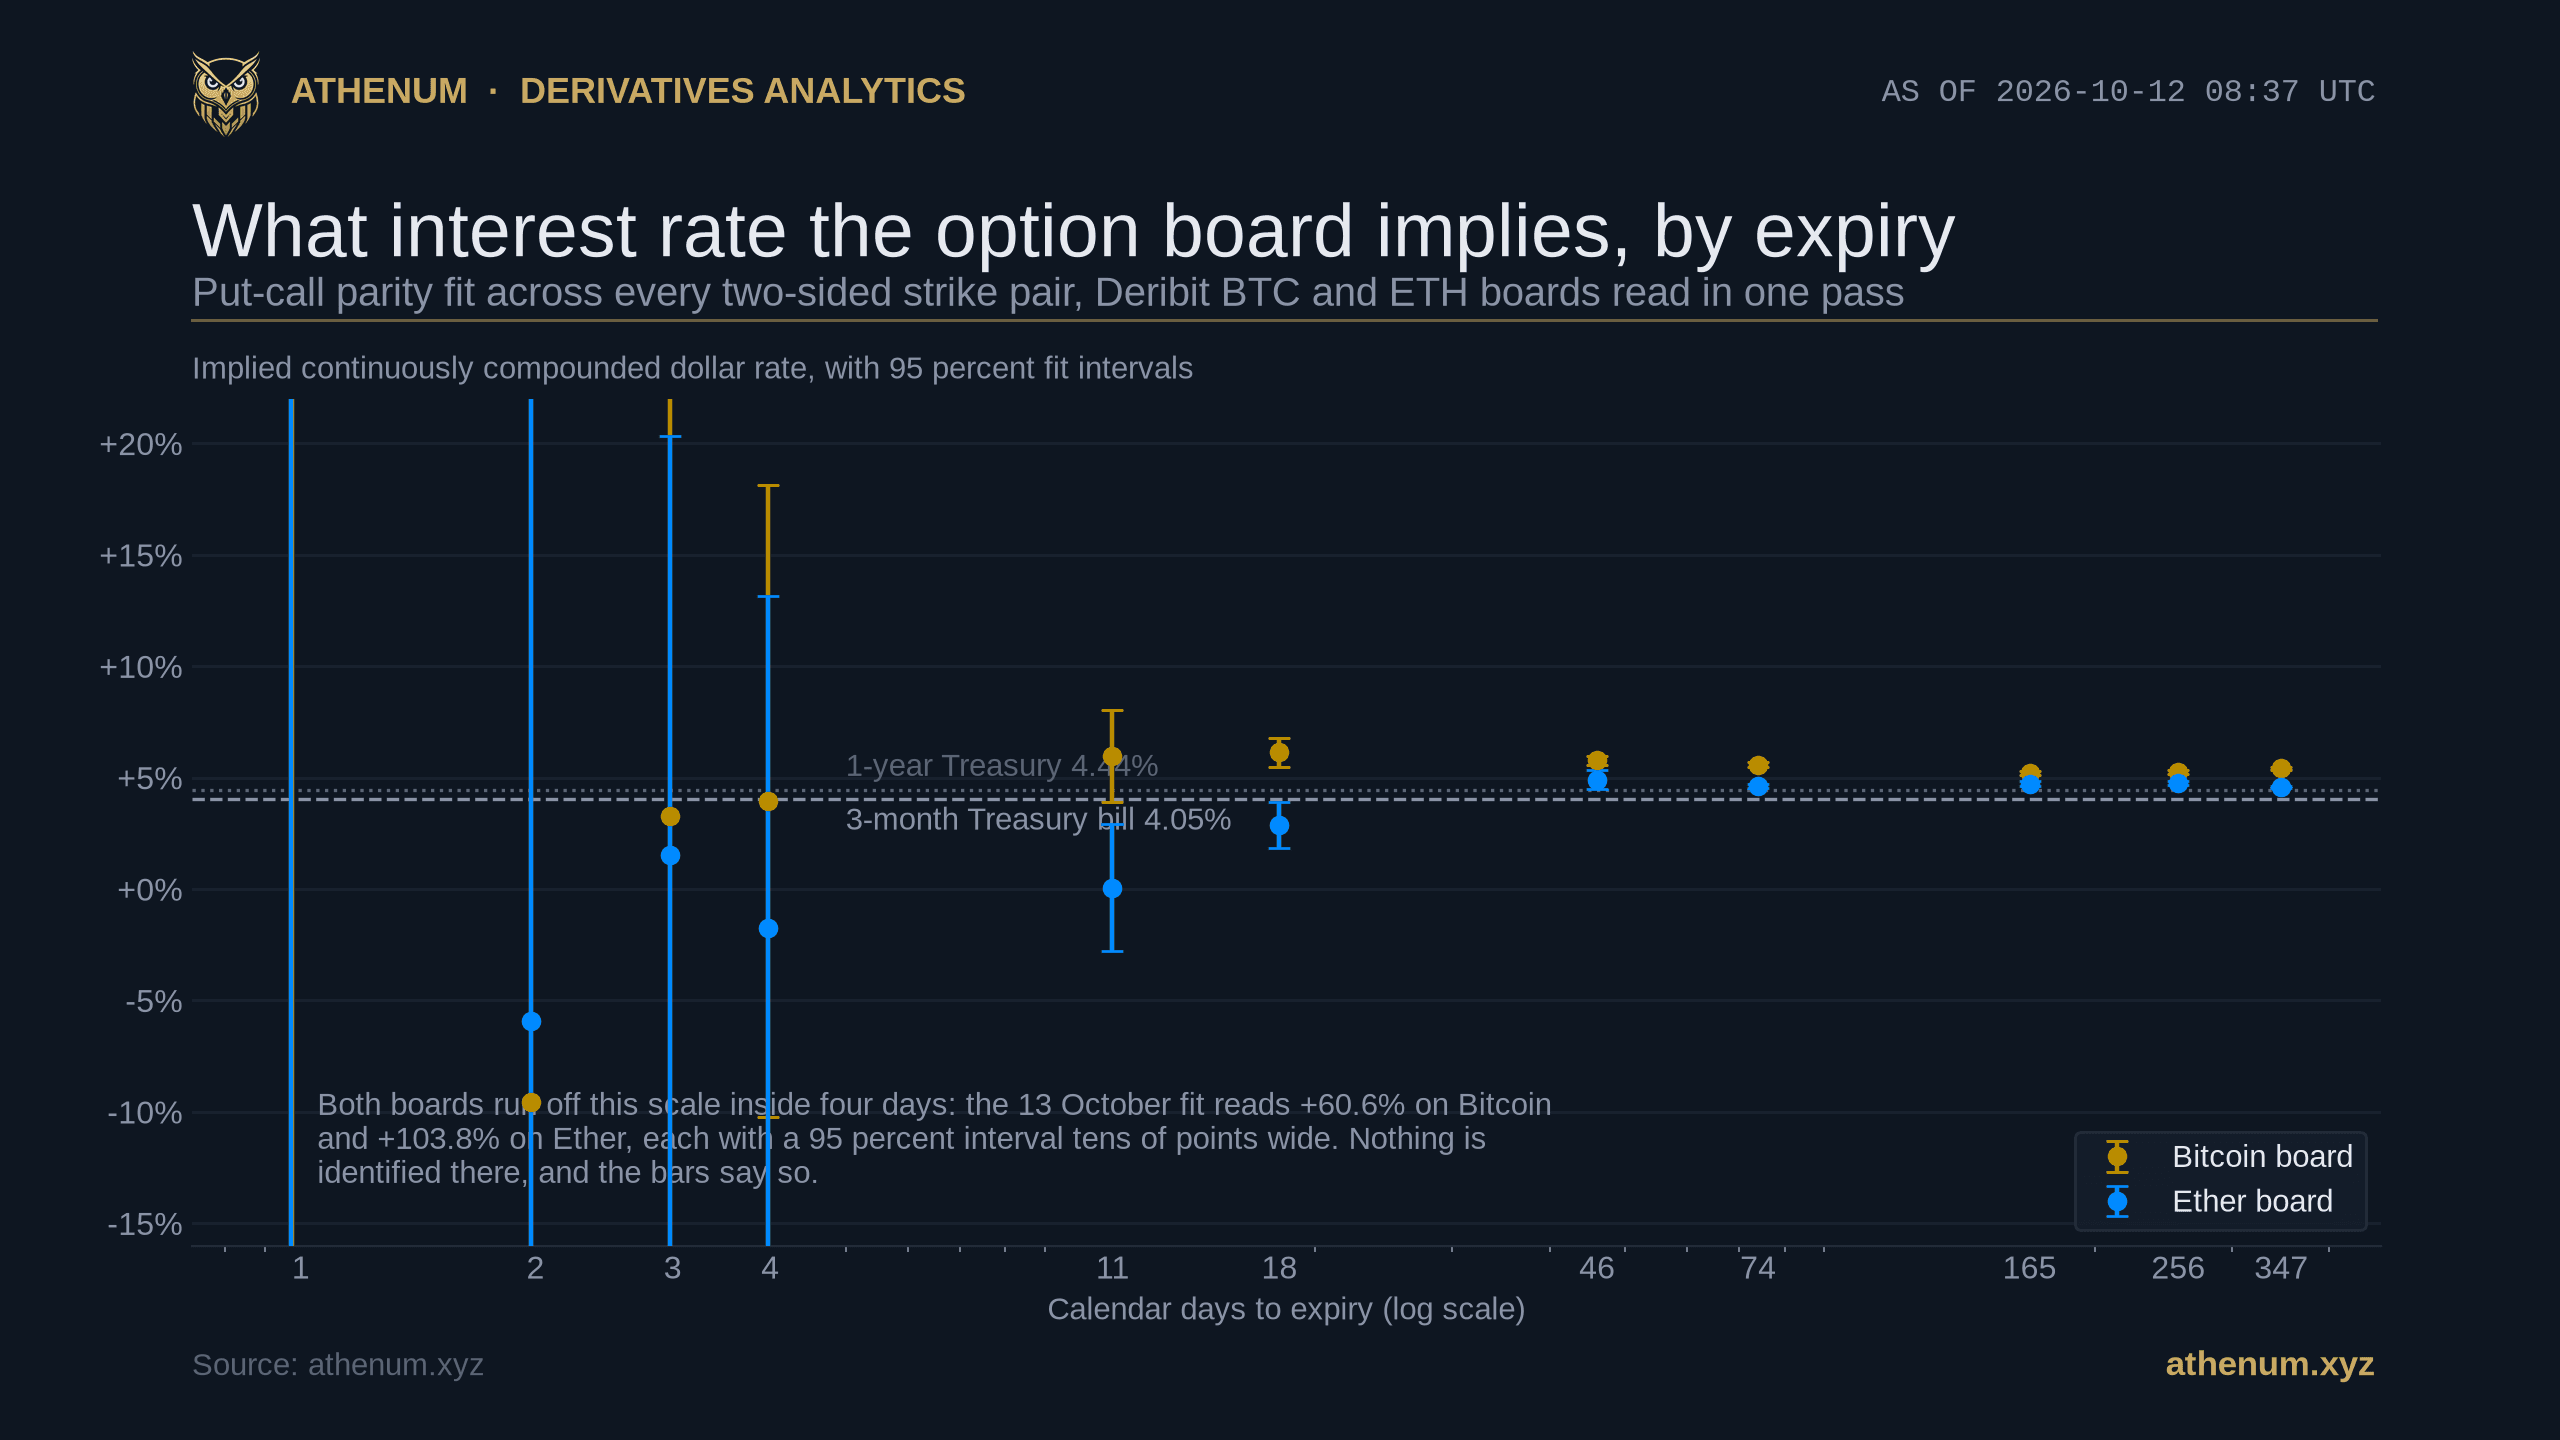
TLDR. Lãi suất hàm ý từ quyền chọn Bitcoin không phải là một trường được báo ra ở bất cứ đâu: nó là mức lãi suất nằm ẩn bên trong các báo giá, bởi một bảng quyền chọn đang định giá một đô la mà bạn chỉ nhận được khi đáo hạn, và bạn có thể đọc nó ra mà không cần khóa API. Đọc lúc 08:37 UTC ngày 2026-10-12 trên 399 cặp mức giá thực hiện có báo giá hai chiều của toàn bộ bảng quyền chọn Bitcoin trên Deribit, với giá chỉ số ở 83.621,84 USD, lãi suất ghép liên tục hàm ý chạy 5,99 phần trăm ở kỳ 11 ngày, 5,59 phần trăm ở kỳ 74 ngày và 5,22 phần trăm ở kỳ 165 ngày. Lần đọc ở kỳ 11 ngày mang một khoảng khớp 95 phần trăm cộng trừ 2,07 điểm; từ kỳ 46 ngày trở ra, khoảng đó là cộng trừ dưới một phần tư điểm. Tín phiếu Kho bạc 3 tháng được Federal Reserve Bank of St Louis công bố gần nhất, lần đọc ngày 2026-10-08 của chuỗi DTB3, là 4,05 phần trăm, nên bảng Bitcoin đang đòi cao hơn khoảng 1,5 điểm cho cùng những đồng đô la đó, 1,46 điểm khi cả hai được đưa về cùng một cơ sở ghép lãi ở phần dưới. Rồi đến chốt kiểm soát làm hỏng cách đọc gọn gàng ấy: bảng Ether, được đọc sau đó 91 giây trong ngày 2026-10-12, hàm ý 4,61 phần trăm ở cùng kỳ đáo hạn 74 ngày, thấp hơn Bitcoin 0,97 điểm, mà lãi suất của một đồng đô la thì không thể phụ thuộc vào việc đồng coin nào được đặt đối ứng với nó. Thứ mà phép khớp thu về là mức lãi suất mà báo giá của một nền tảng dùng để chiết khấu một đồng đô la, không phải một mức lãi suất phi rủi ro, và khoảng cách giữa hai bảng trên cùng một sàn trong cùng một lượt quét là một kết quả đã được công bố mà vẫn chưa được giải thích, chứ không phải điều bài viết này có thể giải quyết.
Bảng quyền chọn Bitcoin đang hàm ý mức lãi suất bao nhiêu?
Lúc 08:37:43 UTC ngày 2026-10-12, khoảng từ 5,2 đến 6,1 phần trăm, tùy bạn nhìn ra xa đến đâu, và ước lượng này chặt hơn hẳn phần lớn các con số thị trường từng đạt tới. Toàn bộ bảng quyền chọn Bitcoin của Deribit mang 884 hợp đồng được niêm yết tại giây đó, trong đó 399 cặp quyền chọn mua và bán dùng chung một mức giá thực hiện và có cả giá chào mua lẫn chào bán đang sống trên cả bốn chân. Khớp những cặp đó theo từng kỳ đáo hạn cho ra:
- 5,99 phần trăm ở kỳ 11 ngày (23 tháng 10, 23 cặp, khoảng 95 phần trăm cộng trừ 2,07 điểm), 6,13 phần trăm ở kỳ 18 ngày (30 tháng 10, 45 cặp, cộng trừ 0,64). - 5,78 phần trăm ở kỳ 46 ngày (27 tháng 11, 48 cặp, cộng trừ 0,20) và 5,59 phần trăm ở kỳ 74 ngày (25 tháng 12, 58 cặp, cộng trừ 0,11). - 5,22 phần trăm ở kỳ 165 ngày, 5,25 phần trăm ở kỳ 256 ngày và 5,42 phần trăm ở kỳ 347 ngày (26 tháng 3, 25 tháng 6 và 24 tháng 9 năm 2027, lần lượt 52, 54 và 42 cặp, với các khoảng 0,09, 0,08 và 0,06 điểm). - Không có gì cả bên trong bốn ngày. Phép khớp cho kỳ 13 tháng 10 đọc ra cộng 60,57 phần trăm và phép khớp cho kỳ 14 tháng 10 đọc ra âm 9,53 phần trăm, với các khoảng 95 phần trăm cộng trừ 138 và 59 điểm. Đó không phải là lãi suất. Đó là đúng vài đô la nhiễu báo giá đem chia cho một chân trời một hoặc hai ngày.
So với đường cong đô la công bố trong cùng những ngày đó, hình dạng thì quen mà mặt bằng thì không: tín phiếu 3 tháng DTB3 in ra 4,05 phần trăm và trái phiếu Kho bạc 1 năm DGS1 in ra 4,44 phần trăm trong các lần đọc ngày 2026-10-08 của chúng, những lần đọc gần nhất mà Federal Reserve Bank of St Louis công bố tính đến sáng nay, ngày 2026-10-12. Hai chuỗi đó được báo theo quy ước riêng của chúng, một tín phiếu tính trên cơ sở chiết khấu và một lợi suất ngang giá, nên đưa cả hai về cơ sở ghép liên tục mà bài viết này dùng sẽ đặt tín phiếu ở 4,13 phần trăm và trái phiếu 1 năm ở 4,39 phần trăm. Trên mặt bằng so sánh tương đương đó, bảng Bitcoin nằm cao hơn tín phiếu 1,46 điểm ở kỳ 74 ngày và cao hơn trái phiếu 1 năm 1,03 điểm ở kỳ 347 ngày.
Không phần nào trong cách đặt khung ở đây là mới, và giả vờ ngược lại là không trung thực. Brenner và Galai đã trình bày cách rút ra lãi suất hàm ý bằng việc biến đổi quan hệ ngang giá put-call vào năm 1986, Ronn và Ronn kiểm định các điều kiện box spread trên quyền chọn của CBOE trong Review of Financial Studies năm 1989, nơi quyền thực hiện kiểu Mỹ chỉ mua được các biên chặn chứ không phải một mức lãi suất điểm, còn van Binsbergen, Diamond và Grotteria dựng lại đường cong phi rủi ro của Mỹ từ các box spread kiểu châu Âu trên S&P 500 trong Journal of Financial Economics năm 2022. Riêng với crypto, Bergault, Bieber, Gueant và Zhang đã đăng *Cryptocurrencies and Interest Rates: Inferring Yield Curves in a Bondless Market* (arXiv 2509.03964, tháng 9 năm 2025, bản sửa tháng 12 năm 2025), bài dựng đúng đường cong này từ dữ liệu quyền chọn Deribit vì lớp tài sản này không có trái phiếu nào để dựng nó lên, còn Alexander, Chen, Deng và Wang trình bày quan hệ ngang giá put-call không cần tiền pháp định cùng phép kiểm định box spread cho chính loại bảng nghịch đảo đó trong *Arbitrage opportunities and efficiency tests in crypto derivatives* (Journal of Financial Markets, 2024). Khoảng cách giữa Bitcoin và Ether mà bài viết này dành riêng một phần để nói cũng thuộc về tài liệu đó: Bergault và các đồng tác giả báo cáo mức chênh trung bình khoảng 1 điểm giữa các lãi suất đô la suy ra từ hai bảng trong giai đoạn 2022 đến 2024, giảm dần theo kỳ hạn, và đó đúng là hình dạng được đo lại ở đây trong một lượt quét. Những gì theo sau là một bản nhân rộng trên dữ liệu sống có ghi ngày kèm sai số, không phải một phương pháp mới và cũng không phải một phát hiện mới.
Làm thế nào để đọc ra lãi suất từ một cặp báo giá quyền chọn?
Bằng cách kẻ một đường thẳng qua cả bảng, bởi quan hệ ngang giá put-call là một đường thẳng và cả hai hệ số của nó đều là thứ bạn cần. Với quyền chọn kiểu châu Âu trên cùng một tài sản cơ sở và cùng một kỳ đáo hạn, giá quyền chọn mua trừ giá quyền chọn bán tại mức giá thực hiện K bằng hệ số chiết khấu nhân với giá kỳ hạn trừ K. Deribit báo giá quyền chọn Bitcoin bằng BTC, nên mỗi khoản phí quyền chọn thành đô la khi nhân với giá chỉ số tại cùng giây đó.
1. Ghép cặp cả bảng. Chỉ giữ những mức giá thực hiện mà ở đó cả quyền chọn mua và quyền chọn bán đều có giá chào mua và chào bán đang sống. Ngày 2026-10-12, con số đó là 399 cặp trên Bitcoin và 351 trên Ether, trong tổng 884 và 750 hợp đồng được niêm yết. 2. Dựng trục y. Với mỗi cặp, lấy giá giữa quyền chọn mua trừ giá giữa quyền chọn bán, tính bằng coin, rồi nhân với giá chỉ số mà `public/get_index_price?index_name=btc_usd` trả về là 83.621,84 USD cho Bitcoin lúc 08:37:43 UTC. 3. Khớp đường thẳng. Hồi quy hiệu đó theo mức giá thực hiện. Độ dốc là âm hệ số chiết khấu và hệ số chặn là hệ số chiết khấu nhân với giá kỳ hạn, nên giá kỳ hạn bằng hệ số chặn chia cho âm độ dốc. 4. Đổi hệ số chiết khấu thành lãi suất. Lãi suất ghép liên tục bằng âm logarit tự nhiên của hệ số chiết khấu chia cho phần của năm còn lại đến đáo hạn. Sai số chuẩn của độ dốc đi thẳng qua phép biến đổi này, và đó là nơi mọi khoảng dẫn ở trên bắt nguồn. 5. Đưa nó trở lại vào một mô hình định giá. Mức lãi suất bạn vừa thu về chính là đầu vào `r` mà mọi mô hình định giá quyền chọn đều cần, bao gồm cả máy tính Black-Scholes của Athenum miễn phí; nó định giá từ giá spot chứ không từ giá kỳ hạn, và lãi suất chính là thứ đưa cái này sang cái kia: trên kỳ đáo hạn 347 ngày, cùng phép khớp đó trả về một giá kỳ hạn 87.964,66 USD so với giá chỉ số 83.621,84 USD, tức một mức phụ trội ghép liên tục 5,33 phần trăm, mà quy ước đơn giản sẽ quy về năm thành 5,46 phần trăm, đứng cạnh con số 5,42 phần trăm mà độ dốc trả về như lãi suất chiết khấu. Độ dốc và hệ số chặn được ước lượng riêng rẽ, nên hai con số đó không nhất thiết phải khớp nhau, và cái nêm 0,10 điểm giữa chúng chính là lãi suất cho thuê hàm ý của riêng đồng coin, mức mà phần về Ether bên dưới đo trên các kỳ đáo hạn và thấy không thể phân biệt được với không. Đó mới là con số cần điền vào ô lãi suất của máy tính: 5,42 phần trăm, không phải con số không mà một bảng quyền chọn crypto sẽ mặc định. 6. Đối chiếu với phiên bản không có giá kỳ hạn trong đó. Lấy hai mức giá thực hiện bất kỳ và trừ hai quan hệ ngang giá của chúng. Giá kỳ hạn triệt tiêu và phần còn lại là một box spread mà giá của nó là một hệ số chiết khấu. Trên một bảng ký quỹ bằng coin, giá chỉ số không triệt tiêu theo, vì khoản phí quyền chọn được trả bằng coin, nên phiên bản này bỏ được một đầu vào chứ không phải hai.

Vì sao phép khớp đáng tin: trên kỳ đáo hạn 25 tháng 12, cả 58 phần dư đều nằm trong một nửa mức chênh lệch chào mua chào bán cộng gộp của chính cặp đã tạo ra chúng. Bảng này nhất quán nội tại tới mức nằm trong chi phí giao dịch của riêng nó, nên đường khớp đang đọc một mức giá, không phải một hiện vật của việc làm tròn.
Con số này có xác định được không, hay chỉ là nhiễu kèm một dấu thập phân?
Cả hai, và chân trời thời gian quyết định là cái nào. 58 mức giá thực hiện có báo giá hai chiều trên kỳ đáo hạn 25 tháng 12 tạo ra 1.653 cặp, trong đó 1.570 cặp cách nhau ít nhất 5 phần trăm giá chỉ số, và mỗi cặp đó có thể được định giá như một box spread riêng, cho ra một phân bố thay vì một điểm: box trung vị trên kỳ đó hàm ý 5,54 phần trăm, với khoảng tứ phân vị từ 5,25 đến 5,91 phần trăm, so với 5,59 phần trăm của phép hồi quy dùng tất cả chúng cùng một lúc. Hai con số đó không độc lập với nhau, và nói ra điều này là quan trọng: độ dốc bình phương tối thiểu đúng bằng trung bình của chính các box theo từng cặp đó, với trọng số là bình phương khoảng cách giữa hai mức giá thực hiện, nên 0,05 điểm giữa trung vị và phép khớp là một phát biểu về độ lệch của một phân bố duy nhất, không phải một ý kiến thứ hai. Điều mà phân bố này thực sự mang lại là một bức tranh trung thực về độ phân tán, và đó là biểu đồ tiếp theo.

Cái phễu chính là phát hiện. Mỗi hộp là cùng một phép tính trên cùng một bảng tại cùng một giây, và điều duy nhất thay đổi từ trái sang phải là nhiễu được chia cho bao nhiêu ngày. Một kỳ đáo hạn một ngày cho 16 cặp dùng được mà riêng nửa giữa đã trải rộng 173 điểm, quá cao so với thang đo này và được ghi nhãn đúng như vậy; kỳ tháng 12 cho 1.570 cặp trải rộng hai phần ba điểm.
Chạy cùng phép khớp trên giá mark Deribit công bố thay vì trên báo giá đang sống thì lãi suất gần như y hệt, 5,5885 phần trăm ở kỳ 74 ngày, nhưng đó không phải một phép đo thứ hai. Deribit công bố `interest_rate` đúng bằng 0,0 trên cả 884 hợp đồng quyền chọn Bitcoin và định giá mark quyền chọn theo hợp đồng tương lai có ngày đáo hạn cùng kỳ, nên mức lãi suất rút ra từ giá mark, về số học, chính là phần phụ trội quy về năm của hợp đồng tương lai ấy so với giá chỉ số: logarit tự nhiên của giá giữa 84.573,75 USD của hợp đồng tương lai 25 tháng 12 chia cho giá chỉ số 83.621,84 USD, rồi chia cho phần của năm, là 5,5851 phần trăm. Hai con số khớp nhau tới 0,0034 điểm vì chúng là cùng một con số khoác hai bộ quần áo khác. Ai đọc lãi suất từ giá mark quyền chọn thì đang đọc lại chính basis hợp đồng tương lai cho mình nghe.
Bảng quyền chọn có khớp với bảng hợp đồng tương lai không?
Trong khoảng năm điểm cơ bản của giá chỉ số, con số nghe như một chốt kiểm soát nhưng gần với một đồng nhất thức hơn, nên cũng nên nói thẳng nó không phải cái gì. So sánh từng giá kỳ hạn rút ra từ ngang giá với giá giữa của hợp đồng tương lai có ngày đáo hạn của Deribit trên cùng kỳ, chênh lệch tuyệt đối trung vị trên 11 kỳ đáo hạn là 8,18 USD và lớn nhất là 44,55 USD ở kỳ 25 tháng 6 năm 2027, tức 5,3 điểm cơ bản của giá chỉ số. Mức chênh lệch báo giá cộng gộp trung vị của các cặp mức giá thực hiện đứng sau mỗi phép khớp chạy từ 359,57 USD đến 940,75 USD, nên từng chênh lệch đó đều nằm sâu bên trong chi phí giao dịch của cặp đã tạo ra nó. Sự trùng khớp ấy gần như tự động: giá kỳ hạn từ ngang giá bằng hệ số chặn chia cho âm độ dốc, thứ sẽ tái tạo lại chính hợp đồng tương lai mỗi khi bảng được báo giá nhất quán với hợp đồng tương lai của nó, nên những con số đô la ở trên đo nhiễu báo giá chứ không xác nhận một mặt bằng. Bản thân mặt bằng cũng không mới chút nào, và đây là phần người đọc nên mang đi: phép khớp từ báo giá ở kỳ 74 ngày, 5,5851 phần trăm, và phần phụ trội quy về năm của hợp đồng tương lai cùng kỳ, 5,5851 phần trăm, khớp nhau đến bốn chữ số thập phân. Trên bảy kỳ đáo hạn xác định được, phép khớp từ báo giá nằm cách basis hợp đồng tương lai một khoảng trung vị 0,13 điểm, nhiều nhất là 0,59 điểm, ở hợp đồng 11 ngày. Bảng quyền chọn không giữ một ý kiến độc lập nào về mặt bằng. Thứ nó bổ sung là một phép khớp trên hàng chục mức giá thực hiện thay vì một báo giá duy nhất, cùng một thanh sai số. Bài viết của Athenum về cấu trúc kỳ hạn của basis hợp đồng tương lai Bitcoin đo cùng đường cong đó từ phía bên kia vào ngày 2026-08-19, với quy ước basis bằng giá mark chia giá chỉ số trừ một, nhân 365 chia số ngày; trên kỳ đáo hạn 25 tháng 12 hôm nay, quy ước đó cho ra 5,6168 phần trăm tính từ giá giữa của hợp đồng tương lai và 5,6249 phần trăm tính từ giá mark của nó, so với 5,5851 phần trăm ghép liên tục, và chênh lệch là do cách ghép lãi cùng việc chọn báo giá, không phải bất đồng. Bài giải thích về giao dịch cash and carry chính là giao dịch sống trong khoảng cách này.
Vì sao Ether hàm ý lãi suất thấp hơn Bitcoin 91 giây sau đó?
Bởi thứ phép khớp thu về không phải một mức lãi suất phi rủi ro, và đây là phần bài viết tự tháo rời tiêu đề của nó. Một đô la đi vay với thế chấp Bitcoin và một đô la đi vay với thế chấp Ether thì vẫn là cùng một đô la, nên hai bảng trên cùng một sàn, trong cùng một chế độ tài sản thế chấp, đọc cách nhau 91 giây, thì không nên lệch nhau. Chúng vẫn lệch, ở mọi kỳ đáo hạn mà cả hai đều xác định được, trong ngày 2026-10-12:
Kỳ đáo hạn | Số ngày | Bảng Bitcoin | Bảng Ether | Khoảng cách |
|---|---|---|---|---|
23 tháng 10 năm 2026 | 11 | 5,99% +- 2,07 | 0,06% +- 2,84 | 5,93 điểm |
30 tháng 10 năm 2026 | 18 | 6,13% +- 0,64 | 2,87% +- 1,04 | 3,26 điểm |
27 tháng 11 năm 2026 | 46 | 5,78% +- 0,20 | 4,91% +- 0,43 | 0,87 điểm |
25 tháng 12 năm 2026 | 74 | 5,59% +- 0,11 | 4,61% +- 0,10 | 0,97 điểm |
26 tháng 3 năm 2027 | 165 | 5,22% +- 0,09 | 4,74% +- 0,11 | 0,49 điểm |
25 tháng 6 năm 2027 | 256 | 5,25% +- 0,08 | 4,77% +- 0,08 | 0,49 điểm |
24 tháng 9 năm 2027 | 347 | 5,42% +- 0,06 | 4,57% +- 0,04 | 0,85 điểm |
Mọi khoảng cách ở cột cuối đó là hiệu của hai phép khớp chưa làm tròn, nên ba trong số chúng lệch 0,01 so với kết quả bạn có được khi trừ trực tiếp các ô đã làm tròn bên cạnh. Ở bốn kỳ đáo hạn xa nhất, các khoảng còn chẳng đến gần chỗ chồng lấn, nên sự lệch nhau này không phải nhiễu lấy mẫu. Lời giải nghe có lý nhất là một bảng ký quỹ bằng coin trộn lẫn lãi suất đô la với chi phí đi vay đồng coin, và nó sai. Hãy trừ hai quan hệ ngang giá cho nhau thì chân coin triệt tiêu: độ dốc là hệ số chiết khấu đô la, không gì khác. Lãi suất của đồng coin nằm ở hệ số chặn, và có thể đọc ra trực tiếp, vì hệ số chặn chia cho giá chỉ số chính là giá zero coupon của riêng đồng coin. Đo trên bảng này tại giây này, con số đó hàm ý một lãi suất cho vay Bitcoin âm 0,06 phần trăm ở kỳ 74 ngày và từ âm 0,16 đến cộng 0,10 phần trăm trên bốn kỳ đáo hạn xa nhất, mức không thể phân biệt được với không. Vậy bảng này định giá việc cho vay coin bằng không, và một điểm giữa Bitcoin với Ether không phải là lãi suất cho thuê.
Thứ còn lại là một bất đồng về đô la giữa hai bảng trong cùng một chế độ tài sản thế chấp trên cùng một sàn, đúng là điều Bergault và các đồng tác giả đã ghi nhận suốt ba năm và không giải thích được. Vậy nhãn trung thực cho con số 5,59 phần trăm là mức lãi suất mà báo giá Bitcoin của Deribit dùng để chiết khấu một đồng đô la về ngày 25 tháng 12, một mức lãi suất của nền tảng chứ không phải một mức phi rủi ro, còn 4,61 phần trăm của bảng Ether là cùng thứ đó đọc trên một bảng khác, mà không có lời giải nào được chấp nhận về việc vì sao chúng lệch nhau.
Hợp đồng vĩnh cửu nói gì về cùng mức lãi suất đó hôm nay?
Một điều ồn ào hơn nhiều và dùng được ít hơn nhiều, và đây là chỗ nguồn dữ liệu liên sàn của chúng tôi phát huy giá trị. Đọc nguồn dữ liệu phái sinh chuẩn hóa của Athenum trên nến 08:00 UTC ngày 2026-10-12 và quy phí funding của từng sàn về năm theo đúng khoảng của riêng sàn đó, tức 8 giờ trên Binance, Bybit, OKX, Bitget và Deribit và 1 giờ trên Hyperliquid, cùng chi phí nắm giữ đó đọc ra, theo phép quy về năm giản đơn chứ không theo cách ghép liên tục dùng cho đường cong quyền chọn, một khác biệt quy ước dưới 0,001 điểm ở đây vì một mức phí funding được ghép 1.095 hoặc 8.760 lần một năm thay vì một lần:

Binance, Bybit, OKX, Bitget, Deribit và Hyperliquid, cùng một giờ, cùng một tài sản: câu trả lời từ hợp đồng vĩnh cửu cho đúng câu hỏi đó trải rộng 7,89 điểm. Các râu là khoảng tứ phân vị của 168 lần đọc theo giờ vừa qua, và trên Bitget cùng Hyperliquid chúng chạy tới 10,95 phần trăm, con số không phải một giá thị trường mà là thành phần lãi suất 0,01 phần trăm mỗi 8 giờ được viết cứng vào công thức funding.
Binance đọc ra cộng 2,55 phần trăm, Bitget cộng 2,83, OKX cộng 3,07, Bybit cộng 4,47, Deribit cộng 7,99 và Hyperliquid cộng 10,44, một độ trải 7,89 điểm giữa sàn rẻ nhất và sàn đắt nhất trong cùng một giờ. Trong tuần đã đóng trước nến đó, từ 09:00 UTC ngày 2026-10-05 đến 08:00 UTC ngày 2026-10-12, giá trị trung bình theo từng sàn trải từ 0,48 phần trăm trên Binance đến 6,39 phần trăm trên Bitget, vẫn rộng 5,9 điểm. Đem so với cộng trừ 0,11 điểm của lần đọc 74 ngày trên bảng quyền chọn, hay cộng trừ 0,21 điểm nếu bạn tính lại bằng một ước lượng vững với phương sai thay đổi, vốn là phiên bản trung thực hơn vì chênh lệch báo giá nới ra theo mức giá thực hiện, thì thứ bậc vẫn không hề sát sao: nếu bạn muốn biết thị trường định giá một đồng đô la ở mức nào, bảng quyền chọn nói cho bạn, còn phí funding thì không.
Một phần độ trải trên hợp đồng vĩnh cửu hoàn toàn không phải một mức giá. Công thức funding trên phần lớn các sàn cộng thêm thành phần lãi suất cố định 0,01 phần trăm mỗi 8 giờ, quy về năm là 10,95 phần trăm, và phần phụ trội so với nó mới thực sự trôi nổi. Trong cửa sổ 168 giờ ở trên, Hyperliquid in ra trong khoảng 0,22 điểm quanh mốc 10,95 ở 77 giờ trong số đó, Bitget ở 54 giờ và Bybit ở 4 giờ, nên ai quy những con số in ra đó về năm thì một phần đang đọc một hằng số do ai đó viết cứng vào code, không phải chi phí của đồng tiền hôm nay. Deribit là ngoại lệ chứng minh điều đó: phí funding của sàn này là phần phụ trội thuần đã được kẹp biên, không có thành phần lãi suất, nên chuỗi của nó chạm đúng mức không trong cửa sổ này và không bao giờ ghim ở 10,95. Các bài giải thích của chúng tôi về cách phí funding của hợp đồng vĩnh cửu crypto được tính và về việc khoảng funding là thuộc tính của từng symbol chứ không phải của từng sàn nói rõ vì sao phép quy về năm phải làm riêng theo từng sàn, còn máy tính phí funding miễn phí làm phép tính đó cho vị thế bạn thực sự nắm giữ, và máy tính arbitrage funding định giá chính giao dịch carry mà bài viết này đang đo lãi suất.
Phép đo này không cho thấy điều gì
Đây là một thời điểm. Mọi con số quyền chọn ở đây đến từ một lượt quét duy nhất qua các bảng của Deribit, giữa 08:37:43 và 08:39:14 UTC ngày 2026-10-12. Lãi suất dịch chuyển, và phần đầu của đường cong này dịch chuyển dữ dội, nên không điều gì ở trên nên được dẫn lại như một con số hiện hành vào tuần sau.
Đây là một sàn. Deribit là sàn quyền chọn crypto-native có toàn bộ bảng đọc được mà không cần khóa API, đó là lý do đây là bảng được đo ở đây, và một mức lãi suất hàm ý từ báo giá của một sàn duy nhất sẽ mang trong nó điều kiện thế chấp và tín dụng của riêng sàn đó. Tài liệu về box spread nêu đúng điểm này với thị trường cổ phiếu, nơi lãi suất hàm ý nằm cao hơn trái phiếu Kho bạc đúng vì lý do ấy.
Đây là giá giữa, không phải giá đã giao dịch. Giá giữa là nơi bảng nói nó sẽ giao dịch, không phải nơi nó đã giao dịch, và trên kỳ đáo hạn 25 tháng 12, chênh lệch báo giá cộng gộp trung vị của một cặp rộng 459,92 USD. Biểu đồ phần dư chính là lời bào chữa: mọi cặp đều rơi vào bên trong một nửa chênh lệch đó, nên đường khớp nằm sâu trong lượng nhiễu mà nó được kẻ xuyên qua, nhưng lãi suất đọc từ giá giữa thì vẫn là lãi suất đọc từ ý định.
Khoảng cách giữa Bitcoin và Ether được đo, chứ không được giải thích. Bài viết này cho thấy hai bảng lệch nhau từ nửa điểm đến một điểm kể từ kỳ 46 ngày trở ra, và nó loại một lời giải thích ra chứ không chọn lấy một: sự lệch nhau này không phải lãi suất cho thuê coin, vì chính những phép khớp đó định giá việc cho vay coin ở mức gần như bằng không. Thứ còn lại là một khoảng cách trong chính lãi suất đô la giữa hai bảng cùng một chế độ tài sản thế chấp, điều mà các công trình đã công bố cũng ghi nhận và cũng không giải thích, và không gì trong một lần chụp nhanh các báo giá có thể giải quyết nó.
Mọi con số quyền chọn ở trên đều đến từ các endpoint của Deribit không hỏi khóa API, còn các chuỗi Kho bạc là các chuỗi FRED công khai, nên toàn bộ phép đo có thể dựng lại từ đầu trong một buổi chiều. Các số đọc hợp đồng vĩnh cửu liên sàn đến từ nguồn dữ liệu chuẩn hóa của riêng Athenum, đọc Binance, Bybit, OKX, Bitget, Hyperliquid và Deribit lên cùng một đồng hồ, và 37 công cụ miễn phí bên cạnh nó, 35 trong số đó là máy tính, không hỏi tài khoản, không lấy địa chỉ email và không giới hạn mức dùng của ai. Terminal đứng sau những số đọc liên sàn đó mở ra với bản dùng thử Pro+ 7 ngày miễn phí tại app.athenum.xyz, và không hỏi thẻ.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics là nhóm biên tập gồm ba người, phụ trách phái sinh tiền mã hóa, dữ liệu thị trường và bối cảnh kinh tế vĩ mô.