Table of Contents8 sections
- Was misst eine 24 Stunden Veränderung an einer Kryptobörse eigentlich?
- Wie weit driften die beiden Basen auseinander?
- Wie oft sind sich die beiden Basen über die Richtung uneinig?
- Stimmen Börsen, die dieselbe Definition verwenden, untereinander überein?
- Taucht dieselbe Spaltung auch in anderen Kennzahlen als dem Preis auf?
- Ist das dasselbe wie die Frage, wo man den Handelstag schneidet?
- Wie prüft man, welche Basis eine Zahl verwendet?
- Was zeigt diese Auswertung nicht?
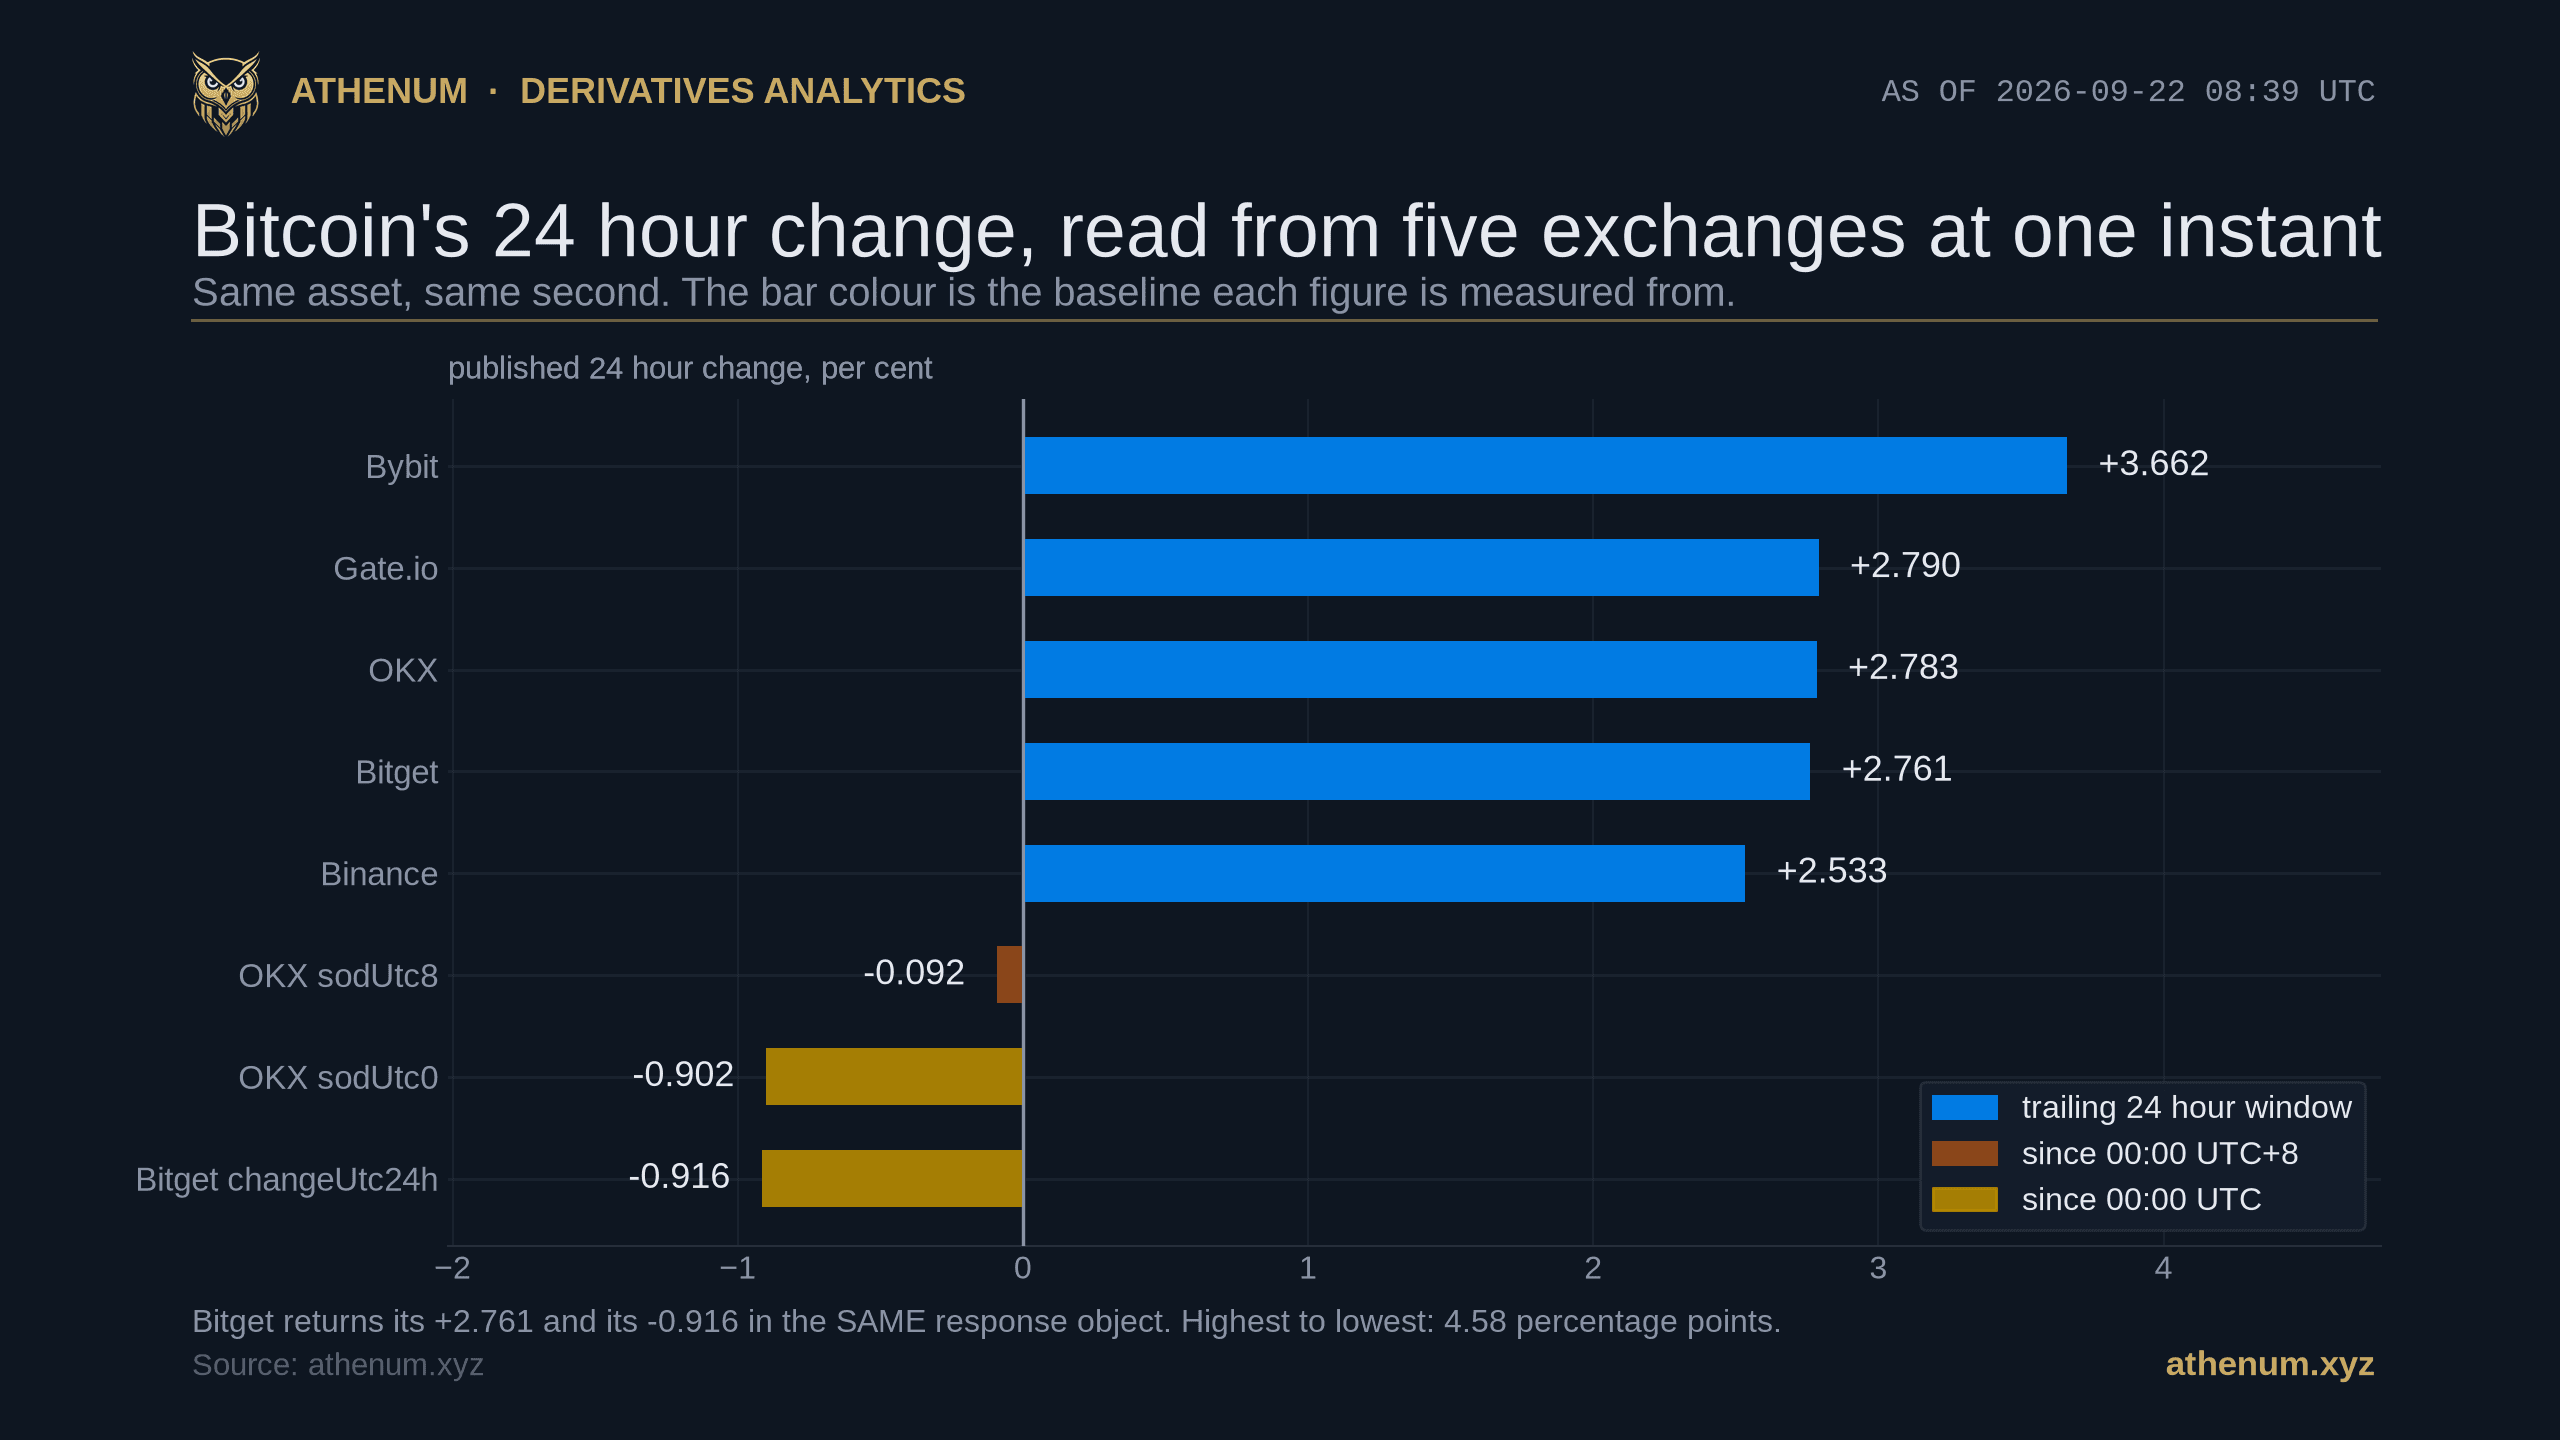
TLDR. Eine Bitcoin 24 Stunden Veränderung ist eine Aussage über zwei Punkte, und die Börsen sind sich über den ersten Punkt uneinig. Manche messen von einem nachlaufenden 24 Stunden Fenster, manche vom Preis um 00:00 UTC, und OKX veröffentlicht zusätzlich eine Zahl ab 00:00 UTC+8. Abgelesen am 2026-09-22 08:39:25 UTC in einer 3.0 Sekunden langen Erfassung trug das BTC/USDT Perpetual +3.662 Prozent bei Bybit und -0.916 Prozent im Seit-Mitternacht-Feld von Bitget, eine Spanne von 4.58 Prozentpunkten auf demselben Basiswert in derselben Sekunde, wobei Bitget beide Zahlen in einem einzigen Antwortobjekt liefert. Das ist kein Randfall. Über die 8,760 Stundenwerte von 2025-09-22 09:00 UTC bis 2026-09-22 08:00 UTC unterschieden sich die beiden Basen um im Median 0.663 Prozentpunkte, um mehr als 1 Punkt bei 37.1 Prozent der Ablesungen und um mehr als 2 bei 16.3 Prozent, und sie trugen bei 2,240 von 8,760 ENTGEGENGESETZTE VORZEICHEN, also bei 25.6 Prozent. Die Uneinigkeit folgt einem klaren Muster der Uhr: um 01:00 UTC zeigten die beiden Zahlen an 51.0 Prozent der Tage in entgegengesetzte Richtungen, um 23:00 UTC an 4.9 Prozent. Dieselbe Spaltung zieht sich durch andere Kennzahlen als den Preis. Athenums eigenes börsenübergreifendes Open Interest der Bitcoin Perpetuals liest sich am 2026-09-22 07:00 UTC mit +6.96 Prozent gegen 24 Stunden zuvor und mit -0.81 Prozent gegen 00:00 UTC, aus einer Reihe zu einem Zeitstempel.
Was misst eine 24 Stunden Veränderung an einer Kryptobörse eigentlich?
Sie misst den Abstand von jetzt bis zu einer Basis, und die Börse wählt die Basis. Zwei Konventionen sind weit verbreitet, und beide sind vertretbar. Ein NACHLAUFENDES FENSTER vergleicht den aktuellen Preis mit dem Preis von vor 24 Stunden, das Fenster wandert also mit jedem Tick. Eine KALENDERBASIS vergleicht den aktuellen Preis mit dem Preis um das letzte 00:00 UTC, das Fenster wächst also über den Tag und wird um Mitternacht zurückgesetzt. Die beiden Zahlen sind keine Varianten einer einzigen Zahl. Sie beantworten verschiedene Fragen, und an den meisten Tagen beantworten sie sie verschieden.
Hier ist dasselbe Instrument zu einem einzigen Zeitpunkt abgelesen. Die Erfassung dauerte 3.0 Sekunden über Binance, Bybit, OKX, Bitget und Gate.io hinweg, und das zählt, weil ein Kurs und eine Referenz, die Minuten auseinander gelesen werden, eine Spanne ganz von selbst erzeugen.
Börse | Feld | Basis | Ablesung am 2026-09-22 08:39:25 UTC |
|---|---|---|---|
Bybit | price24hPcnt | nachlaufendes 24 Stunden Fenster | +3.662 Prozent |
Gate.io | change_percentage | nachlaufendes 24 Stunden Fenster | +2.790 Prozent |
OKX | last gegen open24h | nachlaufendes 24 Stunden Fenster | +2.783 Prozent |
Bitget | change24h | nachlaufendes 24 Stunden Fenster | +2.761 Prozent |
Binance | priceChangePercent | nachlaufendes 24 Stunden Fenster | +2.533 Prozent |
OKX | last gegen sodUtc8 | seit 00:00 UTC+8 | -0.092 Prozent |
OKX | last gegen sodUtc0 | seit 00:00 UTC | -0.902 Prozent |
Bitget | changeUtc24h | seit 00:00 UTC | -0.916 Prozent |
Die höchste und die niedrigste Zahl in dieser Tabelle liegen 4.58 Prozentpunkte auseinander, und die Lücke ist nirgends ein Fehler. Jedes Feld passt exakt zu dem Referenzpreis, den es mitliefert. Was die Börsen nicht gleich gut tun, ist zu SAGEN, welche Basis sie verwendet haben. Binance dokumentiert ein rollierendes 24 Stunden Fenster. OKX benennt alle drei seiner Referenzen in den Feldbeschreibungen. Bybit beschreibt seinen Prozentwert nur als relativ zu 24 Stunden, nennt den Referenzpreis selbst immerhin den Marktpreis von vor 24 Stunden. Bitget liefert die klarsten FELDNAMEN dieser Tabelle, openUtc und changeUtc24h, und die aktuelle Ticker Referenz definiert sie nicht. Gate.io nennt zu seinem Veränderungsprozentwert kein Fenster und benennt eines nur beim begleitenden Veränderungsbetrag. Bitgets Antwortobjekt trägt change24h mit +2.761 Prozent direkt neben changeUtc24h mit -0.916 Prozent, ein Unterschied von 3.677 Punkten von einer Börse in einer einzigen Nutzlast, weil seine open24h Referenz bei 83,483.20 Dollar lag und seine openUtc Referenz bei 86,581.40. OKX liefert drei Referenzen in einem Ticker: open24h, sodUtc0 bei 86,589.10 Dollar und sodUtc8 bei 85,887.70.
Diese Form haben wir schon einmal gefunden, und es ist ehrlicher, das zu sagen, als sie als neu zu verkaufen. Unsere Athenum Messung des Open Interest Feldes von Bybit fand dieselbe Börse dabei, zwei Werte einer einzigen Grösse in einer Antwort zu veröffentlichen, und unsere Lesung von zehn veröffentlichten Bitcoin Long Short Ratios fand vier Zahlen für einen Kontrakt an einer einzigen Börse. Neu ist hier die Grösse des Effekts über ein Jahr und die Tatsache, dass ihn eine Uhr treibt und keine Zählkonvention, was ihn vorhersagbar macht.
Wie weit driften die beiden Basen auseinander?
Um im Median 0.663 Prozentpunkte, und die mittlere Hälfte der Ablesungen läuft von 0.261 bis 1.498. Um das zu messen, ohne sich auf das Band von heute zu stützen, nimmt man die stündlichen Schlusskurse des BTCUSDT Perpetuals von Binance und rechnet beide Zahlen an jedem der 8,760 Stundenzeitpunkte von 2025-09-22 09:00 UTC bis 2026-09-22 08:00 UTC: die nachlaufende Zahl gegen den Schluss von 24 Stunden zuvor, die Kalenderzahl gegen den Schluss um das letzte 00:00 UTC. Das Fenster ist lückenlos: alle drei Referenzen existieren für jeden der 8,760 Zeitpunkte, und jede Stunde des UTC Tages trägt genau 365 davon. Die Lücke überschritt 1 Punkt an 3,251 dieser Zeitpunkte (37.1 Prozent), 2 Punkte an 1,427 (16.3 Prozent) und 5 Punkte an 172 (2.0 Prozent). Ihr grösster Wert war 14.041 Punkte, am 2026-02-06 00:00 UTC, wo die nachlaufende Zahl -14.04 Prozent las, während die Kalenderzahl exakt null war, weil der Zeitpunkt die Mitternacht selbst war.

Die Lücke ist kurz nach Mitternacht am grössten, wenn die Kalenderbasis Minuten alt ist und die nachlaufende Basis einen Tag, und kurz davor am kleinsten, wenn die beiden fast zusammenfallen. Median 1.298 Punkte um 00:00 gegen 0.168 um 23:00. Das Band ist die mittlere Hälfte von 365 Tagen, und um 00:00 spannt es allein von 0.527 bis 2.255 Punkte.
Die Form ist keine Entdeckung, sie ist Arithmetik, und genau deshalb ist sie nützlich. Um 00:00 UTC ist die Kalenderbasis der aktuelle Preis, also ist die Kalenderzahl null und die nachlaufende Zahl ist vollständig Lücke. Dreiundzwanzig Stunden später ist die Kalenderbasis bis auf eine Stunde an die nachlaufende herangealtert, und die beiden stimmen fast überein. Zwischen diesen Punkten fällt die mittlere Drift stetig, aber nicht monoton: 1.298 Punkte um 00:00, 0.848 um 12:00, 0.168 um 23:00, mit vier kleinen Umkehrungen unterwegs, die alle deutlich innerhalb des Bandes der mittleren Hälfte liegen.
Lies das Band vor der Linie. Um 00:00 spannt die mittlere Hälfte der Tage von 0.527 bis 2.255 Punkte und das 90. Perzentil liegt bei 3.731, der Median ist also die Mitte einer breiten Verteilung und keine Zahl, die man abziehen kann. Um 23:00 hat sich die mittlere Hälfte auf 0.075 bis 0.354 geschlossen. Was die Tageszeit gut vorhersagt, ist die TYPISCHE Grösse der Lücke; was sie nicht vorhersagt, ist die Lücke an einem bestimmten Tag, denn die hängt davon ab, wohin Bitcoin in den Stunden gelaufen ist, die sich die beiden Fenster nicht teilen.
Wie oft sind sich die beiden Basen über die Richtung uneinig?
An 2,240 von 8,760 Stundenzeitpunkten, das sind 25.6 Prozent, war eine Zahl positiv, während die andere negativ war. Das ist der Teil, den man mitnehmen sollte, denn das Vorzeichen ist das, was die meisten Leser aus einer Veränderungszahl herausziehen. Es ist keine Behauptung über seltene Tage. In einem Jahr beschrieb grob jede vierte Stundenablesung Bitcoin im selben Moment als im Plus und im Minus des Tages, auf dem Band einer einzigen Börse, einzig abhängig davon, welche der beiden Konventionen die Zahl benutzte.

Die Uneinigkeit über die Richtung folgt der Uhr. Um 01:00 UTC zeigten die beiden Zahlen an 186 von 365 Tagen in entgegengesetzte Richtungen, um 23:00 an 18 von 365. Der 00:00 Korb bleibt leer und wird nicht als Übereinstimmung gewertet, weil die Seit-Mitternacht-Zahl um Mitternacht exakt null ist und eine Null kein Vorzeichen hat.
Der ehrliche Nenner zählt hier. Um exakt 00:00 UTC ist die Kalenderzahl null, und null hat kein Vorzeichen, diese Zeitpunkte können also nicht uneinig sein und sollten auch nicht als einig gezählt werden. Lässt man die 367 Zeitpunkte weg, an denen die Kalenderzahl exakt null war, also die 365 Mitternachtswerte plus zwei Stunden, deren Schluss zufällig genau dem 00:00 Schluss dieses Tages entsprach, bleiben 2,240 Uneinigkeiten aus 8,393, oder 26.7 Prozent, die Schlagzeile bleibt also so oder so unverändert. Innerhalb des Tages ist das Gefälle steil: 51.0 Prozent um 01:00 UTC gegen 4.9 Prozent um 23:00. Wer am europäischen Morgen eine Seit-Mitternacht-Zahl mit einer nachlaufenden vergleicht, sitzt in der oberen Hälfte dieser Kurve, zwischen 33.8 und 40.0 Prozent, und nicht an ihrem Gipfel, der um 01:00 UTC mitten in der europäischen Nacht liegt.
Stimmen Börsen, die dieselbe Definition verwenden, untereinander überein?
Nicht genau, und die verbleibende Uneinigkeit ist ein zweiter, kleinerer Effekt, den man leicht für den ersten hält. Alle Zahlen mit nachlaufendem Fenster oben sollten im Prinzip dieselbe Zahl sein. Einmal pro Minute von 08:35 bis 09:03 UTC am 2026-09-22 abgetastet, über 28 Ablesungen mit einer maximalen Erfassungsspanne von 3.6 Sekunden, lief der Abstand zwischen der höchsten und der niedrigsten von ihnen von 0.026 bis 1.292 Prozentpunkte, bei einem Median von 0.166 und einer mittleren Hälfte von 0.078 bis 0.350.

Zahlen, die alle ein nachlaufendes Fenster verwenden, einmal pro Minute über 28 Abtastungen gelesen. Das untere Panel ist die Spanne zwischen ihnen: Median 0.166 Prozentpunkte, von 0.026 bis 1.292. Sie weitet sich immer dann, wenn die Fensterkante über eine Minute rollt, in der Bitcoin sich bewegt hat.
Der Zeitpunkt auf dem Titelbild liegt nahe am BREITEN Ende dieser Verteilung: seine nachlaufenden Zahlen spannten 1.129 Punkte gegen einen Median von 0.166, weil die Fensterkante gerade eine Minute überschritten hatte, in der Bitcoin sich bewegt hatte. Diesen Zeitpunkt als typisch zu zitieren wäre eine kleinere Ausgabe genau des Fehlers, um den es in diesem Beitrag geht, und deshalb steht oben die Spanne und nicht nur die eine Ablesung.
Dieser Rest ist keine Uneinigkeit über den Preis, und dieselben 28 Ablesungen entscheiden das. Teile jede Ablesung in ihre beiden Enden. Die LETZTPREISE der Börsen lagen im Median 2.51 Basispunkte auseinander, von 1.06 bis 5.26. Ihre BASISPREISE lagen im Median 14.58 Basispunkte auseinander, von 1.97 bis 124.83. Ablesung für Ablesung verglichen war das ferne Ende an allen 28 der 28 Ablesungen breiter als das nahe, im Median um den Faktor 6.5, im engsten Fall um 1.1 und im weitesten um 45.7. Unsere Athenum Untersuchung des Bitcoin Indexpreises fand dasselbe über das nahe Ende aus einer anderen Richtung und bezifferte die Uneinigkeit zwischen den dort verglichenen USDT notierten Indexpreisen auf einen Median von 1.19 Basispunkten.
Was die Spanne erzeugt, ist also das ANDERE Ende des Fensters, der Referenzpreis, und das ist das Ende, das die Börsen am schlechtesten dokumentieren. Binance ist die einzige in dieser Tabelle, die einem Anfang und Ende des Fensters in die Hand gibt: sie liefert openTime und closeTime mit der Zahl, und in dieser Erfassung lagen die beiden 86,419 Sekunden auseinander. Bybit, OKX und Bitget liefern einen Referenzpreis ohne Zeitstempel, ein Leser kann also nicht sagen, zu welcher Minute dieser Preis gehört. Gate.io liefert überhaupt keinen Referenzpreis: es veröffentlicht einen Veränderungsbetrag, und man gewinnt die Basis zurück, indem man ihn vom letzten Preis abzieht.
Man kann den Effekt auch innerhalb einer einzigen Börse beobachten. Über die 27 Minutenübergänge in der Stichprobe bewegte sich die von Binance selbst gedruckte Zahl von einer Minute zur nächsten um im Median 0.066 Prozentpunkte und um bis zu 0.940 Punkte. Diese grösste Bewegung, zwischen 08:38:22 und 08:39:25 UTC, kam mit einem Letztpreis, der 51.20 Dollar tiefer lag, und einem Referenzpreis, der 711.00 Dollar höher lag: die Fensterkante hatte eine Minute fallen lassen, in der Bitcoin gesprungen war, und fast nichts von diesen 0.940 Punkten war aktuelle Preisbewegung. Eine Zahl, die sich so weit bewegen kann, während der Preis sich kaum bewegt, ist eine Zahl, deren zweite Nachkommastelle keine Information trägt.
Taucht dieselbe Spaltung auch in anderen Kennzahlen als dem Preis auf?
Ja, und es lohnt sich, das an einer Zahl zu prüfen, die keine einzelne Börse veröffentlicht. Athenum liest das Open Interest der Bitcoin Perpetuals von Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit in eine normalisierte Stundenreihe. Am 2026-09-22 07:00 UTC, der letzten vollständigen Stunde, summierten sich diese Börsen auf $24.67B. Jede Zahl unten ist diese Summe und ihre Teile, die Dollarspalte addiert sich also wieder zur Gesamtsumme und die Anteile bis auf einen Rundungsschritt auf hundert. Gegen dieselbe Reihe 24 Stunden zuvor am 2026-09-21 07:00 UTC, die $23.06B las, beträgt die Veränderung +6.96 Prozent. Gegen die Ablesung vom 2026-09-22 00:00 UTC von $24.87B sind es -0.81 Prozent. Eine Reihe, ein Zeitstempel, zwei Basen, 7.77 Punkte auseinander und im Vorzeichen entgegengesetzt.

Open Interest der Bitcoin Perpetuals am 2026-09-22 07:00 UTC, $24.67B summiert über die gezeigten Börsen. Dieselbe Reihe liest +6.96 Prozent gegen 24 Stunden zuvor und -0.81 Prozent gegen 00:00 UTC. Deribit, Bybit, Hyperliquid und Binance drehen das Vorzeichen zwischen den beiden Basen, Deribit am weitesten mit +6.02 gegen -7.04 Prozent; OKX und Bitget behalten ihr Vorzeichen und verlieren den grössten Teil ihrer Grösse.
Die Börsenebene macht es schwerer, das als Aggregationsartefakt abzutun, und sie zeigt zugleich dessen Grenze. Deribit, Bybit, Hyperliquid und Binance trugen zu diesem Zeitstempel eine positive nachlaufende Zahl und eine negative Kalenderzahl: Deribit mit +6.02 gegen -7.04, Bybit mit +10.22 gegen -2.66, Hyperliquid mit +5.87 gegen -0.78, Binance mit +5.02 gegen -0.09 Prozent. Lies sie mit ihren Grössen und nicht als gleichwertige Fälle. Deribit und Bybit drehten um 7.04 und 2.66 Punkte, das ist eine echte Umkehr; Binance drehte um 0.09 Punkte, das ist ein Vorzeichenwechsel und sonst nichts, und im unteren Panel bleibt er unsichtbar. OKX und Bitget behielten ihr Vorzeichen und verloren den grössten Teil ihrer Grösse: OKX las +4.31 Prozent gegen +1.53, Bitget +12.05 gegen +0.07. Die Basis verschob die GRÖSSENORDNUNG also überall, und von den Richtungswechseln waren die bei Deribit, Bybit und Hyperliquid mehr als einen halben Punkt wert, der bei Binance genau 0.09. Ein Vorbehalt gehört neben diese Zahlen: jede Stundenzeile dieser Reihe ist ein Mittel aus Abtastungen innerhalb der Stunde und keine augenblickliche Ablesung, beide Basen sind also auf dieselbe Weise stundengemittelt und der Vergleich zwischen ihnen ist gleich zu gleich, aber keine der beiden ist ein Schlusskurs.
Ist das dasselbe wie die Frage, wo man den Handelstag schneidet?
Nein, und der Unterschied entscheidet, ob der Effekt real ist oder Rauschen. Unsere Athenum Untersuchung der realisierten Volatilität von Bitcoin fragte, was passiert, wenn man die Tagesgrenze verschiebt, fand einen Ausschlag von 6.42 Punkten über die 24 möglichen Schnittpunkte und kehrte dann ihre eigene auffällige Ablesung um: ein Neumischen der Reihenfolge der Renditen erzeugte allein aus Rauschen eine mittlere Spanne von 6.14 Punkten, mit 44 Prozent der Ziehungen auf oder über den beobachteten 6.42, und ein Block Bootstrap auf derselben Seite legte die Nullverteilung noch höher, der Grenzeffekt war also vom Rauschen des Schätzers selbst nicht zu unterscheiden.
Eine prozentuale Veränderung ist ein anderes Objekt. Volatilität ist eine aus einer Stichprobe geschätzte Statistik, und ein Neuschneiden der Stichprobe verschiebt die Schätzung aus Gründen, zu denen der Zufall gehört. Eine Veränderungszahl wird nicht geschätzt. Sie ist ein Vergleich zweier Preise, beide beobachtet, und das Verschieben der Basis tauscht einen beobachteten Preis um einen bekannten Betrag gegen einen anderen. Es gibt keinen Schätzer und damit auch kein Schätzerrauschen, hinter dem man sich verstecken könnte: wenn die Kalenderbasis 86,581.40 Dollar beträgt und die nachlaufende Basis 83,483.20, dann unterscheiden sich die beiden Zahlen, exakt und wiederholbar. Deshalb berichtet dieser Beitrag eine Verteilung der Lücke und eine Rate der Vorzeichenwechsel und keinen Signifikanztest. Zu testen, ob die Lücke von null verschieden ist, hiesse zu testen, ob Subtraktion funktioniert.
Auch unser eigener Bestand ist an diesem Punkt nicht sauber. Der Athenum Beitrag zur Coinbase Prämie vom 2026-05-14 trägt eine Kennzahlentabelle mit einer nackten Spalte 24h Change und ohne jede Angabe, welche Basis sie verwendet. Nach den Belegen oben ist diese Spalte unterspezifiziert, und sie hier selbst zu benennen ist billiger, als einen Leser sie finden zu lassen.
Wie prüft man, welche Basis eine Zahl verwendet?
Fünf Schritte, alle auf schlüssellosen öffentlichen Endpunkten, und die ganze Prüfung dauert etwa eine Minute.
1. Leite die Basis neu her, statt dem Etikett zu trauen. Teile den letzten Preis durch eins plus die Veränderung, und du hast den Referenzpreis, den die Börse benutzt hat: 85,763.20 Dollar gegen +2.533 Prozent implizieren 83,644.49, bis auf einen Rundungsschritt die 83,644.70, die Binance als openPrice veröffentlicht. Die 21 Cent Abweichung ist der gedruckte Prozentwert, der auf drei Nachkommastellen gerundet wird, und das ist derselbe Punkt wie Schritt 4.
2. Vergleiche diese Referenz mit dem Preis um das letzte 00:00 UTC und mit dem Preis 24 Stunden vor deiner Ablesung. Was davon passt, ist die Konvention. An den Börsen, die beides veröffentlichen, erledigen die Etiketten die Arbeit für dich: OKX benennt sodUtc0 und sodUtc8, Bitget benennt openUtc.
3. Achte auf die Tageszeit, bevor du Börsen miteinander vergleichst. Wenn du um 02:00 UTC liest, deckt eine Kalenderzahl zwei Stunden ab und eine nachlaufende Zahl vierundzwanzig, und die beiden sind überhaupt nicht vergleichbar. Wenn du um 23:00 UTC liest, sind sie es beinahe.
4. Suche nach einem veröffentlichten Fenster. Binance liefert openTime und closeTime mit der Zahl. Wenn eine Börse dir einen Referenzpreis ohne Zeitstempel gibt oder gar keinen Referenzpreis, behandle die zweite Nachkommastelle als unbekannt und nicht als null.
5. Erfasse alle Börsen in einem Durchgang und halte fest, wie lange der Durchgang gedauert hat. Eine über Minuten verteilte Erfassung erzeugt einen börsenübergreifenden Unterschied, der genau wie dieser hier aussieht. Jede der 28 Erfassungen hinter diesem Beitrag dauerte zwischen 2.2 und 3.6 Sekunden.
Wer die Subtraktion lieber selbst rechnet, statt sie vom Bildschirm abzulesen: der Athenum ROI Rechner macht die Variante mit zwei Punkten und der Athenum CAGR Rechner die annualisierte. Beide sind kostenlos, und keiner von beiden stellt die Rechnung hinter ein Konto.
Was zeigt diese Auswertung nicht?
Sieben Grenzen, benannt statt vergraben. Die Messung über ein Jahr betrifft nur das BTCUSDT Perpetual von Binance, die Grössen oben sind also das Band einer einzigen Börse, und die Historie einer anderen Börse ergäbe leicht andere Quantile; die STRUKTUR, die reine Arithmetik ist, änderte sich nicht. Das börsenübergreifende Abtastfenster umfasst 28 Ablesungen über 28 Minuten an einem einzigen Tag, der Medianabstand von 0.166 Punkten beschreibt also dieses Fenster und ist keine Schätzung eines langfristigen Mittels. Der Basiswert ist Bitcoin, und ein dünnerer Markt driftet zwischen zwei Basen weiter auseinander, nicht enger. Die stündlichen Schlusskurse hinter der Messung über ein Jahr sind Binance eigene, diese Historie erbt also die Uhr einer Börse und deren Vorstellung davon, wo eine Stunde endet. Nichts hier prüft Spotbörsen, nur Perpetuals, und ein Spot Ticker kann noch einmal eine dritte Konvention verwenden. Die Open Interest Zahlen sind die Summe der genannten Börsen, und der Feed trägt zusätzlich ein Gesamtfeld, das rund 169 Millionen Dollar über dieser Summe liegt; dieser Beitrag zitiert die Summe, die er zeigen kann, und erhebt keinen Anspruch über die Differenz. Und es wird kein Anspruch darüber erhoben, welche Konvention die richtige ist: ein nachlaufendes Fenster und ein Kalendertag sind beide ehrliche Antworten auf verschiedene Fragen, und der Mangel liegt immer nur darin, das eine mit dem anderen zu vergleichen.
Was übrig bleibt, ist schmal und prüfbar. Über 8,760 Stundenablesungen eines Bitcoin Perpetuals über ein Jahr unterschieden sich die nachlaufende und die Kalenderversion derselben 24 Stunden Veränderung um im Median 0.663 Prozentpunkte, um mehr als 2 Punkte bei 16.3 Prozent der Ablesungen, und sie waren sich bei 25.6 Prozent über die Richtung uneinig, wobei die Rate der Uneinigkeit von 51.0 Prozent um 01:00 UTC auf 4.9 Prozent um 23:00 fällt. Am 2026-09-22 legten die beiden Konventionen dasselbe Bitcoin Perpetual in einer einzigen Sekunde 4.58 Punkte auseinander, und dieselbe Spaltung zog sich durch die Open Interest Summe über Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit mit +6.96 Prozent gegen -0.81.
Athenum liest Live Derivatedaten von Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit auf eine einzige Uhr, und genau das hält einen Vergleich wie diesen ehrlich, und die 34 kostenlosen Rechner neben diesem Feed verlangen kein Konto, keine E-Mail und setzen keine Nutzungsgrenzen. Wenn du die börsenübergreifende Sicht willst, aus der die Open Interest Zahlen hier stammen, starte eine kostenlose 7 Tage Pro+ Testphase.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
