Conciliar margen, garantías y exposición de la cuenta · 5 / 5
Valorar tramos de garantía sin descontar los pasivos
El factor del último tramo no es necesariamente el factor para todo el saldo. Además, un descuento de valoración sobre un activo no reduce automáticamente una deuda de la cuenta.
Athenum7 minActualizado:
Identifica si los tramos son marginales
Supón un activo admisible inventado Y a 100 USD. Los primeros 5 Y se reconocen al 90 %, los siguientes 5 al 80 % y la cantidad superior a 10 y hasta 15 al 50 %. Son tramos expresamente marginales. Las cantidades superiores a 15 necesitan otra regla; no extrapoles este esquema.
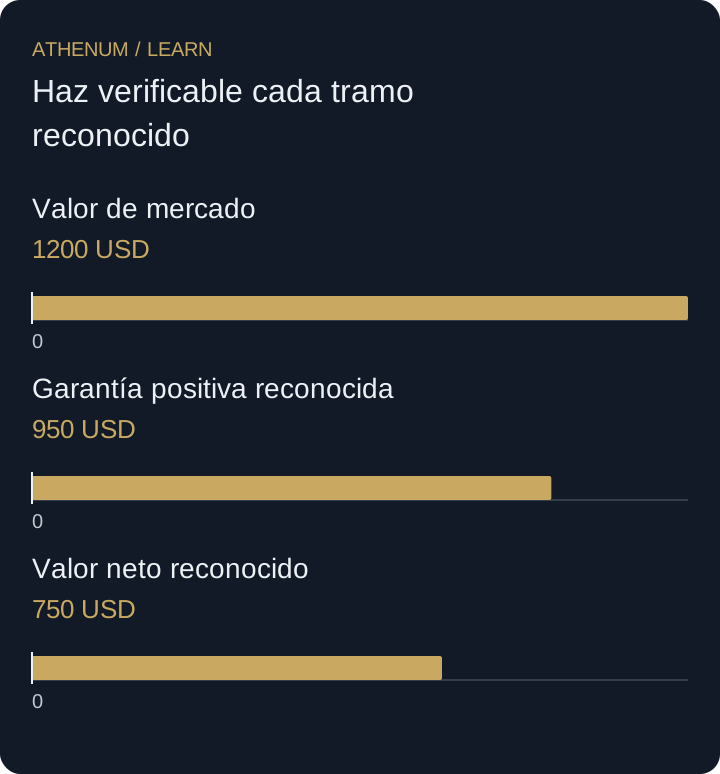
Para 12 Y, calcula cada tramo por separado: 5 × 100 × 0,90, después 5 × 100 × 0,80 y luego 2 × 100 × 0,50. La suma es 950 USD, aunque el valor de mercado es 1.200. Su uso como garantía está habilitado; en este ejemplo inicial no hay posiciones, comisiones, órdenes ni otros activos.
Resta el pasivo según su propia regla
Añade ahora un pasivo separado de 200 USD, reconocido íntegramente según las reglas del ejercicio. El valor neto reconocido es 950 − 200 = 750. Aplicar al pasivo el último factor de Y, del 50 %, reduciría la deuda a 100 y mostraría falsamente un valor neto de 850.
El valor de mercado, la admisibilidad, el reconocimiento como garantía y la disponibilidad para retirar responden a preguntas diferentes. Un activo puede conservar un precio de mercado sin aportar garantía alguna. Saber si una plataforma permite deshabilitarlo y cuándo esto afecta al margen o fuerza actuaciones requiere evidencia específica de la cuenta, no este cálculo abreviado.
Haz verificable cada tramo reconocido
Los primeros 5 Y aportan 450 USD, los siguientes 5 aportan 400 y los 2 restantes aportan 100. El total es 950. La tabla mantiene el valor nominal y el reconocido en columnas distintas para que quien la revise pueda reconstruir la diferencia.
Aplicar un 50 % a los 12 da 600, que corresponde a una regla diferente de la indicada. Aplicar un 90 % a todo da 1.080 y sobreestima el reconocimiento. En otro contexto puede existir un esquema para el saldo completo; determina la regla real antes de elegir una fórmula.
| Tramo | Nominal USD | Factor de reconocimiento | Reconocido USD |
|---|---|---|---|
| Primeros 5 Y | 500 | 0,90 | 450 |
| Siguientes 5 Y | 500 | 0,80 | 400 |
| 2 Y restantes | 200 | 0,50 | 100 |
 Ampliar el diagrama
- Valor de mercado: 1200 USD
- Garantía positiva reconocida: 950 USD
- Valor neto reconocido: 750 USD
No traslades las reglas de reconocimiento de una plataforma a otra
Los factores pueden depender del activo, saldo, modo de cuenta y fecha de vigencia. Una regla sobre capacidad de préstamo también puede diferir de otra sobre transferencias salientes. El esquema de Y ilustra únicamente un método de cálculo; no es una tabla vigente de garantías de ninguna plataforma.
Antes de actuar
- Comprueba que el activo sea admisible y esté habilitado.
- Distingue tramos marginales de tasas aplicadas al saldo completo.
- Valora cada tramo según la convención de precio indicada.
- Aplica por separado el tratamiento de pasivos.
- No llames efectivo retirable al valor neto reconocido.
Comprueba lo aprendido
Aumenta Y de 12 a 13 manteniendo las demás entradas. ¿Cuáles son el reconocimiento total y el valor neto reconocido? Por separado, ¿qué ocurre con la garantía reconocida si los 12 Y originales dejan de ser admisibles por completo?
Ver la respuesta explicada
La unidad adicional añade 100 USD de valor de mercado, pero solo 50 de reconocimiento. El total reconocido pasa a 1.000 y el valor neto a 800 tras el pasivo de 200. En el escenario separado de inadmisibilidad, los 12 Y conservan el valor de mercado supuesto de 1.200, pero no aportan garantía reconocida; el pasivo de 200 permanece. Este modelo no especifica las actuaciones reales de la plataforma.