Table of Contents8 sections
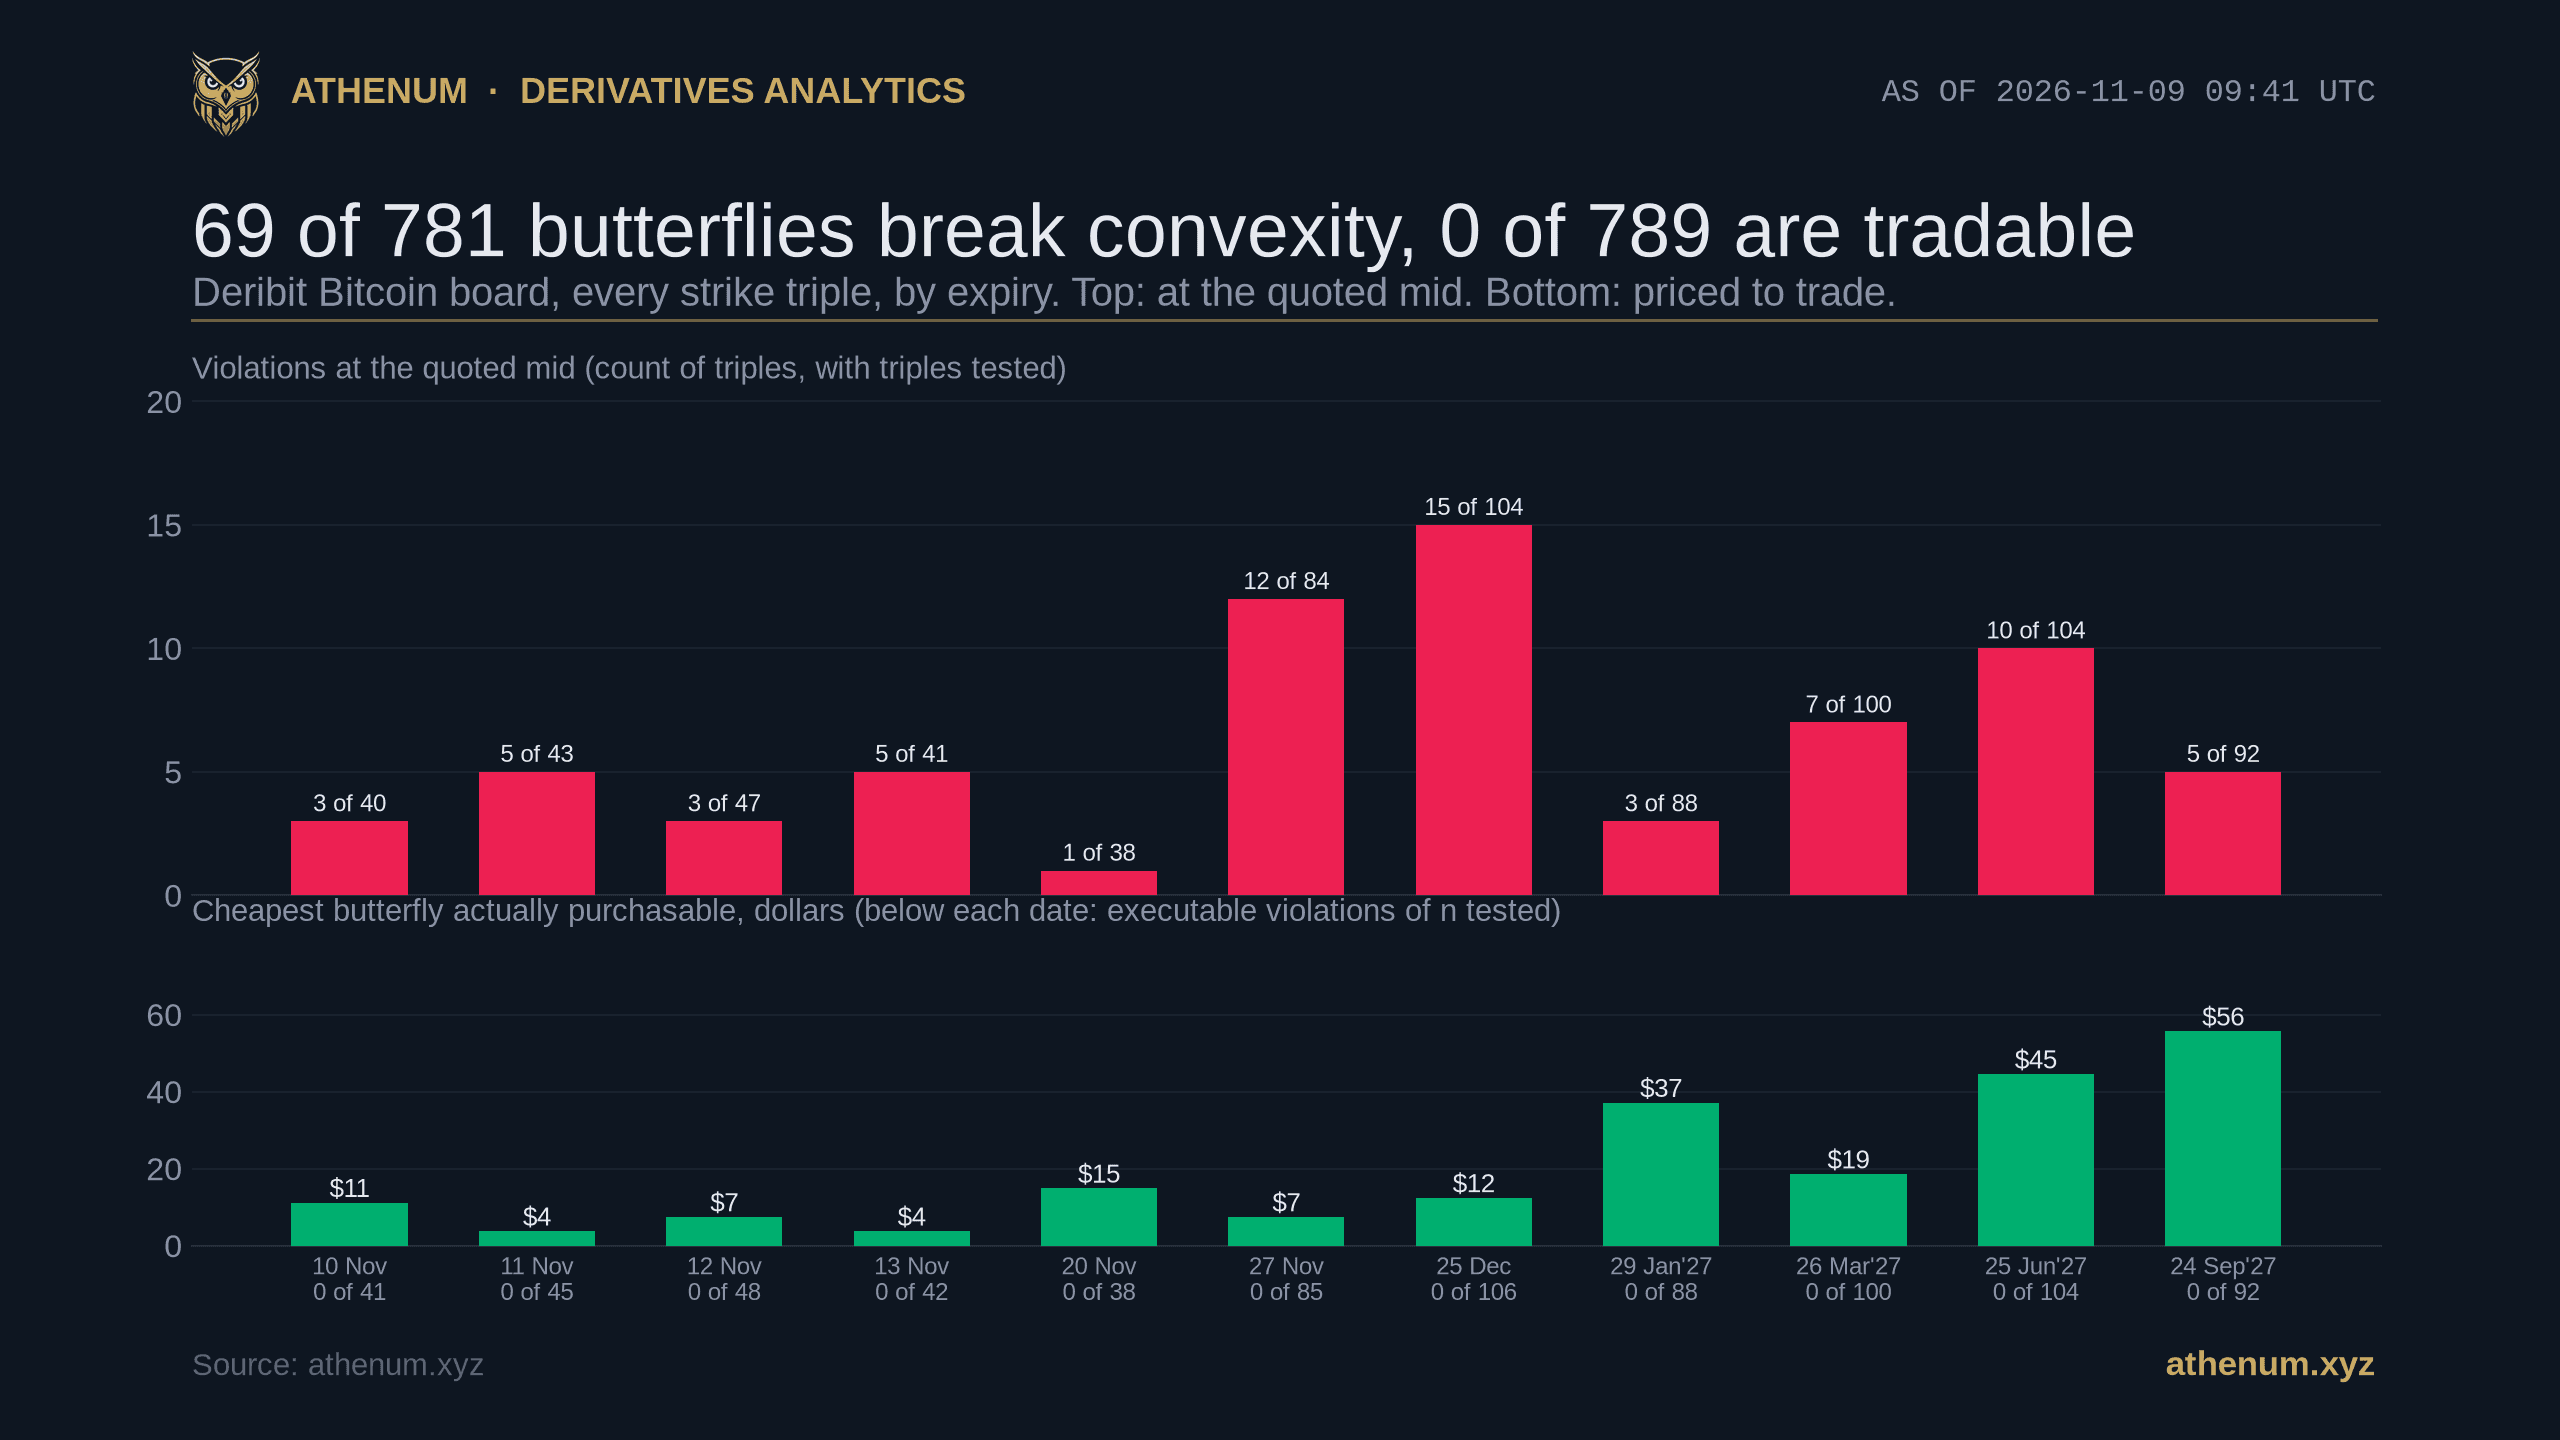
요약. 2026-11-09 09:41:06 UTC, Deribit 지수가 74,190.50달러일 때, 실시간 비트코인 옵션 보드의 연속된 행사가 3개 조합을 모두 골라, 무차익 옵션 가격 집합이라면 반드시 충족해야 하는 볼록성 조건에 대해 검사했습니다. 호가 중간가 기준으로 781개 중 69개 조합이 이 조건을 충족하지 못하며(8.8 퍼센트), 화면 위에 공짜 돈이 놓여 있는 것처럼 보입니다. 그렇지 않다고 말해 주는 근거는 세 가지입니다. 첫째, 69개 중 44개는 Deribit의 가장 작은 호가 단위(0.0001 코인) 두 개 이하이고 중앙값은 1.25 호가 단위이므로, "차익거래"의 대부분은 반올림입니다. 둘째, 테이커가 실제로 거래하는 가격, 즉 윙은 매도호가로 사고 바디는 매수호가로 파는 가격으로 계산하면 789개 중 0개가 실패하며, 보드에서 가장 저렴한 버터플라이도 여전히 3.71달러입니다. 셋째, 위반 규모의 중앙값은 세 레그에서 스프레드를 넘어 체결하는 데 드는 추가 비용의 4.3 퍼센트이고, 가장 큰 단일 위반은 50.0 퍼센트입니다. 같은 조사에서 검사한 이더리움 보드도 같은 결과입니다. 중간가에서는 675개 중 63개, 비용을 지불하면 681개 중 0개입니다. 중간가는 가격이 아닙니다.
볼록성 조건이란 무엇이며, 왜 실제 옵션 보드는 이를 깰 수 없습니까?
옵션 가격에는 어떤 모델 없이도 성립하는 제약이 있습니다. 여기서 중요한 제약은 합리적 옵션 가격 결정에 관한 Merton의 1973년 논문과 상태 조건부 청구권에 관한 Breeden과 Litzenberger의 1978년 논문까지 거슬러 올라갑니다. 콜 가격은 행사가에 대해 볼록해야 한다는 것입니다. 콜 가격을 행사가로 두 번 미분한 값은 그 행사가에서의 할인된 위험중립 확률밀도와 같으므로, 볼록성을 깨는 보드는 음의 확률밀도를 함의합니다. 풋콜 패리티에 의해 풋에도 같은 결론이 성립하며, 아래 검사는 양쪽 모두에서 수행됩니다.
실제로 거래할 수 있는 형태가 버터플라이입니다. 낮은 행사가의 콜을 사고, 높은 행사가의 콜을 사고, 가운데 행사가의 콜을 팝니다. 이때 두 윙의 비중은 양쪽 윙 바깥에서 손익이 정확히 0이 되도록 정합니다(낮은 윙에는 높은 쪽 간격을 전체 폭으로 나눈 비중을, 높은 윙에는 낮은 쪽 간격을 전체 폭으로 나눈 비중을 줍니다). 만기 시 손익은 윙 바깥에서는 0이고 윙 사이에서는 양수인 텐트 모양이 됩니다. 이 포지션은 0보다 적게 지급하는 일이 없으므로, 0보다 싸게 팔릴 수도 없습니다. 어떤 보드가 이를 0 미만으로 매긴다면, 잃을 수 없는 손익 구조를 떠안는 대가로 돈을 받는 셈입니다.
Deribit은 비트코인 옵션 프리미엄을 달러가 아닌 코인으로 호가합니다. 이는 검사를 방해하지 않습니다. 한 만기 안에서는 모든 행사가가 같은 만기 고유의 기초자산을 기준으로 호가되므로, 달러로 환산하는 것은 세 레그 모두에 같은 양수를 곱하는 일이고 부호를 바꿀 수 없기 때문입니다. 이 글의 달러 금액은 해당 시각의 현물 지수 74,190.50달러에 코인 수량을 곱한 것이며 각 만기의 포워드를 곱한 것이 아니므로, 뒤쪽 만기에서는 근사치입니다.
호가 중간가에서 볼록성을 깨는 비트코인 버터플라이는 몇 개입니까?
2026-11-09에 검사 가능한 781개 조합 중 69개, 즉 8.8 퍼센트입니다. Deribit은 그 시각에 11개 만기에 걸쳐 비트코인 옵션 862개를 상장했고, 그중 826개는 양쪽 호가가 있었으며 36개는 매도호가만 있고 매수호가가 없었으므로, 보드는 거의 전반에 걸쳐 양방향 호가 상태입니다. 아래의 체결 가능 검사는 781개가 아니라 789개 조합을 다루는데, 윙에는 매도호가만 있는 옵션을 쓸 수 있지만 바디에는 매수호가가 필요하기 때문입니다. 가장 큰 단일 위반은 2026년 12월 25일 만기의 버터플라이 하나당 166.93달러입니다. 중앙값은 9.27달러입니다.
위반은 11개 만기 모두에서 나타나며, 11월 20일의 38개 중 1개에서 12월 25일의 104개 중 15개, 2027년 6월 25일의 104개 중 10개까지 이릅니다. 만기별 건수가 이처럼 적으므로, 만기 간 순서를 가격 왜곡의 기간 구조로 읽어서는 안 됩니다. 막대별 건수가 차트에 표시되어 있으니 직접 판단할 수 있습니다.
헤드라인을 바꾸는 규칙 하나를 밝혀 둘 필요가 있습니다. 108개 조합은 백만분의 1달러 단위로 반올림하면 0.00달러로 매겨지는데, 그중 21개에서는 부동소수점 연산이 위반처럼 보이는 아주 작은 음수를 만들어 냈습니다. 우리는 모든 패키지를 먼저 반올림한 뒤, 그 후에도 0 미만인 경우에만 위반으로 셉니다. 반올림을 하지 않았다면 건수는 90으로 나왔을 것입니다.
수직 조건은 다르게 움직입니다. 단조성, 즉 낮은 행사가의 콜이 높은 행사가의 콜보다 싸지는 일이 없어야 한다는 요건(풋은 그 반대)은 중간가에서 인접한 803쌍 중 803쌍 모두에서 예외 없이 성립합니다. 볼록성은 호가의 이계 차분이어서 노이즈에 가장 민감한 조건이고, 실패하는 것도 바로 이 조건입니다.
그 위반들은 실제 가격입니까, 아니면 호가 단위 반올림입니까?
대부분 반올림입니다. 이 옵션들에서 Deribit의 가장 작은 호가 단위는 0.0001 코인이며, 이 지수에서는 7.42달러에 해당합니다. 상품 목록의 호가 단위 필드에 따르면, 가격이 0.005 코인을 넘으면 호가 단위는 0.0005로 넓어집니다. 각각 호가 단위의 정수배인 세 가격으로 만든 버터플라이는, 윙 비중이 정수가 아니라는 이유만으로 0보다 호가 단위의 일부만큼 아래로 떨어질 수 있습니다.

2026-11-09 기준 중간가 위반 69개 각각의 규모를 0.0001 코인 단위로 나타낸 것. 69개 중 44개가 두 호가 단위 이내이며(74,190.50 지수에서 호가 단위 하나당 7.42달러), 중앙값은 1.25 호가 단위, 즉 9.27달러입니다. 각 구간은 상한값을 포함합니다. 10 호가 단위보다 큰 것은 4개뿐입니다.
이 단위로 재면, 위반 69개 중 13개는 한 호가 단위 이하이고 31개가 더 있어 한 단위와 두 단위 사이에 놓이므로, 69개 중 44개가 두 호가 단위 이내에 있습니다. 중앙값은 1.25 호가 단위이며, 이는 앞서 말한 9.27달러입니다. 69개 중 10 호가 단위를 넘는 것은 4개뿐입니다. 한두 틱에 해당하는 위반은 수확할 수 있는 가격 오류가 아니라, 호가 격자의 해상도가 이계 차분을 통해 드러난 것입니다.
그 위반 중 단 하나라도 매수호가와 매도호가의 스프레드를 견뎌 냅니까?
아니요. 어느 만기에서도 하나도 없습니다.
중간가에서의 위반은 기회가 아닙니다. 아무도 중간가에서 거래하지 않기 때문입니다. 정직한 검사는 포지션을 실제로 체결되는 대로 가격을 매깁니다. 사는 두 윙은 매도호가에, 파는 바디는 매수호가에 체결됩니다. 이렇게 하면 검사 가능한 비트코인 버터플라이 789개 모두에 비용이 듭니다. 어느 만기든 가장 싼 것은 3.71달러이고, 만기별로 가장 싼 것은 11월 11일과 13일 만기 계약의 약 4달러에서 2027년 9월 24일 만기의 55.64달러까지입니다.

점 하나가 위반 조합 69개 중 하나입니다. 점선은 위반 규모가 스프레드 비용을 정확히 메우는 지점입니다. 69개 모두 그 위쪽에 있으므로, 스프레드가 위반의 가치보다 더 많은 비용을 치르게 합니다. 위반 규모의 중앙값은 자기 스프레드 비용의 4.3 퍼센트이고, 가장 나쁜 단일 위반은 50.0 퍼센트로 손익분기에 여전히 미치지 못합니다. 스프레드 비용은 중간가를 기준으로 잰 것으로, 각 레그 호가 스프레드의 절반에 버터플라이 비중을 곱한 값입니다.
여기서 거래 비용은 중간가를 기준으로, 각 레그 호가 스프레드의 절반에 버터플라이 비중을 곱한 값으로 측정했습니다. 검사 가능한 781개 조합 전체에서 그 중앙값은 120.56달러입니다. 격차는 좁지 않습니다. 가장 나쁜 위반도 자기 비용의 절반에 겨우 이르고, 전형적인 위반은 4.3 퍼센트에 이릅니다. 테이커는 이런 모양의 격차를 메울 수 없는데, 비교 대상이 되는 양 자체가 스프레드이기 때문입니다. 대기 주문은 원칙적으로 중간가에서 체결될 수 있지만, 그것은 호가창이 제시하지 않는 가격에서 상대가 체결해 주어야 가능한 일이며, 호가는 수량에 대해서는 아무것도 알려 주지 않습니다.
Deribit 자체의 마크 가격 곡면은 볼록성을 유지합니까, 그리고 이더리움 보드는 어떻습니까?
Deribit이 호가창의 원값을 그대로 쓰지 않고 곡면 전체에 걸쳐 평활화하는 마크 가격은 818개 조합 중 62개(7.6 퍼센트)에서 볼록성을 위반합니다. 이 위반은 작아서, 중앙값은 0.46달러, 최악은 7.33달러이며, 중간가에서의 9.27달러와 166.93달러에 비하면 훨씬 작습니다. 마크 가격은 모델에서 나온 값인데도 818개 조합 중 62개에서 여전히 볼록성을 위반합니다.
같은 시각에 지수 2,105.82달러에서 검사한 이더리움 보드도 같은 비율로 같은 이야기를 합니다. Deribit은 이더리움 옵션 740개를 상장했고 그중 720개가 양방향 호가였습니다.
검사 | 비트코인 보드 | 이더리움 보드 |
|---|---|---|
상장 옵션 수, 그중 양방향 호가 | 862, 그중 826 | 740, 그중 720 |
호가 중간가 기준 볼록성 | 781개 중 69개 실패 (8.8 퍼센트) | 675개 중 63개 실패 (9.3 퍼센트) |
마크 가격 기준 볼록성 | 818개 중 62개 실패 (7.6 퍼센트) | 696개 중 39개 실패 (5.6 퍼센트) |
체결 가격 기준 볼록성 | 789개 중 0개 실패 | 681개 중 0개 실패 |
보드에서 가장 저렴한 버터플라이 | 3.71달러 | 0.21달러 |
중간가 기준 행사가 단조성 | 803개 중 0개 실패 | 697개 중 0개 실패 |
독립적으로 호가되는 두 보드, 두 기초자산에서 두 번 모두 같은 순서가 나옵니다. 중간가에서는 노이즈가 많고, 마크 가격에서는 더 작고, 비용을 지불하면 깨끗합니다.
어느 행사가에서 위반이 나옵니까?
현물보다 한참 높은 행사가입니다. 가운데 행사가가 지수에서 떨어진 거리별로 묶고 콜과 풋을 합쳐 보면 위반은 고르게 퍼져 있지 않으며, 비율만큼 그룹별 건수도 중요하므로 둘 다 보여 드립니다.
가운데 행사가 대 현물 | 중간가 위반 수 | 검사한 조합 수 | 비율 |
|---|---|---|---|
0.7배 미만 | 1 | 25 | 4.0 퍼센트 |
0.7배에서 0.9배 | 1 | 88 | 1.1 퍼센트 |
0.9배에서 1.1배 | 12 | 297 | 4.0 퍼센트 |
1.1배에서 1.5배 | 37 | 262 | 14.1 퍼센트 |
1.5배 초과 | 18 | 109 | 16.5 퍼센트 |
현물의 1.1배 초과에 중심을 둔 조합은 371개 중 55개(14.8 퍼센트)에서 실패하고, 현물의 1.1배 이하는 전부 410개 중 14개(3.4 퍼센트)에서 실패합니다. 낮은 쪽 두 그룹은 관측 25개와 88개에 기반하므로 개별 비율에는 큰 불확실성이 따르며, 현물의 1.1배 초과에 중심을 둔 조합과 나머지의 구분만이 안심하고 읽을 수 있습니다. 같은 표를 옵션 유형별로 나누어 보면 무엇이 이를 만드는지 드러납니다. 현물의 1.1배 초과에서 나온 위반 55개 중 44개가 풋이고(1.1배에서 1.5배 구간에서 139개 중 29개, 1.5배 초과에서 61개 중 15개), 콜은 11개뿐입니다. 현물보다 한참 높은 행사가의 풋은 깊은 내가격이며 큰 코인 가격으로 호가되는데, 그 구간에서 Deribit의 격자가 0.0005로 넓어집니다. 격자 반올림이 그곳에서 가장 크다고 보는 것이 그럴듯한 해석이지만, 이 글은 그 원인을 직접 검증하지는 않았습니다.
Athenum의 맥스 페인 피드는 처음부터 다시 계산한 값과 일치합니까?
남의 숫자만 따져 보는 글이라면 값싼 글일 테니, 우리 숫자에 대한 검증도 싣습니다. 이는 위의 검사와는 다른 검사입니다. 볼록성 검사가 아니라 결정론적 정의를 다시 계산하는 것입니다. Athenum의 키가 필요 없는 옵션 맥스 페인 엔드포인트는 상장된 비트코인 만기마다, 미결제약정을 감안했을 때 옵션 보유자에게 지급되는 내재가치 총합이 가장 작아지는 행사가를 반환합니다. 2026-11-09 09:42 UTC에 현물이 74,214.99달러일 때 11개 만기를 반환했습니다.
그런 다음 같은 두 초 안에 받은 Deribit의 공개 북 요약에서 같은 값을 처음부터 다시 계산했습니다. 만기마다 행사가별 콜과 풋 미결제약정을 합산하고, 상장된 모든 행사가에 대해 계약이 그 가격에서 정산될 경우 보유자가 받을 지급액을 계산한 다음, 총합이 가장 작은 행사가를 고릅니다. 11개 만기 중 11개 모두가 달러 단위까지 일치했으며, 값은 74,500달러(11월 12일)에서 84,000달러(2027년 9월 24일)까지이고 11개 모두 현물보다 위에 있습니다.

만기별 맥스 페인, Athenum 피드(금색)와 Deribit 미결제약정에서 다시 계산한 값(원), 2026-11-09 09:42 UTC. 두 값은 11개 만기 모두에서 일치하며, 모두 74,214.99달러의 현물보다 위에 있습니다. 일치는 정의가 올바르게 구현되었음을 보여 줄 뿐이며, 가격이 맥스 페인으로 끌리는지에 대해서는 아무것도 말해 주지 않습니다.
이것은 한정된 주장이며 그렇게 읽어야 합니다. 같은 입력에 대한 결정론적 정의의 두 계산이 일치한다는 것은 피드가 그 정의를 구현하고 있음을 보여 줄 뿐이며, 가격이 그 행사가들로 끌린다는 증거는 아닙니다. 이 숫자가 무엇을 예측하고 무엇을 예측하지 못하는지는 Athenum의 옵션 맥스 페인 해설을 참고하십시오.
이 검사를 직접 돌려 보려면 어떻게 합니까?
위의 옵션 수치는 모두 키가 필요 없는 Deribit 엔드포인트에서 가져왔으며, 본문에 명시한 한 시점의 값입니다.
1. Deribit의 공개 API(get_instruments, get_book_summary_by_currency)에서 해당 통화의 상품 목록과 북 요약을 받고, 같은 순간의 지수 가격도 받아서 모든 호가를 하나의 숫자로 환산합니다.
2. 만기와 옵션 유형별로 묶어 행사가 순으로 정렬하고, 연속된 3개 조합을 모두 취합니다.
3. 버터플라이가 행사가 중립이 되도록 윙에 비중을 주고, 패키지 가격을 세 번 매깁니다. 중간가, Deribit의 마크 가격, 그리고 사는 쪽은 매도호가, 파는 쪽은 매수호가로 매깁니다.
4. 각 패키지를 백만분의 1달러 단위로 반올림하고, 0 미만일 때만 위반으로 세며, 검사한 수에 대한 건수로 보고합니다.
5. 기회라고 부르기 전에 각 위반을 호가 단위로 나타냅니다.
세 번째 가격만이 실제로 얻을 수 있는 가격입니다. 무시하고 있는 스프레드의 크기를 체감해 보고 싶다면, 블랙-숄즈 계산기가 레그 하나의 가격을 매기고 옵션 손익 계산기가 이 검사 전체의 바탕이 되는 텐트 모양 손익을 그려 줍니다. 옵션 하나의 왕복 거래에 드는 비용은 비트코인 옵션 왕복 거래의 스프레드 비용을, 미결제약정이 행사가별로 어디에 쌓여 있는지는 행사가별 옵션 미결제약정의 집중도를 참고하십시오.
Deribit 수치는 누구나 공개 엔드포인트에서 다시 만들 수 있으며, 보드는 매초 바뀌므로 나중에 읽으면 값이 달라집니다. 맥스 페인 비교에는 https://api.athenum.xyz/api/v1/options/max-pain 의 Athenum 키 없는 요청을 사용했고, 그 옆의 계산기는 가입할 필요 없이 사용 횟수 제한 없이 계속 무료입니다. 교차 거래소 파생상품 데이터를 실시간으로 보고 싶다면, 터미널은 app.athenum.xyz에서 7일 무료 Pro+ 체험으로 열립니다. 체험에는 카드가 필요 없으며 저절로 끝납니다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
