Table of Contents8 sections
- Was ist die Konvexitätsbedingung, und warum kann kein reales Optionsboard sie brechen?
- Wie viele Bitcoin-Butterflies verletzen die Konvexität zum gestellten Mid?
- Sind diese Verstöße echte Preise oder Rundung auf den Tick?
- Übersteht auch nur einer dieser Verstöße den Bid-Ask-Spread?
- Bleibt Deribits eigene Mark-Price-Fläche konvex, und was zeigt das Ether-Board?
- Welche Strikes erzeugen die Verstöße?
- Stimmt Athenums eigener Max-Pain-Feed mit einer Neuberechnung von Grund auf überein?
- Wie führt man diese Prüfung selbst durch?
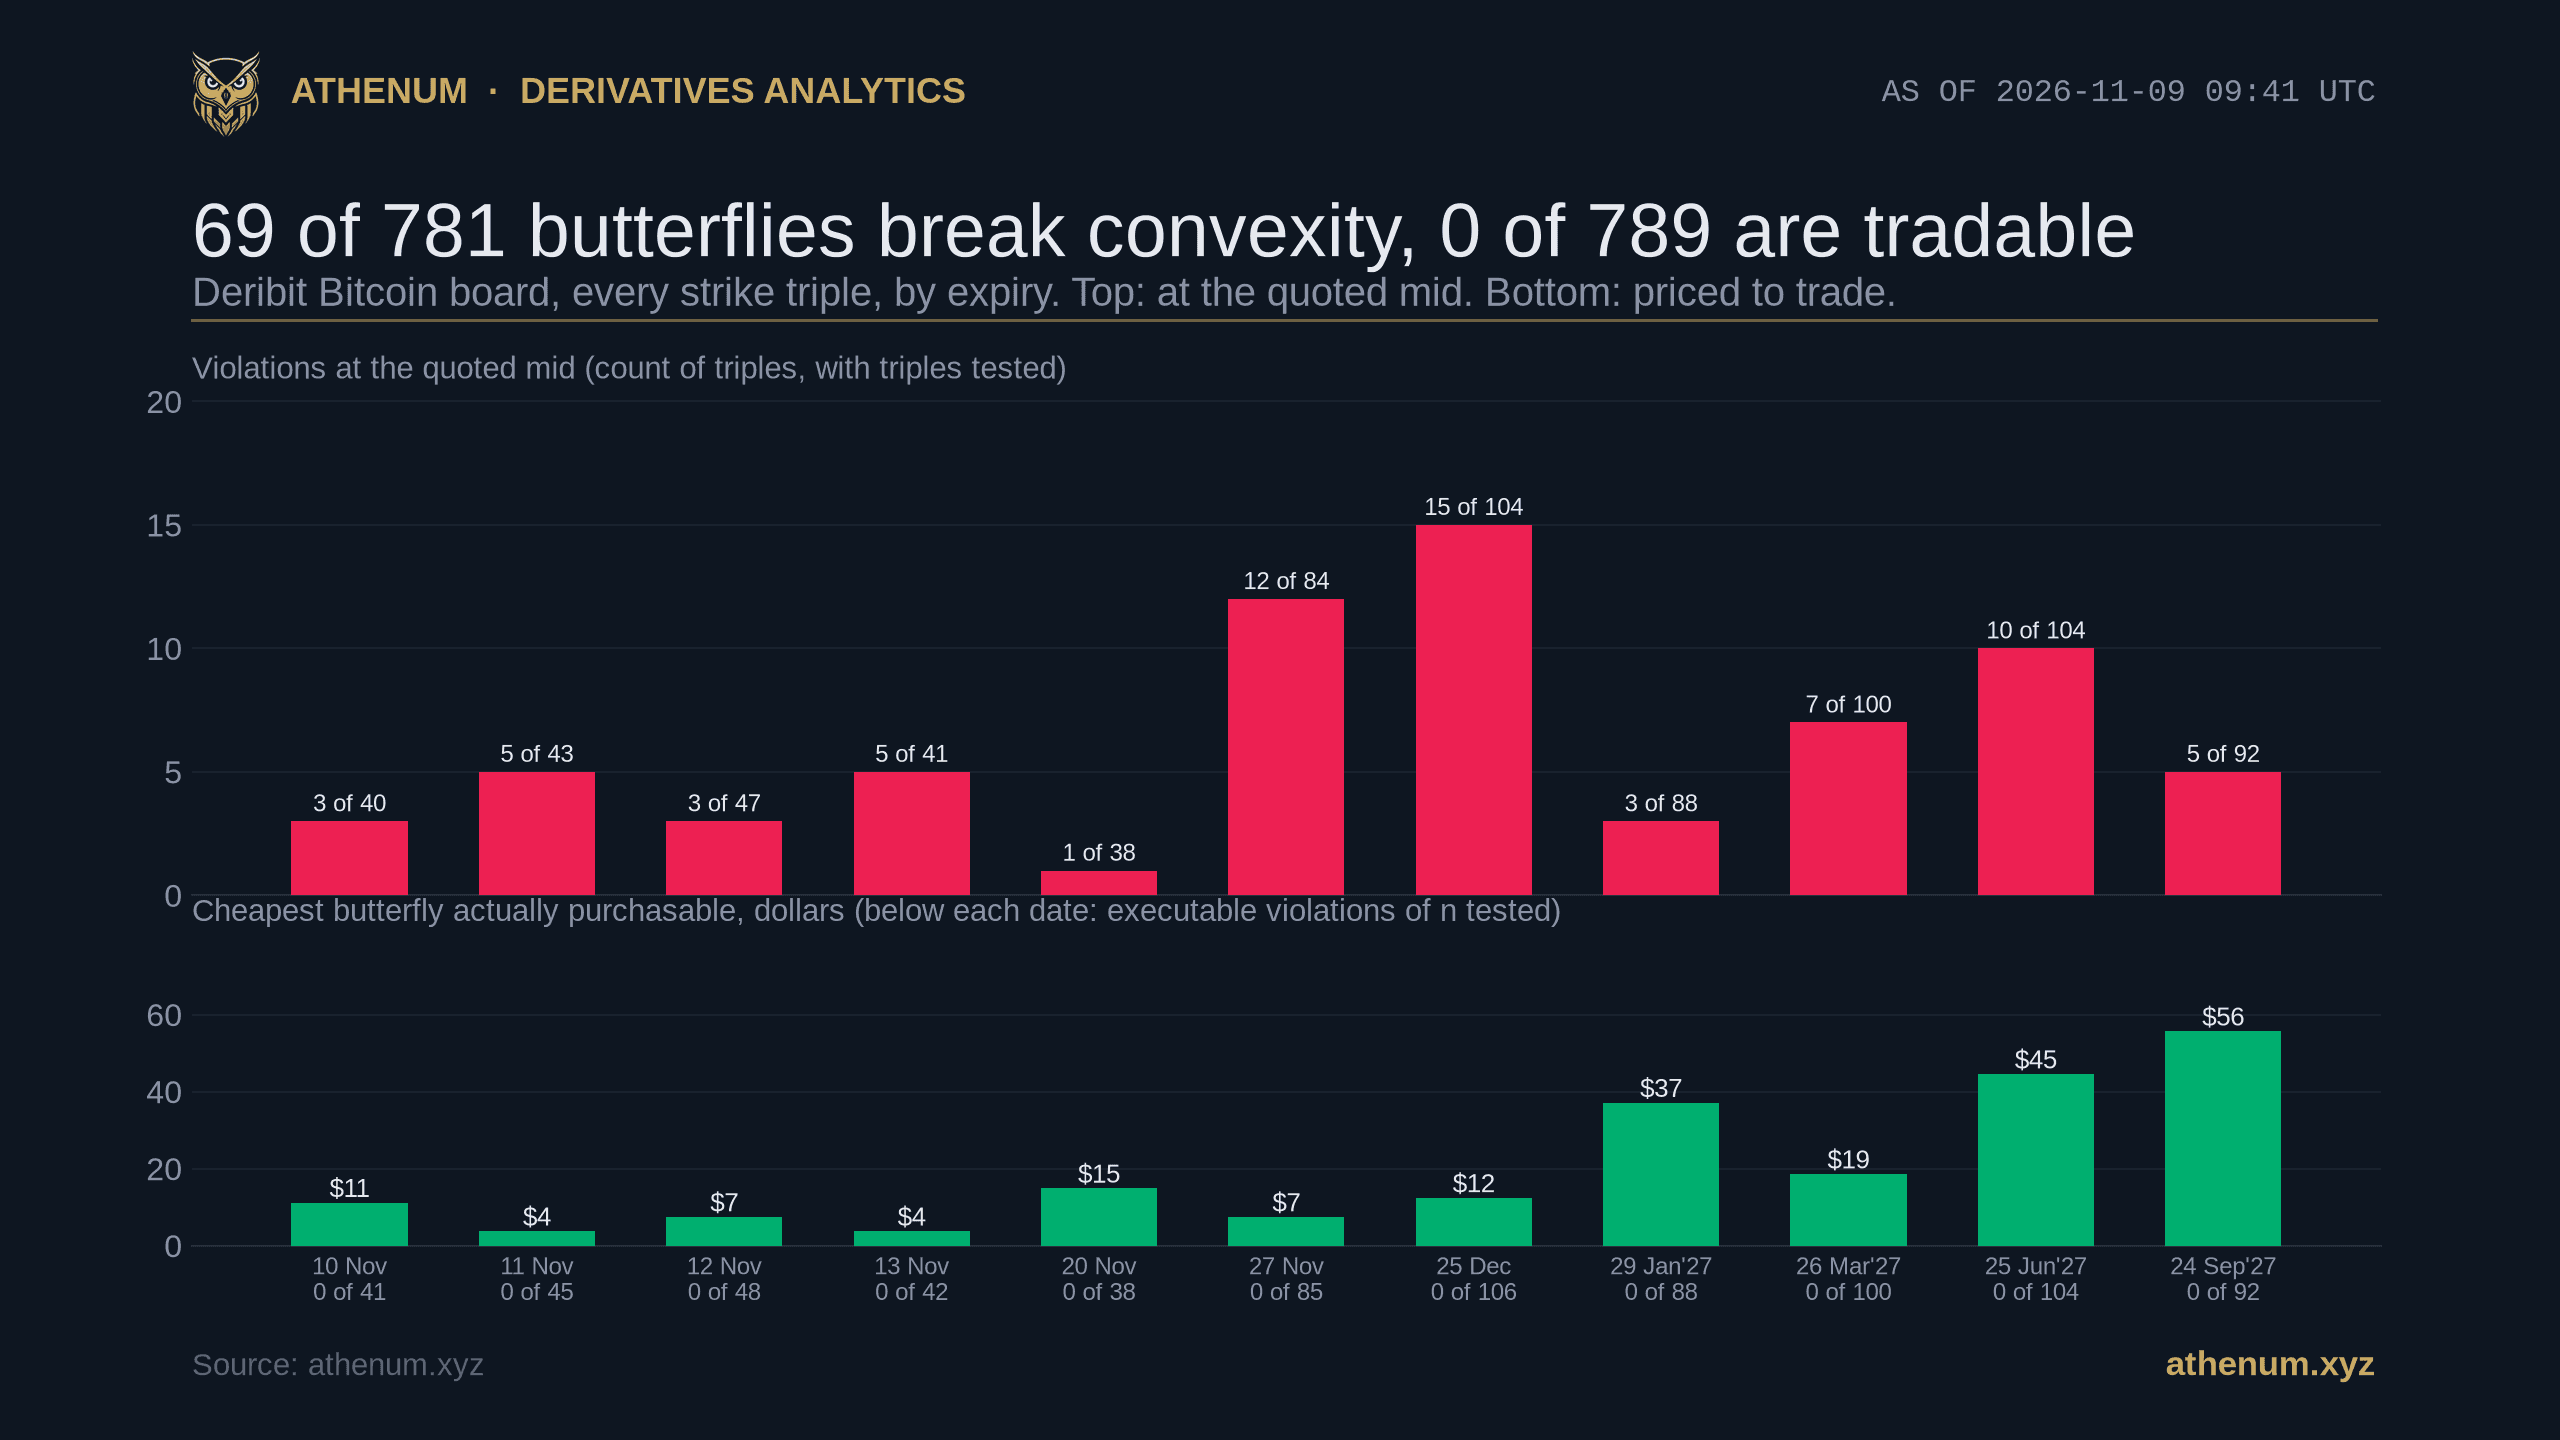
Kurz gesagt. Am 2026-11-09 um 09:41:06 UTC haben wir bei einem Deribit-Index von 74.190,50 Dollar jedes aufeinanderfolgende Strike-Tripel des live gestellten Bitcoin-Optionsboards gegen die Konvexitätsbedingung geprüft, die jede arbitragefreie Menge von Optionspreisen erfüllen muss. Zum gestellten Mittelkurs verletzen 69 von 781 Tripeln diese Bedingung (8,8 Prozent), was nach Geld aussieht, das einfach auf einem Bildschirm liegt. Dass es das nicht ist, dafür sprechen drei Dinge. Erstens sind 44 der 69 nicht größer als zwei von Deribits feinsten Preisschritten (0,0001 Coin), und der Median liegt bei 1,25 Preisschritten, die meiste „Arbitrage“ ist also Rundung. Zweitens: Bewertet man dort, wo ein Taker tatsächlich handeln würde, also die Flügel zum Ask kauft und den Körper zum Bid verkauft, verletzen 0 von 789 Tripeln die Bedingung, und der günstigste Butterfly auf dem Board kostet immer noch 3,71 Dollar. Drittens beträgt der mediane Verstoß 4,3 Prozent der Mehrkosten, die das Überqueren des Spreads auf seinen drei Legs verursacht, und der schlimmste Einzelfall 50,0 Prozent. Das Ether-Board, im selben Durchlauf geprüft, bestätigt das: 63 von 675 zum Mid, 0 von 681, wenn man zahlt. Der Mittelkurs ist kein Preis.
Was ist die Konvexitätsbedingung, und warum kann kein reales Optionsboard sie brechen?
Optionspreise unterliegen Beschränkungen, die ohne jedes Modell gelten. Die hier relevante geht auf Mertons Arbeit von 1973 zur rationalen Optionsbewertung und auf Breeden und Litzenbergers Arbeit von 1978 zu zustandsabhängigen Ansprüchen zurück: Ein Call-Preis muss im Strike konvex sein. Die zweite Ableitung des Call-Preises nach dem Strike entspricht der diskontierten risikoneutralen Wahrscheinlichkeitsdichte an diesem Strike, ein Board, das die Konvexität bricht, impliziert also eine negative Dichte. Über die Put-Call-Parität gilt dasselbe für Puts, und der Test unten läuft auf beiden.
Die handelbare Form ist der Butterfly. Man kauft den Call bei einem niedrigen Strike, kauft den Call bei einem hohen Strike und verkauft den Call in der Mitte, wobei die beiden Flügel so gewichtet werden, dass die Auszahlung jenseits von beiden exakt null ist (der untere Flügel erhält den oberen Abstand geteilt durch die Gesamtbreite, der obere Flügel den unteren Abstand geteilt durch die Gesamtbreite). Seine Auszahlung zum Verfall ist ein Zelt, das außerhalb der Flügel null und dazwischen positiv ist. Er kann nie weniger als nichts auszahlen, also kann er auch nie weniger als nichts kosten. Bewertet ein Board ihn unter null, bekommt man Geld dafür, eine Auszahlung zu akzeptieren, die nicht verlieren kann.
Deribit stellt Bitcoin-Optionsprämien in Coin, nicht in Dollar. Das stört den Test nicht: Innerhalb eines Verfalls ist jeder Strike gegen denselben fälligkeitsspezifischen Basiswert gestellt, die Umrechnung in Dollar multipliziert also alle drei Legs mit derselben positiven Zahl und kann das Vorzeichen nicht ändern. Dollarbeträge in diesem Beitrag sind Coin-Beträge mal dem Spot-Index von 74.190,50 Dollar zum Zeitstempel, nicht mal dem Forward des jeweiligen Verfalls, sie sind daher für die späteren Verfallstermine näherungsweise Werte.
Wie viele Bitcoin-Butterflies verletzen die Konvexität zum gestellten Mid?
69 der 781 prüfbaren Tripel am 2026-11-09, also 8,8 Prozent. Deribit listete zu diesem Zeitstempel 862 Bitcoin-Optionen über 11 Verfallstermine, davon 826 beidseitig gestellt und 36 mit einem Ask, aber ohne Bid, das Board ist also fast durchgängig beidseitig gestellt. Der ausführbare Test unten umfasst 789 statt 781 Tripel, weil er Flügel mit nur einem Ask verwenden kann, für den Körper aber ein Bid braucht. Der größte Einzelverstoß beträgt 166,93 Dollar je Butterfly, beim Verfall am 25. Dezember 2026. Der Median liegt bei 9,27 Dollar.
Die Verstöße treten an allen 11 Verfallsterminen auf, von 1 von 38 am 20. November über 15 von 104 am 25. Dezember bis 10 von 104 am 25. Juni 2027. Bei so kleinen Zahlen je Verfall sollte die Reihenfolge zwischen den Verfallsterminen nicht als Terminstruktur von Fehlbewertung gelesen werden; die Zahlen je Balken stehen im Diagramm, damit man das selbst beurteilen kann.
Eine Regel muss genannt werden, weil sie die Schlagzeile verändert. 108 Tripel kosten nach der Rundung auf ein Millionstel Dollar 0,00 Dollar, und bei 21 davon erzeugte die Gleitkommaarithmetik eine winzige negative Zahl, die wie ein Verstoß aussieht. Wir runden jedes Paket zuerst und zählen einen Verstoß nur, wenn es danach unter null liegt. Ohne die Rundung hätte die Zahl 90 betragen.
Die vertikalen Bedingungen verhalten sich anders. Die Monotonie, also die Anforderung, dass ein Call mit niedrigerem Strike nie weniger kostet als einer mit höherem Strike (und spiegelbildlich bei Puts), gilt zum Mid bei 803 von 803 benachbarten Paaren, ohne Ausnahme. Konvexität ist eine zweite Differenz von Quotes und damit die Bedingung, die am empfindlichsten auf Rauschen reagiert, und genau sie wird verletzt.
Sind diese Verstöße echte Preise oder Rundung auf den Tick?
Größtenteils Rundung. Deribits feinster Preisschritt bei diesen Optionen beträgt 0,0001 Coin, bei diesem Index sind das 7,42 Dollar, und oberhalb eines Preises von 0,005 Coin weitet sich der Preisschritt laut den Tick-Size-Feldern in der Instrumentenliste auf 0,0005. Ein Butterfly aus drei Preisen, die jeweils ein ganzzahliges Vielfaches des Preisschritts sind, kann einen Bruchteil eines Preisschritts unter null landen, allein weil die Flügelgewichte keine ganzen Zahlen sind.

Größe jedes der 69 Verstöße zum Mid in Einheiten von 0,0001 Coin, 2026-11-09. 44 der 69 liegen innerhalb von zwei Preisschritten (je 7,42 Dollar beim Index von 74.190,50) und der Median beträgt 1,25 Preisschritte, also 9,27 Dollar. Jede Klasse schließt ihre obere Grenze ein. Nur 4 sind größer als 10 Preisschritte.
In diesen Einheiten gemessen, sind 13 der 69 Verstöße nicht größer als ein Preisschritt, und 31 weitere liegen zwischen einem und zwei, sodass 44 von 69 innerhalb von zwei Preisschritten liegen. Der Median beträgt 1,25 Preisschritte, das sind die oben genannten 9,27 Dollar. Nur 4 der 69 überschreiten 10 Preisschritte. Ein Verstoß im Wert von ein oder zwei Ticks ist kein Bewertungsfehler, den man abernten könnte; es ist die Auflösung des Preisrasters, die durch eine zweite Differenz hindurchscheint.
Übersteht auch nur einer dieser Verstöße den Bid-Ask-Spread?
Nein. Nicht einer, an keinem Verfall.
Ein Verstoß zum Mid ist keine Gelegenheit, denn zum Mid handelt niemand. Die ehrliche Fassung des Tests bewertet die Position so, wie sie ausgeführt würde: Die beiden Flügel, die man kauft, kosten den Ask, der Körper, den man verkauft, bringt das Bid. So gerechnet, kosten alle 789 prüfbaren Bitcoin-Butterflies Geld. Der günstigste überhaupt kostet 3,71 Dollar, und der günstigste je Verfall reicht von etwa 4 Dollar bei den Kontrakten vom 11. und 13. November bis zu 55,64 Dollar am 24. September 2027.

Jeder Punkt ist eines der 69 verletzenden Tripel. Die gestrichelte Linie markiert, wo der Verstoß den Spread genau bezahlen würde. Alle 69 liegen darüber, der Spread kostet also mehr, als der Verstoß wert ist. Der mediane Verstoß beträgt 4,3 Prozent seiner eigenen Spreadkosten; der schlimmste Einzelfall 50,0 Prozent, immer noch unter dem Break-even. Die Spreadkosten werden vom Mid aus gemessen: der halbe gestellte Spread je Leg, gewichtet mit dem Butterfly.
Hier werden die Handelskosten vom Mid aus gemessen, als halber gestellter Spread je Leg, gewichtet mit dem Butterfly. Über alle 781 prüfbaren Tripel liegt ihr Median bei 120,56 Dollar. Der Abstand ist nicht knapp: Der schlimmste Verstoß erreicht nur die Hälfte seiner eigenen Kosten, der typische 4,3 Prozent. Ein Taker kann eine Lücke dieser Form nicht schließen, denn die verglichene Größe ist der Spread selbst. Eine ruhende Order könnte im Prinzip zum Mid ausgeführt werden, das hängt aber davon ab, zu einem Preis getroffen zu werden, den das Orderbuch nicht anbietet, und Quotes sagen nichts über die Größe aus.
Bleibt Deribits eigene Mark-Price-Fläche konvex, und was zeigt das Ether-Board?
Der Mark Price, den Deribit über die Fläche glättet, statt ihn roh aus dem Orderbuch zu nehmen, verletzt die Konvexität bei 62 von 818 Tripeln (7,6 Prozent). Diese Verstöße sind klein: ein Median von 0,46 Dollar und ein schlimmster Fall von 7,33 Dollar, gegenüber 9,27 und 166,93 zum Mid. Mark Prices sind modellabgeleitet, und sie verletzen die Konvexität trotzdem bei 62 von 818 Tripeln.
Das Ether-Board, zum selben Zeitstempel bei einem Index von 2.105,82 Dollar geprüft, erzählt dieselbe Geschichte in denselben Proportionen. Deribit listete 740 Ether-Optionen, davon 720 beidseitig gestellt.
Test | Bitcoin-Board | Ether-Board |
|---|---|---|
Gelistete Optionen, davon beidseitig gestellt | 862, davon 826 | 740, davon 720 |
Konvexität zum gestellten Mid | 69 von 781 verletzt (8,8 Prozent) | 63 von 675 verletzt (9,3 Prozent) |
Konvexität zum Mark Price | 62 von 818 verletzt (7,6 Prozent) | 39 von 696 verletzt (5,6 Prozent) |
Konvexität zu handelbaren Preisen | 0 von 789 verletzt | 0 von 681 verletzt |
Günstigster Butterfly auf dem Board | 3,71 Dollar | 0,21 Dollar |
Monotonie im Strike zum Mid | 0 von 803 verletzt | 0 von 697 verletzt |
Zwei unabhängig gestellte Boards, zwei Basiswerte und beide Male dieselbe Reihenfolge: verrauscht am Mid, kleiner am Mark, sauber, wenn man zahlt.
Welche Strikes erzeugen die Verstöße?
Die weit über dem Spot. Nach dem Abstand des mittleren Strikes zum Index gruppiert, wobei Calls und Puts zusammengefasst sind, verteilen sich die Verstöße nicht gleichmäßig, und die Zahlen je Gruppe sind so wichtig wie die Raten, deshalb sind beide aufgeführt.
Mittlerer Strike im Verhältnis zum Spot | Verstöße zum Mid | Geprüfte Tripel | Anteil |
|---|---|---|---|
Unter 0,7 mal | 1 | 25 | 4,0 Prozent |
0,7 bis 0,9 mal | 1 | 88 | 1,1 Prozent |
0,9 bis 1,1 mal | 12 | 297 | 4,0 Prozent |
1,1 bis 1,5 mal | 37 | 262 | 14,1 Prozent |
Über 1,5 mal | 18 | 109 | 16,5 Prozent |
Tripel mit der Mitte über dem 1,1-Fachen des Spots verletzen die Bedingung bei 55 von 371 (14,8 Prozent); alles bei oder unter dem 1,1-Fachen bei 14 von 410 (3,4 Prozent). Die beiden Gruppen am unteren Ende beruhen auf 25 und 88 Beobachtungen, ihre einzelnen Raten tragen also eine große Unsicherheit, und nur die Trennung zwischen Tripeln mit der Mitte über dem 1,1-Fachen des Spots und dem Rest lässt sich sicher lesen. Teilt man dieselbe Tabelle nach Optionstyp, zeigt sich, was sie treibt: 44 der 55 Verstöße über dem 1,1-Fachen des Spots sind Puts (29 von 139 im Bereich von 1,1 bis 1,5 mal und 15 von 61 über 1,5 mal), und nur 11 sind Calls. Ein Put mit einem Strike weit über dem Spot liegt tief im Geld und wird zu einem hohen Coin-Preis gestellt, wo sich Deribits Raster auf 0,0005 weitet. Plausibel ist, dass die Rasterrundung dort am größten ist; diese Ursache hat dieser Beitrag nicht direkt geprüft.
Stimmt Athenums eigener Max-Pain-Feed mit einer Neuberechnung von Grund auf überein?
Es wäre ein billiger Beitrag, der nur die Zahlen anderer unter die Lupe nähme, deshalb hier eine Prüfung unserer eigenen. Sie ist ein anderer Test als der obige: die Neuberechnung einer deterministischen Definition, kein Konvexitätstest. Athenums schlüsselloser Options-Max-Pain-Endpunkt liefert für jeden gelisteten Bitcoin-Verfall den Strike, bei dem der insgesamt an die Optionsinhaber gezahlte innere Wert bei gegebenem Open Interest am kleinsten ist. Um 09:42 UTC am 2026-11-09, bei einem Spot von 74.214,99 Dollar, lieferte er 11 Verfallstermine.
Anschließend haben wir dieselbe Größe von Grund auf aus Deribits öffentlichen Book Summaries neu berechnet, die in denselben zwei Sekunden abgerufen wurden: Call- und Put-Open-Interest je Strike für jeden Verfall summieren, für jeden gelisteten Strike die Auszahlung berechnen, die die Inhaber erhielten, wenn der Kontrakt dort abgerechnet würde, und dann den Strike mit der kleinsten Summe nehmen. Alle 11 von 11 Verfallsterminen stimmten auf den Dollar überein, von 74.500 Dollar (12. November) bis 84.000 Dollar (24. September 2027), und alle 11 liegen über dem Spot.

Max Pain je Verfall, Athenum-Feed (gold) gegenüber einer Neuberechnung aus dem Deribit Open Interest (Ring), 2026-11-09 09:42 UTC. Beide stimmen bei allen 11 Verfallsterminen überein, und jeder liegt über dem Spot von 74.214,99 Dollar. Die Übereinstimmung zeigt, dass die Definition korrekt umgesetzt ist; sie sagt nichts darüber, ob der Preis zum Max Pain hin gezogen wird.
Das ist eine begrenzte Aussage und sollte auch so gelesen werden. Dass zwei Berechnungen einer deterministischen Definition auf denselben Eingaben übereinstimmen, zeigt, dass der Feed die Definition umsetzt; es ist kein Beleg dafür, dass der Preis zu diesen Strikes hin gezogen wird. Was die Zahl vorhersagt und was nicht, steht in Athenums Erklärtext zu Options Max Pain.
Wie führt man diese Prüfung selbst durch?
Jede Optionszahl oben stammt von Deribit-Endpunkten, die keinen Schlüssel verlangen, zu einem im Text genannten Zeitstempel.
1. Die Instrumentenliste und die Book Summary der Währung aus Deribits öffentlicher API abrufen (get_instruments, get_book_summary_by_currency) und den Indexpreis im selben Moment, damit alle Quotes gegen eine einzige Zahl umgerechnet werden.
2. Nach Verfall und Optionstyp gruppieren, nach Strike sortieren und jedes aufeinanderfolgende Tripel nehmen.
3. Die Flügel so gewichten, dass der Butterfly strike-neutral ist, und das Paket dann dreimal bewerten: zum Mid, zu Deribits Mark und zum Ask für das, was man kauft, und zum Bid für das, was man verkauft.
4. Jedes Paket auf ein Millionstel Dollar runden, einen Verstoß nur zählen, wenn er unter null liegt, und die Anzahl im Verhältnis zur Zahl der geprüften Tripel angeben.
5. Jeden Verstoß in Preisschritten ausdrücken, bevor man ihn eine Gelegenheit nennt.
Nur die dritte Bewertung ist ein Preis, den man bekommen könnte. Wer ein Gefühl für die Größe des Spreads bekommen will, den man hier ignoriert, findet im Black-Scholes-Rechner die Bewertung eines einzelnen Legs und im Optionsgewinn-Rechner die zeltförmige Auszahlung, auf der dieser ganze Test beruht. Was ein Round Trip auf einer Option kostet, steht in den Spreadkosten eines Bitcoin-Options-Round-Trips, und wo das Open Interest nach Strike liegt, in der Konzentration des Options-Open-Interest nach Strike.
Die Deribit-Zahlen kann jeder aus den öffentlichen Endpunkten nachbauen, und sie werden bei einem späteren Abruf abweichen, da sich das Board jede Sekunde ändert. Der Max-Pain-Vergleich nutzt Athenums schlüssellose Anfrage unter https://api.athenum.xyz/api/v1/options/max-pain, und die Rechner daneben bleiben kostenlos, ohne Anmeldung und ohne Nutzungsgrenze. Wer die börsenübergreifenden Derivatedaten lieber live verfolgen möchte: Das Terminal öffnet mit einer kostenlosen 7-tägigen Pro+-Testphase unter app.athenum.xyz; die Testphase verlangt keine Karte und endet von selbst.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.