Table of Contents8 sections
- Điều kiện độ lồi là gì, và vì sao không bảng quyền chọn thực nào có thể vi phạm nó?
- Có bao nhiêu butterfly Bitcoin phá vỡ độ lồi tại giá giữa niêm yết?
- Những vi phạm đó là giá thật, hay chỉ là làm tròn theo tick?
- Có vi phạm nào trong số đó còn tồn tại sau chênh lệch giá mua giá bán không?
- Bề mặt giá đánh dấu của chính Deribit có giữ được độ lồi không, và bảng Ether cho thấy điều gì?
- Những giá thực hiện nào tạo ra các vi phạm?
- Nguồn max pain của chính Athenum có khớp với phép tính lại từ đầu không?
- Làm thế nào để tự chạy phép kiểm tra này?
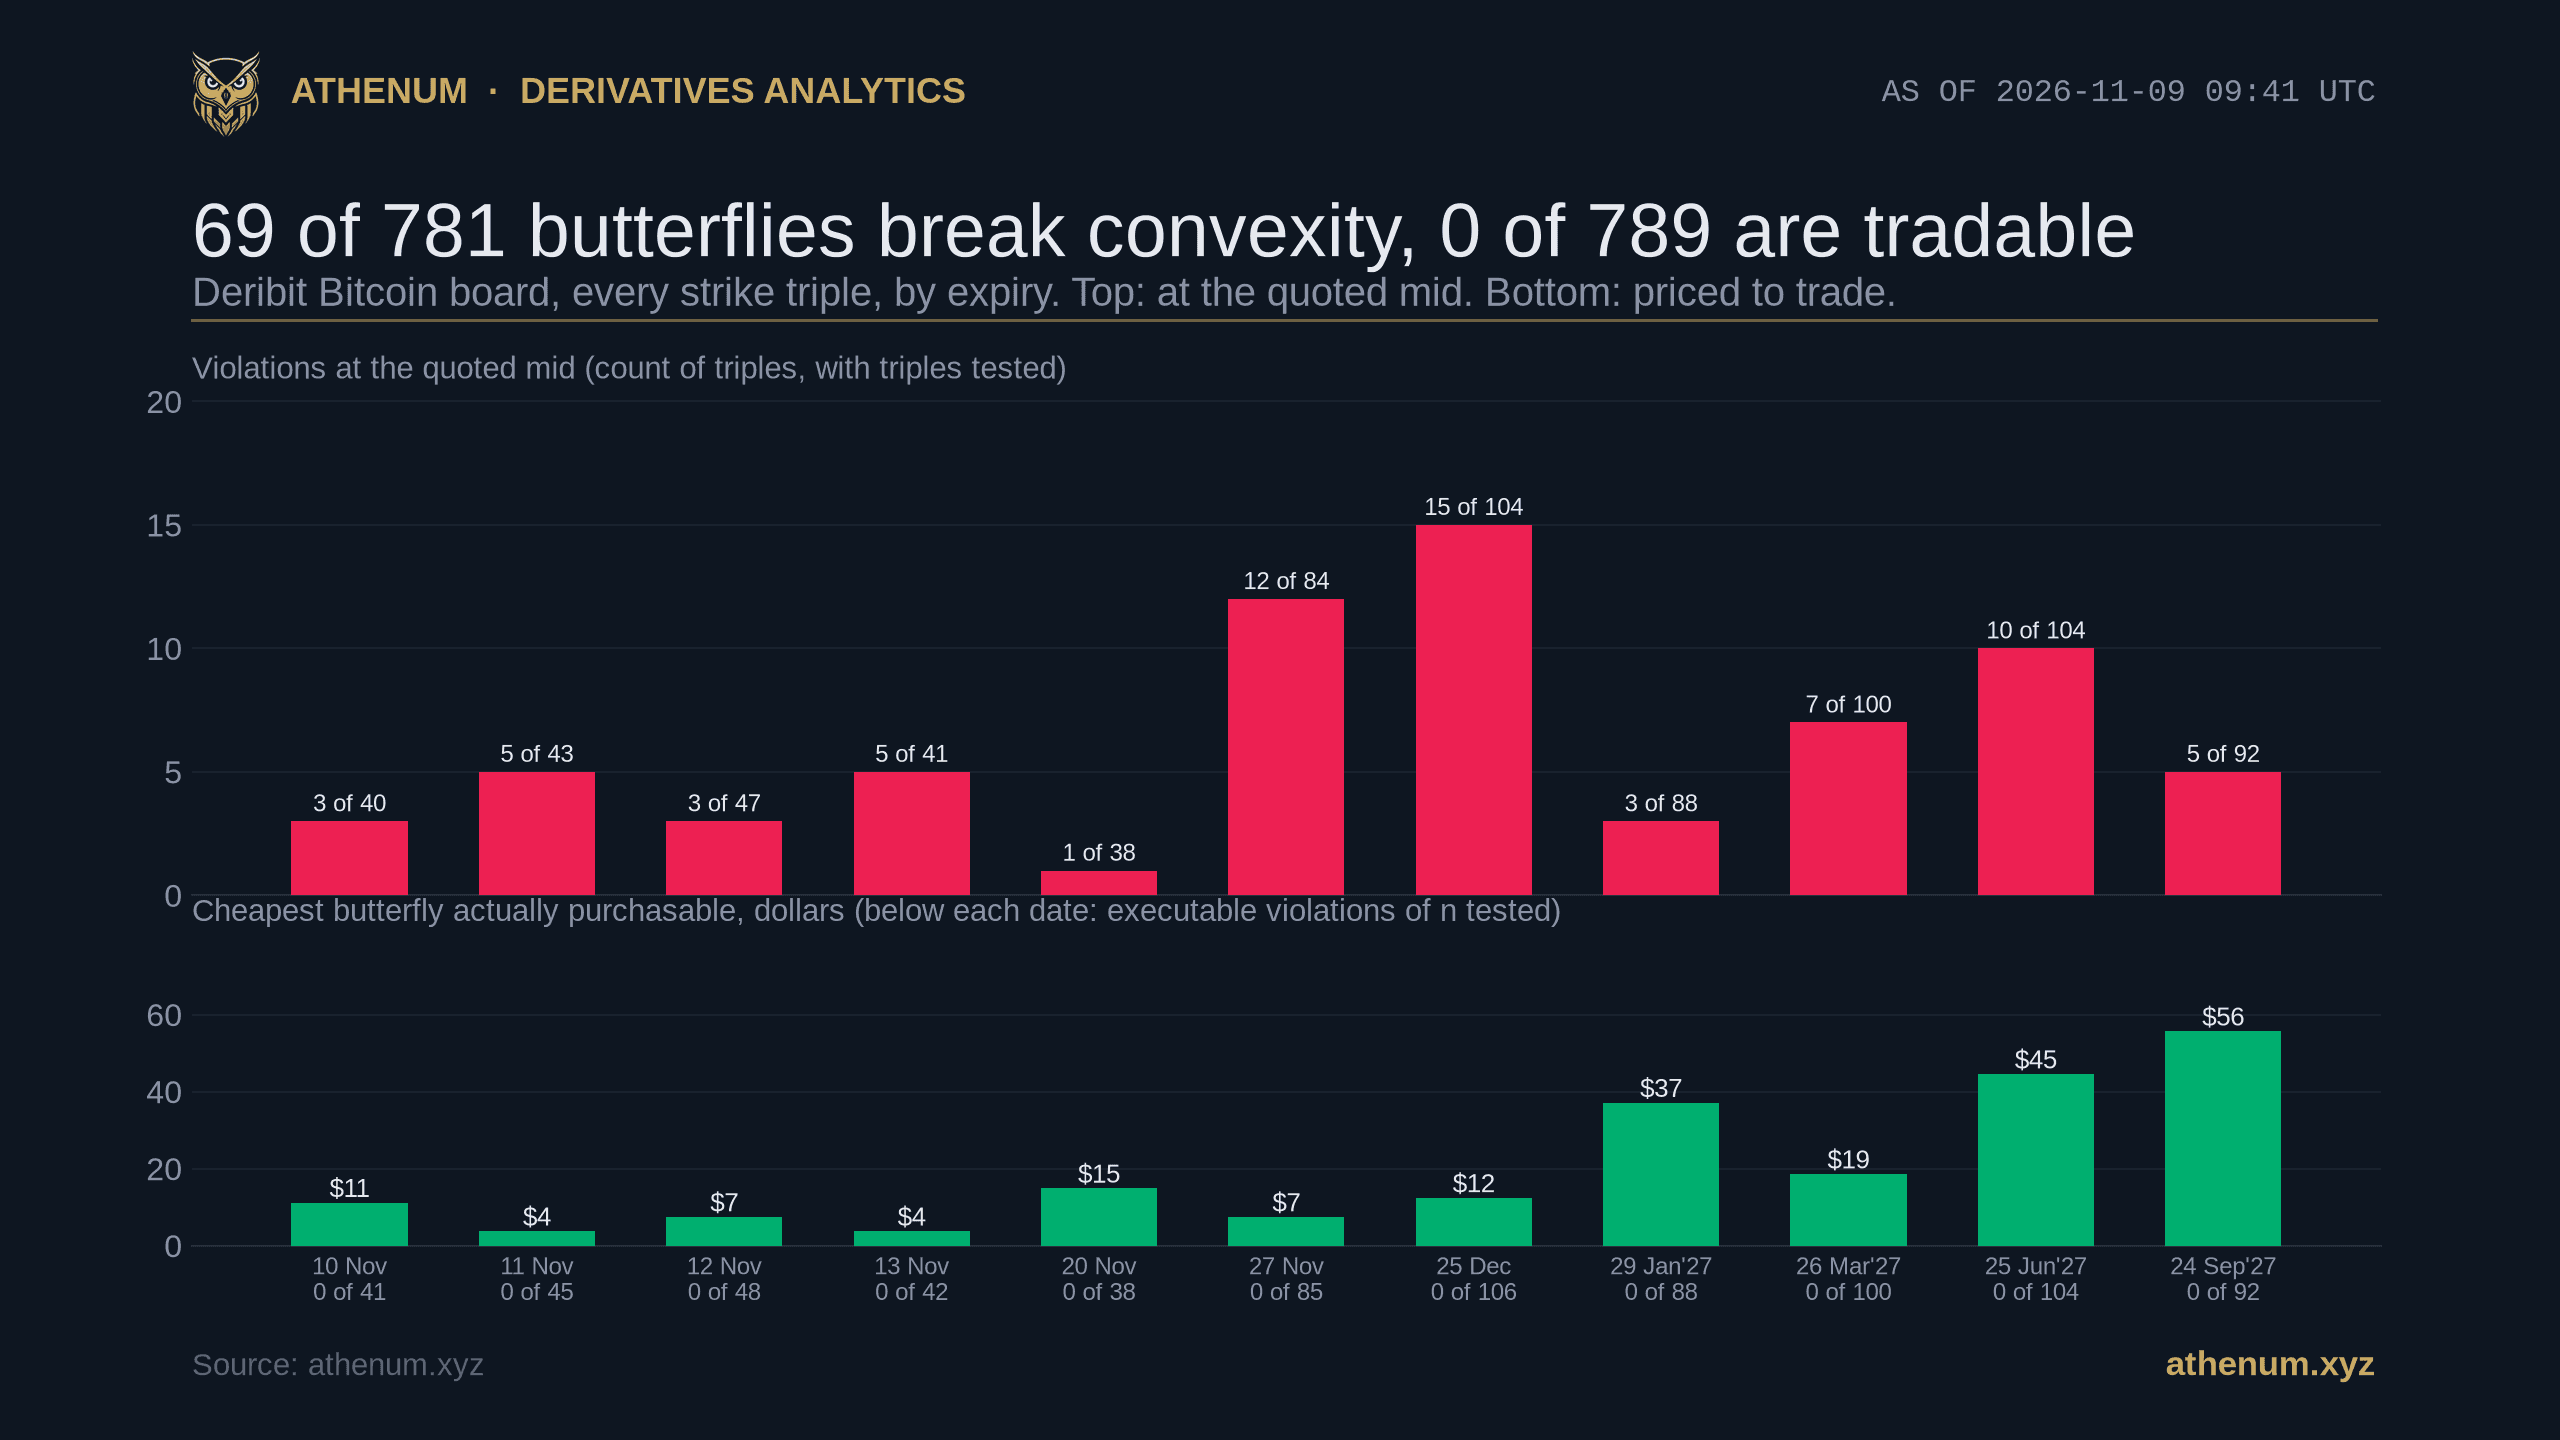
Tóm tắt. Vào ngày 2026-11-09 lúc 09:41:06 UTC, khi chỉ số Deribit ở mức 74.190,50 đô la, chúng tôi đã kiểm tra mọi bộ ba giá thực hiện liên tiếp trên bảng quyền chọn Bitcoin trực tiếp theo điều kiện độ lồi mà bất kỳ tập giá quyền chọn nào không có chênh lệch giá (arbitrage) cũng phải thỏa mãn. Tại giá giữa niêm yết, 69 trong số 781 bộ ba không đạt (8,8 phần trăm), trông như tiền miễn phí nằm sẵn trên màn hình. Ba điều cho thấy đó không phải vậy. Thứ nhất, 44 trong số 69 trường hợp không lớn hơn hai bước giá nhỏ nhất của Deribit (0,0001 coin), và trung vị là 1,25 bước giá, nên phần lớn "chênh lệch giá" chỉ là làm tròn. Thứ hai, khi định giá ở nơi một taker thực sự giao dịch, tức mua hai cánh ở giá bán và bán thân ở giá mua, 0 trong số 789 bộ ba không đạt, và butterfly rẻ nhất trên bảng vẫn có giá 3,71 đô la. Thứ ba, vi phạm ở mức trung vị bằng 4,3 phần trăm chi phí phát sinh thêm do phải vượt chênh lệch mua bán trên ba chân của nó, và vi phạm lớn nhất là 50,0 phần trăm. Bảng Ether, được kiểm tra trong cùng một lượt, cho kết quả tương tự: 63 trong số 675 ở giá giữa, 0 trong số 681 khi bạn trả giá thực. Giá giữa không phải là một mức giá.
Điều kiện độ lồi là gì, và vì sao không bảng quyền chọn thực nào có thể vi phạm nó?
Giá quyền chọn chịu những ràng buộc luôn đúng mà không cần mô hình nào. Ràng buộc quan trọng ở đây bắt nguồn từ bài báo năm 1973 của Merton về định giá quyền chọn hợp lý và bài báo năm 1978 của Breeden và Litzenberger về các quyền đòi phụ thuộc trạng thái: giá một quyền chọn call phải lồi theo giá thực hiện. Đạo hàm bậc hai của giá call theo giá thực hiện bằng mật độ xác suất trung lập rủi ro đã chiết khấu tại giá thực hiện đó, nên một bảng giá phá vỡ độ lồi hàm ý một mật độ âm. Nhờ put-call parity, điều tương tự đúng với put, và phép kiểm tra bên dưới chạy trên cả hai loại.
Dạng có thể giao dịch là butterfly. Mua call ở giá thực hiện thấp, mua call ở giá thực hiện cao, bán call ở giữa, với trọng số của hai cánh sao cho khoản thanh toán bằng đúng không ở bên ngoài cả hai cánh (cánh thấp nhận khoảng cách phía cao chia cho tổng độ rộng, cánh cao nhận khoảng cách phía thấp chia cho tổng độ rộng). Khoản thanh toán khi đáo hạn có dạng một cái lều: bằng không bên ngoài hai cánh và dương ở giữa chúng. Nó không bao giờ trả ít hơn không, nên không bao giờ có thể có giá thấp hơn không. Nếu một bảng giá định giá nó dưới không, bạn đang được trả tiền để nhận một khoản thanh toán không thể lỗ.
Deribit niêm yết phí quyền chọn Bitcoin bằng coin, không phải bằng đô la. Điều đó không làm hỏng phép kiểm tra: trong cùng một ngày đáo hạn, mọi giá thực hiện đều được niêm yết theo cùng một tài sản cơ sở riêng của ngày đáo hạn đó, nên quy đổi sang đô la nhân cả ba chân với cùng một số dương và không thể làm đổi dấu. Các con số đô la trong bài này là số coin nhân với chỉ số spot 74.190,50 đô la tại thời điểm ghi nhận, chứ không nhân với giá kỳ hạn của từng ngày đáo hạn, nên chúng chỉ là gần đúng đối với các ngày đáo hạn xa hơn.
Có bao nhiêu butterfly Bitcoin phá vỡ độ lồi tại giá giữa niêm yết?
69 trong số 781 bộ ba có thể kiểm tra vào ngày 2026-11-09, tức 8,8 phần trăm. Deribit niêm yết 862 quyền chọn Bitcoin trên 11 ngày đáo hạn tại thời điểm đó, trong đó 826 quyền chọn có báo giá cả hai phía và 36 quyền chọn có giá bán nhưng không có giá mua, nên bảng được báo giá cả hai phía gần như xuyên suốt. Phép kiểm tra thực thi bên dưới bao phủ 789 bộ ba thay vì 781 vì nó có thể dùng các cánh chỉ có giá bán nhưng cần có giá mua cho thân. Vi phạm đơn lẻ lớn nhất là 166,93 đô la cho mỗi butterfly, ở ngày đáo hạn 25 tháng 12 năm 2026. Trung vị là 9,27 đô la.
Các vi phạm xuất hiện ở cả 11 ngày đáo hạn, từ 1 trong số 38 vào ngày 20 tháng 11 đến 15 trong số 104 vào ngày 25 tháng 12 và 10 trong số 104 vào ngày 25 tháng 6 năm 2027. Với số đếm nhỏ như vậy ở mỗi ngày đáo hạn, thứ tự giữa các ngày đáo hạn không nên được đọc như một cấu trúc kỳ hạn của sai lệch giá; số đếm của từng cột được in trên biểu đồ để bạn tự đánh giá.
Cần nêu một quy tắc, vì nó làm thay đổi con số chính. 108 bộ ba có giá 0,00 đô la sau khi làm tròn đến một phần triệu đô la, và trong 21 bộ ba trong số đó, phép tính dấu phẩy động tạo ra một số âm cực nhỏ trông như một vi phạm. Chúng tôi làm tròn từng gói trước và chỉ đếm một vi phạm khi giá trị dưới không sau bước đó. Nếu không làm tròn, số đếm sẽ là 90.
Các điều kiện theo chiều dọc hoạt động khác. Tính đơn điệu, tức yêu cầu call có giá thực hiện thấp hơn không bao giờ rẻ hơn call có giá thực hiện cao hơn (và ngược lại đối với put), đúng ở 803 trong số 803 cặp liền kề tại giá giữa, không có ngoại lệ. Độ lồi là sai phân bậc hai của các báo giá, nên đó là điều kiện nhạy nhất với nhiễu, và chính nó bị vi phạm.
Những vi phạm đó là giá thật, hay chỉ là làm tròn theo tick?
Phần lớn là làm tròn. Bước giá nhỏ nhất của Deribit trên các quyền chọn này là 0,0001 coin, tương đương 7,42 đô la ở chỉ số này, và khi giá trên 0,005 coin thì bước giá nới rộng thành 0,0005, theo các trường tick size trong danh sách công cụ. Một butterfly được tạo từ ba mức giá mà mỗi mức là một số nguyên bước giá có thể rơi xuống dưới không một phần nhỏ của một bước giá chỉ vì trọng số của các cánh không phải là số nguyên.

Độ lớn của từng vi phạm trong 69 vi phạm tại giá giữa, tính theo đơn vị 0,0001 coin, 2026-11-09. 44 trong số 69 nằm trong phạm vi hai bước giá (mỗi bước 7,42 đô la ở chỉ số 74.190,50) và trung vị là 1,25 bước giá, tức 9,27 đô la. Mỗi nhóm bao gồm cả biên trên của nó. Chỉ có 4 trường hợp lớn hơn 10 bước giá.
Đo theo các đơn vị đó, 13 trong số 69 vi phạm không lớn hơn một bước giá và 31 vi phạm nữa nằm trong khoảng từ một đến hai bước, nên 44 trong số 69 nằm trong phạm vi hai bước giá. Trung vị là 1,25 bước giá, chính là 9,27 đô la đã nêu ở trên. Chỉ có 4 trong số 69 vượt quá 10 bước giá. Một vi phạm trị giá một hay hai tick không phải là một sai sót định giá mà bạn có thể khai thác; đó là độ phân giải của lưới giá lộ ra qua một sai phân bậc hai.
Có vi phạm nào trong số đó còn tồn tại sau chênh lệch giá mua giá bán không?
Không. Không một vi phạm nào, ở bất kỳ ngày đáo hạn nào.
Một vi phạm tại giá giữa không phải là một cơ hội, vì không ai giao dịch ở giá giữa. Phiên bản trung thực của phép kiểm tra định giá vị thế đúng như cách nó được khớp: hai cánh bạn mua tốn giá bán, thân bạn bán nhận giá mua. Làm theo cách đó, cả 789 butterfly Bitcoin có thể kiểm tra đều tốn tiền. Butterfly rẻ nhất ở bất cứ đâu là 3,71 đô la, và mức rẻ nhất theo từng ngày đáo hạn chạy từ khoảng 4 đô la ở các hợp đồng ngày 11 và 13 tháng 11 đến 55,64 đô la vào ngày 24 tháng 9 năm 2027.

Mỗi chấm là một trong 69 bộ ba vi phạm. Đường nét đứt là nơi vi phạm vừa đủ để trả cho chênh lệch mua bán. Cả 69 điểm đều nằm trên đường đó, nên chênh lệch mua bán tốn nhiều hơn giá trị của vi phạm. Vi phạm ở mức trung vị bằng 4,3 phần trăm chi phí chênh lệch của chính nó; trường hợp tệ nhất là 50,0 phần trăm, vẫn chưa tới hòa vốn. Chi phí chênh lệch được đo từ giá giữa: một nửa chênh lệch niêm yết trên mỗi chân, có trọng số theo butterfly.
Ở đây chi phí giao dịch được đo từ giá giữa, bằng một nửa chênh lệch niêm yết trên mỗi chân có trọng số theo butterfly. Trên toàn bộ 781 bộ ba có thể kiểm tra, trung vị của nó là 120,56 đô la. Biên độ không hề hẹp: vi phạm tệ nhất chỉ đạt một nửa chi phí của chính nó, còn vi phạm điển hình đạt 4,3 phần trăm. Một taker không thể lấp một khoảng cách có hình dạng như vậy, vì đại lượng được so sánh chính là chênh lệch mua bán. Một lệnh chờ về nguyên tắc có thể được khớp ở giá giữa, nhưng điều đó phụ thuộc vào việc bị khớp ở một mức giá mà sổ lệnh không chào, và báo giá không cho biết gì về khối lượng.
Bề mặt giá đánh dấu của chính Deribit có giữ được độ lồi không, và bảng Ether cho thấy điều gì?
Giá đánh dấu (mark price), mà Deribit làm mượt trên toàn bề mặt thay vì lấy thô từ sổ lệnh, vi phạm độ lồi ở 62 trong số 818 bộ ba (7,6 phần trăm). Những vi phạm đó nhỏ: trung vị 0,46 đô la và trường hợp tệ nhất 7,33 đô la, so với 9,27 và 166,93 ở giá giữa. Giá đánh dấu được suy ra từ mô hình, vậy mà chúng vẫn vi phạm độ lồi ở 62 trong số 818 bộ ba.
Bảng Ether, được kiểm tra tại cùng thời điểm với chỉ số ở mức 2.105,82 đô la, cho thấy cùng một câu chuyện với cùng tỷ lệ. Deribit niêm yết 740 quyền chọn Ether, trong đó 720 quyền chọn có báo giá hai phía.
Phép kiểm tra | Bảng Bitcoin | Bảng Ether |
|---|---|---|
Số quyền chọn niêm yết, trong đó có báo giá hai phía | 862, trong đó 826 | 740, trong đó 720 |
Độ lồi tại giá giữa niêm yết | 69 trong số 781 không đạt (8,8 phần trăm) | 63 trong số 675 không đạt (9,3 phần trăm) |
Độ lồi tại giá đánh dấu | 62 trong số 818 không đạt (7,6 phần trăm) | 39 trong số 696 không đạt (5,6 phần trăm) |
Độ lồi khi định giá theo giá giao dịch | 0 trong số 789 không đạt | 0 trong số 681 không đạt |
Butterfly rẻ nhất trên bảng | 3,71 đô la | 0,21 đô la |
Tính đơn điệu theo giá thực hiện tại giá giữa | 0 trong số 803 không đạt | 0 trong số 697 không đạt |
Hai bảng được báo giá độc lập, hai tài sản cơ sở, và cùng một thứ tự cả hai lần: nhiễu ở giá giữa, nhỏ hơn ở giá đánh dấu, sạch khi bạn trả giá thực.
Những giá thực hiện nào tạo ra các vi phạm?
Những giá thực hiện nằm xa phía trên spot. Khi nhóm theo khoảng cách của giá thực hiện ở giữa so với chỉ số, gộp chung call và put, các vi phạm không phân bố đều, và số đếm của mỗi nhóm quan trọng ngang với tỷ lệ, nên cả hai đều được trình bày.
Giá thực hiện ở giữa so với spot | Vi phạm tại giá giữa | Số bộ ba đã kiểm tra | Tỷ lệ |
|---|---|---|---|
Dưới 0,7 lần | 1 | 25 | 4,0 phần trăm |
Từ 0,7 đến 0,9 lần | 1 | 88 | 1,1 phần trăm |
Từ 0,9 đến 1,1 lần | 12 | 297 | 4,0 phần trăm |
Từ 1,1 đến 1,5 lần | 37 | 262 | 14,1 phần trăm |
Trên 1,5 lần | 18 | 109 | 16,5 phần trăm |
Các bộ ba có tâm nằm trên 1,1 lần spot không đạt ở 55 trong số 371 (14,8 phần trăm); mọi thứ từ 1,1 lần spot trở xuống không đạt ở 14 trong số 410 (3,4 phần trăm). Hai nhóm ở đầu thấp dựa trên 25 và 88 quan sát, nên tỷ lệ riêng của từng nhóm mang độ bất định lớn và chỉ sự phân chia giữa các bộ ba có tâm nằm trên 1,1 lần spot và phần còn lại là an toàn để đọc. Chia cùng bảng này theo loại quyền chọn cho thấy điều gì thúc đẩy kết quả: 44 trong số 55 vi phạm trên 1,1 lần spot là put (29 trong số 139 ở dải từ 1,1 đến 1,5 và 15 trong số 61 trên 1,5 lần), và chỉ có 11 là call. Một put có giá thực hiện cao hơn spot nhiều là quyền chọn ở sâu trong vùng có lời (in the money) và được báo giá ở mức giá coin lớn, nơi lưới giá của Deribit nới rộng đến 0,0005. Một cách đọc hợp lý là việc làm tròn theo lưới lớn nhất ở đó; bài này không kiểm tra trực tiếp nguyên nhân đó.
Nguồn max pain của chính Athenum có khớp với phép tính lại từ đầu không?
Sẽ là một bài viết rẻ tiền nếu chỉ soi số liệu của người khác, nên đây là một phép kiểm tra trên số liệu của chúng tôi. Đây là một phép kiểm tra khác với phép kiểm tra ở trên: một phép tính lại một định nghĩa tất định, không phải phép kiểm tra độ lồi. Endpoint max pain quyền chọn không cần khóa của Athenum trả về, cho mỗi ngày đáo hạn Bitcoin được niêm yết, giá thực hiện mà tại đó tổng giá trị nội tại trả cho người nắm giữ quyền chọn là nhỏ nhất, dựa trên vị thế mở (open interest). Vào lúc 09:42 UTC ngày 2026-11-09, với spot ở mức 74.214,99 đô la, nó trả về 11 ngày đáo hạn.
Sau đó chúng tôi tính lại cùng đại lượng đó từ đầu từ các bản tóm tắt sổ lệnh công khai của Deribit lấy trong cùng hai giây: cộng vị thế mở của call và put theo từng giá thực hiện cho mỗi ngày đáo hạn, rồi với mọi giá thực hiện được niêm yết, tính khoản chi trả mà người nắm giữ sẽ nhận nếu hợp đồng tất toán tại đó, sau đó lấy giá thực hiện có tổng nhỏ nhất. Cả 11 trong số 11 ngày đáo hạn khớp đến từng đô la, từ 74.500 đô la (ngày 12 tháng 11) đến 84.000 đô la (ngày 24 tháng 9 năm 2027), và cả 11 đều nằm trên spot.

Max pain theo ngày đáo hạn, nguồn Athenum (vàng) so với phép tính lại từ vị thế mở của Deribit (vòng tròn), 2026-11-09 09:42 UTC. Hai giá trị khớp nhau ở cả 11 ngày đáo hạn, và tất cả đều nằm trên mức spot 74.214,99 đô la. Sự khớp nhau cho thấy định nghĩa được triển khai đúng; nó không nói gì về việc giá có bị hút về max pain hay không.
Đó là một nhận định có giới hạn và cần được đọc đúng như vậy. Hai phép tính một định nghĩa tất định trên cùng đầu vào cho kết quả khớp nhau chỉ cho thấy nguồn dữ liệu triển khai đúng định nghĩa; đó không phải là bằng chứng cho thấy giá bị kéo về các giá thực hiện đó. Về những gì con số này dự đoán được và không dự đoán được, xem bài giải thích của Athenum về max pain của quyền chọn.
Làm thế nào để tự chạy phép kiểm tra này?
Mọi số liệu quyền chọn ở trên đều đến từ các endpoint của Deribit không đòi hỏi khóa, tại một thời điểm được nêu trong bài.
1. Lấy danh sách công cụ và bản tóm tắt sổ lệnh cho đồng tiền đó từ API công khai của Deribit (get_instruments, get_book_summary_by_currency), cùng với giá chỉ số tại cùng thời điểm để mọi báo giá được quy đổi theo một con số duy nhất.
2. Nhóm theo ngày đáo hạn và loại quyền chọn, sắp xếp theo giá thực hiện, và lấy mọi bộ ba liên tiếp.
3. Đặt trọng số cho các cánh để butterfly trung tính với giá thực hiện, rồi định giá gói ba lần: tại giá giữa, tại giá đánh dấu của Deribit, và tại giá bán cho phần bạn mua và giá mua cho phần bạn bán.
4. Làm tròn mỗi gói đến một phần triệu đô la, chỉ đếm một vi phạm khi giá trị dưới không, và báo cáo số đếm so với số lượng đã kiểm tra.
5. Biểu diễn mỗi vi phạm theo bước giá trước khi bạn gọi nó là một cơ hội.
Chỉ có cách định giá thứ ba là mức giá bạn có thể nhận được. Nếu bạn muốn cảm nhận quy mô của chênh lệch mua bán mà bạn đang bỏ qua, máy tính Black-Scholes định giá một chân đơn lẻ và máy tính lợi nhuận quyền chọn vẽ khoản thanh toán hình cái lều mà toàn bộ phép kiểm tra này được xây dựng trên đó. Về chi phí của một vòng giao dịch mua rồi bán trên một quyền chọn, xem chi phí chênh lệch giá của một vòng giao dịch quyền chọn Bitcoin, và về nơi vị thế mở nằm theo từng giá thực hiện, xem mức độ tập trung của vị thế mở quyền chọn theo giá thực hiện.
Các số liệu Deribit có thể được bất kỳ ai dựng lại từ các endpoint công khai và sẽ khác đi ở một lần đọc sau đó, vì bảng thay đổi từng giây. Phép so sánh max pain dùng yêu cầu không cần khóa của Athenum tại https://api.athenum.xyz/api/v1/options/max-pain, và các máy tính bên cạnh nó vẫn miễn phí, không cần đăng ký và không giới hạn sử dụng. Nếu bạn muốn theo dõi trực tiếp dữ liệu phái sinh trên nhiều sàn, terminal mở với bản dùng thử Pro+ miễn phí 7 ngày tại app.athenum.xyz; bản dùng thử không yêu cầu thẻ và tự kết thúc.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics là nhóm biên tập gồm ba người, phụ trách phái sinh tiền mã hóa, dữ liệu thị trường và bối cảnh kinh tế vĩ mô.