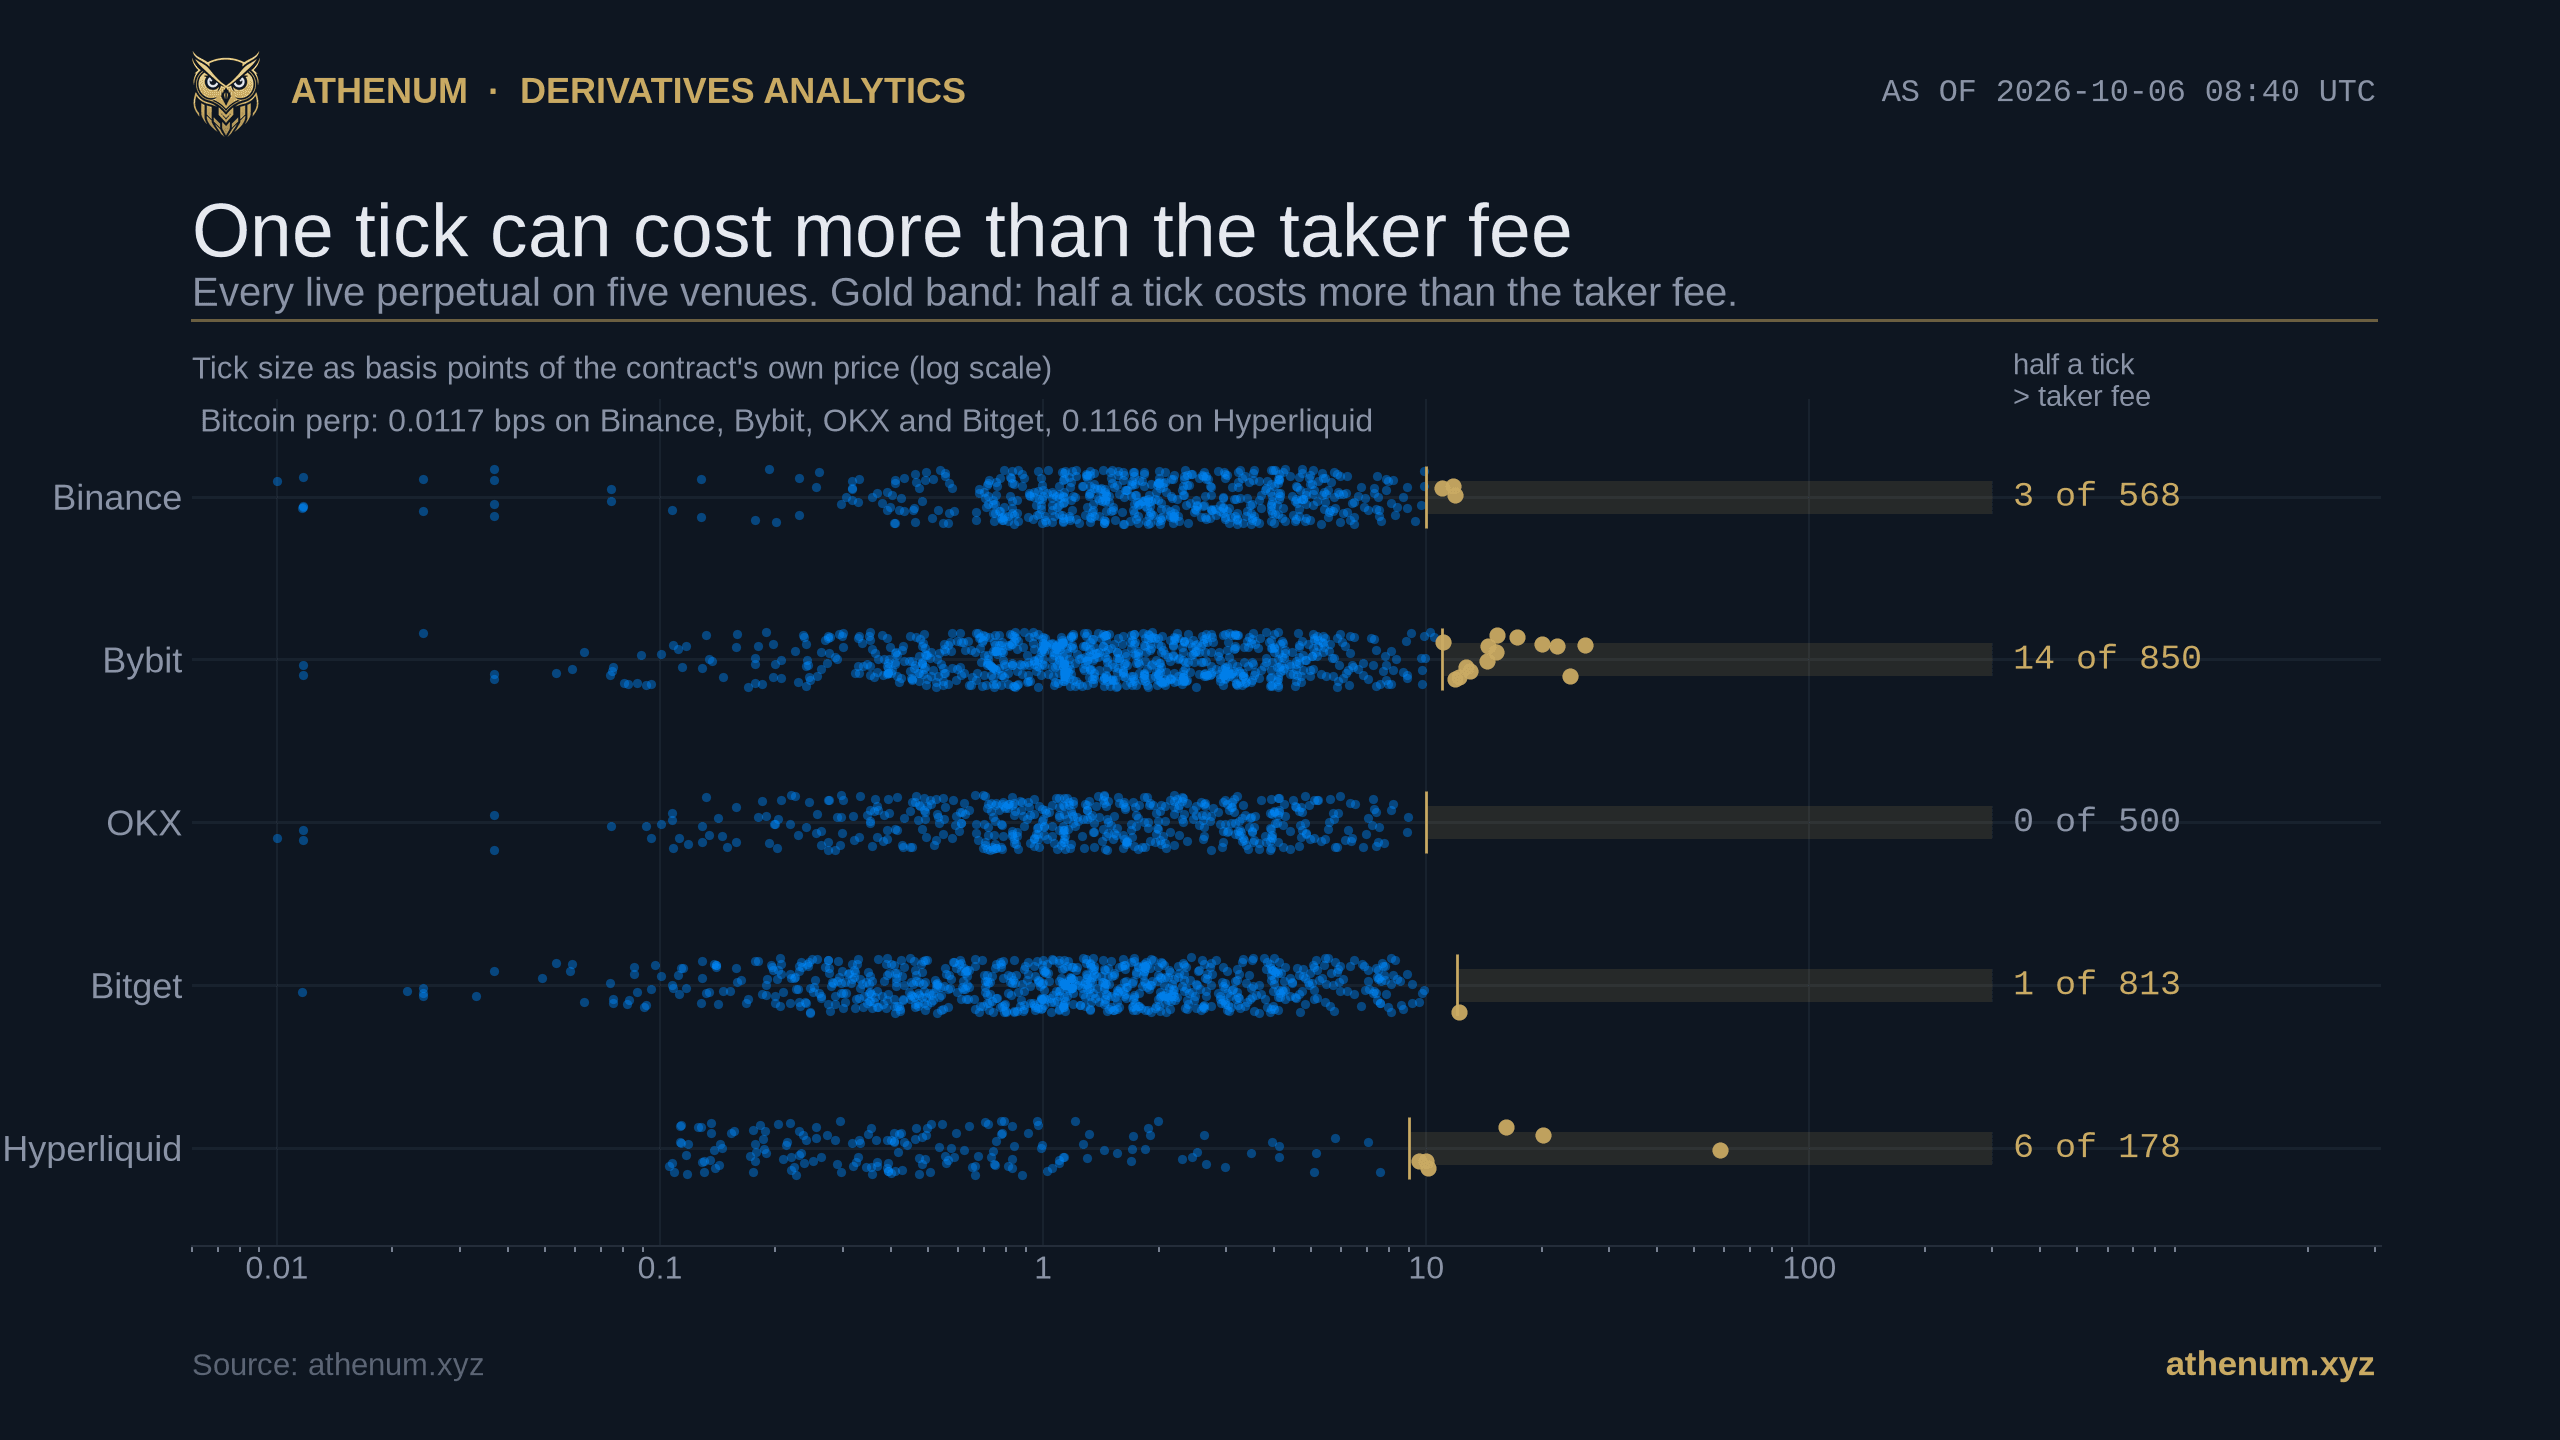
요약. 비트코인 무기한물에서는 테이커 수수료가 가격 눈금을 압도하고, 거의 모든 사람이 바로 이 비교에서 일반화를 시작한다. 그런데 2026-10-06 08:40 UTC에 거래소 다섯 곳의 라이브 무기한물 전체, 모두 2,909개를 훑어보면 롱테일에서는 관계가 뒤집힌다. 틱 사이즈(호가 단위), 즉 가격이 한 번에 움직일 수 있는 최소 가격 변동폭은 계약이 상장될 때 정해지는 고정된 소수점 자릿수여서, 가격이 싼 계약에서는 가격 대비 비중이 커진다. 그 2,909개 가운데 24개에서는 반 틱이 그 거래소 자체 표준 테이커 수수료보다 비싸고, 230개에서는 적어도 수수료의 절반에 달한다. 극단은 Hyperliquid의 HMSTR이다. 눈금이 한 번에 58.48 베이시스 포인트씩 움직이는데 테이커 수수료는 4.5 베이시스 포인트여서, 반 틱이 수수료의 6.5배다. 두 번째 발견은 그 분산이 어디에 있느냐에 관한 것이다. 비트코인의 틱은 거래소 여섯 곳에 걸쳐 10배 범위에 들어간다. Binance, Bybit, OKX, Bitget에서 0.0117 베이시스 포인트, Deribit에서 0.0582, Hyperliquid에서 0.1166이다. 그런데 한 보드 안에서는 OKX가 894배, Bybit이 2,225배로 벌어진다. 거래소를 틱으로 줄 세우는 일은 지금 당장 거래하려는 계약에 대해 거의 아무것도 알려주지 않는다. 2026-10-06 08:39 UTC에 Athenum의 크로스 거래소 화면이 읽은 비트코인 미결제약정 분포로 가중하면, 비트코인의 눈금 하한은 0.029 베이시스 포인트, 가장 촘촘한 눈금의 하한보다 2.5배 높다.
가격 눈금이 테이커 수수료보다 비쌀 수 있나?
그럴 수 있다. 라이브 무기한물 2,909개 가운데 24개가 그렇다. 다만 이 비교는 조심해서 서술해야 한다. 두 비용이 매겨지는 방식이 서로 다르기 때문이다. 테이커 수수료는 체결 한 건의 명목 금액 전체에 붙는다. 반면 한 틱 폭에 붙어 있는 스프레드를 건너가는 비용은 미드가 기준으로 그 틱의 절반이다. 그래서 같은 기준의 비교는 반 틱 대 테이커 수수료 한 번이고, 이 글에 적힌 모든 집계가 그 기준 위에 서 있다. 수수료는 할인 없는 표준 테이커 요율을 썼다. Binance 0.05퍼센트, Bybit 0.055퍼센트, OKX 0.05퍼센트, Bitget 0.06퍼센트, Hyperliquid 0.045퍼센트다.
거래소 | 계약 | 틱 | 가격 | 틱, 베이시스 포인트 | 반 틱 대 수수료 |
|---|---|---|---|---|---|
Hyperliquid | HMSTR | 0.000001 | $0.000171 | 58.48 | 6.50배 |
Bybit | KUAISHOUUSDT | 0.01 | $3.855 | 25.94 | 2.36배 |
Bybit | SHEINUSDT | 0.01 | $4.225 | 23.67 | 2.15배 |
Bybit | LONGXIAUSDT | 0.0001 | $0.0457 | 21.88 | 1.99배 |
Hyperliquid | NOT | 0.000001 | $0.000495 | 20.20 | 2.24배 |
Bybit | LABUSDT | 0.0001 | $0.04975 | 20.10 | 1.83배 |
Bybit | CONLUSDT | 0.01 | $5.785 | 17.29 | 1.57배 |
Hyperliquid | MEME | 0.000001 | $0.000619 | 16.16 | 1.80배 |
Binance | ROBOUSDT | 0.00001 | $0.008435 | 11.86 | 1.19배 |
24개 가운데 열네 개가 Bybit, 여섯 개가 Hyperliquid, 세 개가 Binance, 하나가 Bitget에 있고 OKX에는 하나도 없다. Bybit 항목 열네 개 가운데 여덟 개는 1센트 눈금 위에서 $3.855와 $9.025 사이에 거래되는데, 이 구간이 바로 눈금이 물기 시작하는 자리다. 1센트 단위에서는 가격이 약 $9.09 아래로 내려가는 순간 반 틱이 Bybit의 5.5 베이시스 포인트 테이커 수수료를 넘어선다. Bybit 자체 종목 정보 레코드로 보면 이 여덟 개는 전부 주식 무기한물이다. 다섯 개는 symbolType이 stock으로 태깅되어 있고(Kuaishou, Shein, Meituan, SMIC, Fluence Energy), 세 개는 symbolType이 ETF다(레버리지 숏 ETF 두 개와 레버리지 롱 COIN ETF 하나). 주말에 이 계열이 어떻게 움직이는지는 Athenum이 증시가 닫힌 토요일에 주식 무기한물을 측정한 글에 담았다. 체결 한 건이 아니라 왕복 거래를 생각한다면 온전한 한 틱을 수수료와 맞붙이는 쪽이 맞는 비교인데, 그렇게 기준을 풀면 숫자는 2,909개 가운데 230개, 보드의 8퍼센트에 조금 못 미치는 수준까지 올라간다.
요점은 24가 큰 숫자라는 데 있지 않다. 흔히 쓰이는 일반화가 서 있는 토대가 그만큼 좁다는 데 있다. Athenum이 앞서 암호화폐 매수 매도 스프레드를 측정한 글은 2026-07-25 09:05 UTC에 $10,000짜리 비트코인 주문으로 호가창 네 곳을 재서, 테이커 수수료가 제시된 스프레드의 32배에서 3,192배라고 적었다. 그 측정은 그대로 유효하지만, 자산 하나를 1분 동안 본 결과다. 이 거래소 다섯 곳이 상장한 모든 계약으로 범위를 넓히면 그 순서가 꼬리에서 뒤집힌다. 무료 Athenum 슬리피지 계산기로 체결 비용을 가늠한다면, 메이저에서 판을 지배하는 쪽은 수수료이고, 반 틱이 수수료를 넘어서는 순간부터는 눈금이 지배한다. 1센트 단위에서는 가격이 약 $9 아래라는 뜻이다.
한 거래소 안에서 틱은 얼마나 벌어지나?
거래소 사이보다 훨씬 더 벌어지고, 거래소 순위라는 틀을 무너뜨리는 발견이 바로 이것이다. 비트코인의 틱은 Athenum 피드에 들어오는 거래소 여섯 곳 가운데 네 곳에서 0.0117 베이시스 포인트, Deribit에서 0.0582, Hyperliquid에서 0.1166이다. 끝에서 끝까지 10배 범위다. 한 보드 안에서는 그 범위가 자릿수로 두세 자리 더 크다.

2026-10-06 08:40 UTC의 각 거래소 보드 전체. 금색 다이아몬드는 그 거래소의 비트코인 무기한물이고, 어느 보드에서나 그 거래소 자체 범위에서 가장 촘촘한 쪽 끝이나 그 근처에 놓인다. Bybit 보드는 끝에서 끝까지 2,225배에 걸쳐 있는데, 이는 비트코인이 거래소 여섯 곳에 걸쳐 보이는 10배 범위의 222배다.
거래소 | 계약 수 | 중위 틱, 베이시스 포인트 | 가운데 절반 | 전체 범위 | 보드 안 범위 |
|---|---|---|---|---|---|
Binance | 568 | 1.85 | 1.02에서 3.51 | 0.0100에서 11.86 | 1,185배 |
Bybit | 850 | 1.45 | 0.75에서 2.97 | 0.0117에서 25.94 | 2,225배 |
OKX | 500 | 1.28 | 0.70에서 2.91 | 0.0100에서 8.94 | 894배 |
Bitget | 813 | 1.18 | 0.48에서 2.39 | 0.0117에서 12.18 | 1,046배 |
Hyperliquid | 178 | 0.43 | 0.23에서 0.90 | 0.1054에서 58.48 | 555배 |
위 표의 모든 열은 읽기 좋게 반올림한 값이고 범위는 반올림하지 않은 양 끝에서 계산했으므로, 한 행의 반올림된 두 끝을 직접 나누면 옆에 적힌 범위에서 천분의 몇 정도 어긋난다.
교훈적인 행은 Hyperliquid다. 두 번 뒤집기 때문이다. 이 거래소의 비트코인 눈금은 0.1166 베이시스 포인트로 여섯 곳 가운데 가장 거칠고 Binance의 10배인데, 중위 계약은 0.43 베이시스 포인트로 다섯 보드 가운데 가장 촘촘하다. Binance의 1.85에 견주면 4분의 1에도 못 미친다. 모순이 아니다. Hyperliquid는 눈금을 숫자가 아니라 규칙으로 정한다. 유효숫자 다섯 자리까지, 그리고 소수점 여섯 자리에서 그 계약의 수량 정밀도를 뺀 자리까지만 허용하면서 정수는 언제나 허용하는 규칙이어서, 틱이 가격을 따라 함께 움직인다. 고정 소수점 틱은 그렇지 않다. $85,800에서 거친 규칙은 $1.20에서는 촘촘하고, 무기한물 보드의 대부분이 사는 곳이 바로 그 근처다. 다섯 보드의 가운데 절반 구간은 서로 크게 겹치므로 이것은 전형적인 계약에 관한 진술이고 순위표가 아니다. 이 분포를 어떻게 읽어도 중위값으로 거래소를 줄 세우는 해석은 나오지 않는다. Binance와 OKX의 중위값 격차, 1.85 대 1.28은 어느 한쪽의 1사분위와 3사분위 사이 격차보다도 작다.
왜 가장 싼 계약이 가장 거친 눈금을 달고 있나?
틱은 계약을 상장할 때 정해지고 그 뒤로는 거의 손대지 않는 소수점 자릿수인데, 가격은 그 뒤로도 계속 움직이기 때문이다. $1에 상장된 계약이 $0.0001 틱을 달면 눈금은 1 베이시스 포인트다. 이 계약이 $0.05까지 내려가면 눈금은 20 베이시스 포인트가 되고, 그동안 거래소는 아무것도 하지 않았다.

대각선 띠 하나가 틱 값 하나다. 같은 띠에 놓인 계약은 절대 증분이 같으므로, 가격이 올라갈수록 베이시스 포인트로 본 비용은 내려간다. 로그 가격과 베이시스 포인트로 본 로그 틱의 상관은 Binance에서 -0.48(n=568), Bybit에서 -0.44(n=850), OKX에서 -0.48(n=500), Bitget에서 -0.61(n=813)이다.
로그 가격과 베이시스 포인트로 본 로그 틱의 상관은 고정 눈금을 쓰는 네 보드 전부에서 음수이고, Bybit의 -0.44에서 Bitget의 -0.61까지 걸쳐 있다. 그림 속 띠가 바로 이 상관을 만들어 낸다. 한 띠에 놓인 모든 계약이 절대 증분을 공유하므로 띠는 로그 공간에서 정확히 마이너스 1의 기울기로 내려가고, 어느 띠에 합류할지는 거래소가 상장 시점에 고른다. 상관이 -1에서 한참 떨어져 있는 이유는 그 선택이 거칠기 때문이다. 같은 $0.0001 틱이 자릿수로 두 자리를 넘는 가격 범위에 그대로 쓰인다.
이것은 우리가 수량 축에서 측정한 흐름의 가격 축 쌍둥이다. Athenum이 최소 주문 수량을 측정한 글에서는 한 번 정해진 뒤 방치된 하한이 상승장마다 달러 기준으로 올라가는 것을 확인했다. 둘은 서로 반대 방향으로 흐른다. 상승장은 수량 하한을 비싸게 만들고 가격 눈금은 싸게 만들며, 긴 하락장은 그 반대다. 첫 표에 오른 거친 눈금 계약이 거의 모두 센트 단위나 한 자릿수 달러에 가격이 붙은 계약인 이유가 여기에 있다. 다만 그 자리에 가는 길이 흘러내림 하나만은 아니다. 그 항목 가운데 여덟 개는 설계상 한 자릿수 달러 가격으로 상장되는 주식 무기한물이므로, 표의 그 부분에서 눈금은 떨어져서 거칠어진 것이 아니라 첫날부터 거칠었다.
지금 비트코인 미결제약정은 어느 눈금 위에 앉아 있나?
대부분 촘촘한 눈금 위에 있지만, 전부는 아니다. 08:00 UTC 봉이 아직 채워지고 있던 2026-10-06 08:39 UTC에 읽은 값으로, Athenum의 크로스 거래소 화면은 비트코인을 $85,765.08로, 비트코인 무기한물 미결제약정을 Binance $8.11B, Bybit $4.87B, Hyperliquid $3.37B, Bitget $2.71B, OKX $2.48B, Deribit $0.81B로 잡았다.

각 거래소의 비트코인 틱을 그 거래소가 가진 여섯 거래소 미결제약정 점유율로 가중하면 0.029 베이시스 포인트가 나온다. 여섯 곳 가운데 네 곳이 제시하는 0.0117의 2.5배다. 미결제약정의 15.1퍼센트가 놓인 Hyperliquid와 3.6퍼센트가 놓인 Deribit의 눈금이 각각 10배, 5배 더 거칠기 때문이다.
그 앞의 07:00 봉은 얼어붙어 더 이상 움직이지 않지만 이 봉은 아직 쓰이고 있었으므로, 아래 숫자는 정산이 끝난 한 시간이 아니라 그 순간의 현재 값이다. 여섯 거래소 수치를 더하면 $22.35B인데, 같은 봉에서 피드 자체의 합계 필드는 $22.51B로, 반올림하지 않은 수치로 보면 0.73퍼센트 더 높게 읽힌다. 이름을 적은 거래소 수치들과 총계가 맞아떨어지지 않으므로, 아래의 점유율은 그 총계가 아니라 이름을 적은 거래소들의 합을 기준으로 잡았다. 각 거래소의 비트코인 틱을 그 합에서의 점유율로 가중하면 0.029 베이시스 포인트가 나온다. 가장 촘촘한 네 거래소가 제시하는 0.0117과 맞세울 값이다. 격차는 전부 두 거래소에서 나온다. Hyperliquid가 10배 거친 눈금 위에 미결제약정의 15.1퍼센트를, Deribit이 5배 거친 눈금 위에 3.6퍼센트를 얹고 있다.
이 가중은 그 밑에 깔린 미결제약정만큼만 믿을 수 있고, 여섯 거래소 가운데 두 곳은 양방향으로 센다고 문서에 적혀 있다. Athenum이 미결제약정 집계 기준을 측정한 글에서 확인한 내용이다. 그 근거로 Bybit과 Bitget 수치를 절반으로 줄이면 가중 하한은 0.029에서 0.033 베이시스 포인트로 움직인다. 촘촘한 눈금 쪽으로 가까워지는 것이 아니라 오히려 멀어지므로, 결론을 뒤집을 가능성이 가장 컸던 보정을 넣어도 결론은 살아남는다.
내 계약에서 직접 확인하는 방법
1. 호가창이 아니라 종목 정보 레코드를 읽는다. Binance는 거래소 정보 엔드포인트의 PRICE_FILTER 안에 tickSize를, Bybit은 priceFilter.tickSize를, OKX는 tickSz를, Bitget은 pricePlace와 priceEndStep을 한 쌍으로 공시하고, Hyperliquid는 숫자 대신 규칙과 szDecimals를 공시한다. 다섯 곳 모두 공개되어 있고 어느 쪽도 키를 요구하지 않았다.
2. 틱을 그 계약의 현재 가격으로 나누고 10,000을 곱해 베이시스 포인트로 바꾼다. 절대 틱은 계약끼리 비교할 수 없고, 상대 틱은 비교할 수 있다.
3. 절반으로 나눈다. 한 틱 폭 스프레드를 미드가 기준으로 건너가는 비용은 반 틱이고, 테이커 수수료 옆에 놓아야 하는 숫자가 바로 그것이다.
4. 공시된 요율이 아니라 본인이 실제로 내는 수수료와 비교한다. 이 글의 모든 집계는 할인 없는 표준 테이커 요율을 쓰므로, VIP 등급이나 토큰 할인은 수수료를 낮추고 따라서 눈금이 지배하는 계약 수를 늘린다. 무료 Athenum 손익 계산기는 두 비용을 같은 거래에 함께 얹어 주므로 어느 쪽이 실제로 수익을 깎아먹고 있는지 볼 수 있다.
5. 큰 변동이 지나간 뒤에 다시 읽는다. 가격이 움직여도 틱은 움직이지 않으므로, 상장 당시에는 촘촘했던 계약이 한 해 뒤에는 띠 한두 개만큼 거친 자리에 앉아 있을 수 있고, 거래소 화면에서 그 사실을 알려주는 것은 아무것도 없다.
이 측정이 보여주지 않는 것
호가창이 실제로 얼마나 자주 그 바닥에 붙어 있는지는 보여주지 않는다. 2026-10-06 08:39에서 08:47 UTC까지 8분 동안 찍은 스냅숏 네 장에서 정확히 한 틱 폭으로 호가를 낸 계약의 비중은 Binance 61.6에서 66.6퍼센트, Bybit 23.7에서 24.5, OKX 37.8에서 44.0으로 나왔다. Hyperliquid 메이저 열두 개 가운데 한 틱 폭인 계약 수는 스냅숏이 넘어갈 때마다 여섯 개에서 열한 개 사이를 오갔고, 비트코인은 네 장 모두에서 $85,793 매수에 $85,794 매도로 한 틱 폭이었다. 위 표의 Hyperliquid 계약 세 개는 09:02 UTC에 다시 읽었고 세 개 모두 여전히 정확히 한 틱 폭이었다. HMSTR은 $0.000171 대 $0.000172, NOT은 $0.000494 대 $0.000495, MEME은 $0.000619 대 $0.000620이었다. 8분에 걸친 스냅숏 네 장은 시간 점유율이 아니고, 하루 가운데 어느 정도 비율로 호가창이 한 틱에 붙어 있는지는 여전히 열린 질문이다.
한 순간의 기록이다. 위의 종목 정보 레코드와 가격은 2026-10-06 08:39에서 08:41 UTC 사이에 읽었고, 경계선 근처에 놓인 집계는 가격과 함께 움직인다. 여기서 가장 취약한 숫자는 24다. 그 계약 가운데 열두 개, 절반이 경계선에서 20퍼센트 안쪽에 들어 있어 평범한 하루치 움직임이면 어느 방향이든 숫자가 바뀐다. 오래 남는 쪽은 방법이고, 집계값이 아니다.
Hyperliquid의 틱은 계약별로 공시되지 않고 유도한 값이다. 유효숫자 다섯 자리까지, 정수는 언제나 허용한다는 이 거래소의 공표된 규칙을 따르고, 소수점 여섯 자리에서 szDecimals를 뺀 자리로 상한을 두며, 두 제한 가운데 더 좁게 묶는 쪽이 적용된다. 메이저 열두 개의 실시간 최우선 호가와 대조했고, 함축된 증분이 열두 개 모두에서 제시된 가격과 맞았다.
수수료는 등급과 상품, 결제 수단에 따라 다르고, 이 글의 모든 비교에서 수수료 쪽은 표준 요율이다. 마켓 메이커 리베이트와 VIP 등급, 토큰 할인은 모두 그 경계선을 움직인다.
계약 모집단은 각 거래소 자체의 라이브 보드다. Binance 무기한물 568개, Bybit 리니어 무기한물 850개, OKX 스왑 500개, Bitget USDT 마진 계약 813개, Hyperliquid 무기한물 178개이므로, 동일한 계약끼리의 비교가 아니라 상장된 보드끼리의 비교다. Deribit은 보드 비교에는 들어가지 않고 비트코인 가중에만 등장한다. 각 보드에는 그 거래소의 표준 테이커 요율 하나가 매겨지지만, 보드 안의 결제 통화는 섞여 있다. Binance 계약 가운데 43개와 Bybit 계약 가운데 68개는 USDT가 아닌 통화로 마진을 잡고, OKX 스왑 가운데 15개는 코인 마진 인버스다. 그중 어느 것도 24개 안에 들어 있지 않고 230개 안에는 정확히 하나가 들어 있으므로, 이 구성비가 결과를 끌고 가는 것은 아니다.
위의 모든 틱과 가격, 호가는 키를 요구하지 않는 거래소 엔드포인트에서 읽었으므로, 측정의 그 절반은 누구나 재현할 수 있다. 미결제약정은 Athenum 자체의 크로스 거래소 피드이고, Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit을 하나의 시계열로 정규화한다. 그 옆에 놓인 무료 계산기 35개는 모두에게 열려 있다. 계정도, 이메일도, 사용 한도도 없다. 크로스 거래소 수치가 나오는 그 터미널은 app.athenum.xyz의 무료 7일 Pro+ 체험으로 열리고, 카드를 요구하지 않으며 스스로 끝난다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
