Table of Contents6 sections
- Kann das Preisraster mehr kosten als die Taker-Gebühr?
- Wie stark schwankt der Tick innerhalb einer einzigen Börse?
- Warum tragen die billigsten Kontrakte das gröbste Raster?
- Auf welchem Preisraster liegt das Bitcoin-Open-Interest heute?
- So prüfen Sie das an Ihrem eigenen Kontrakt
- Was diese Messung nicht zeigt
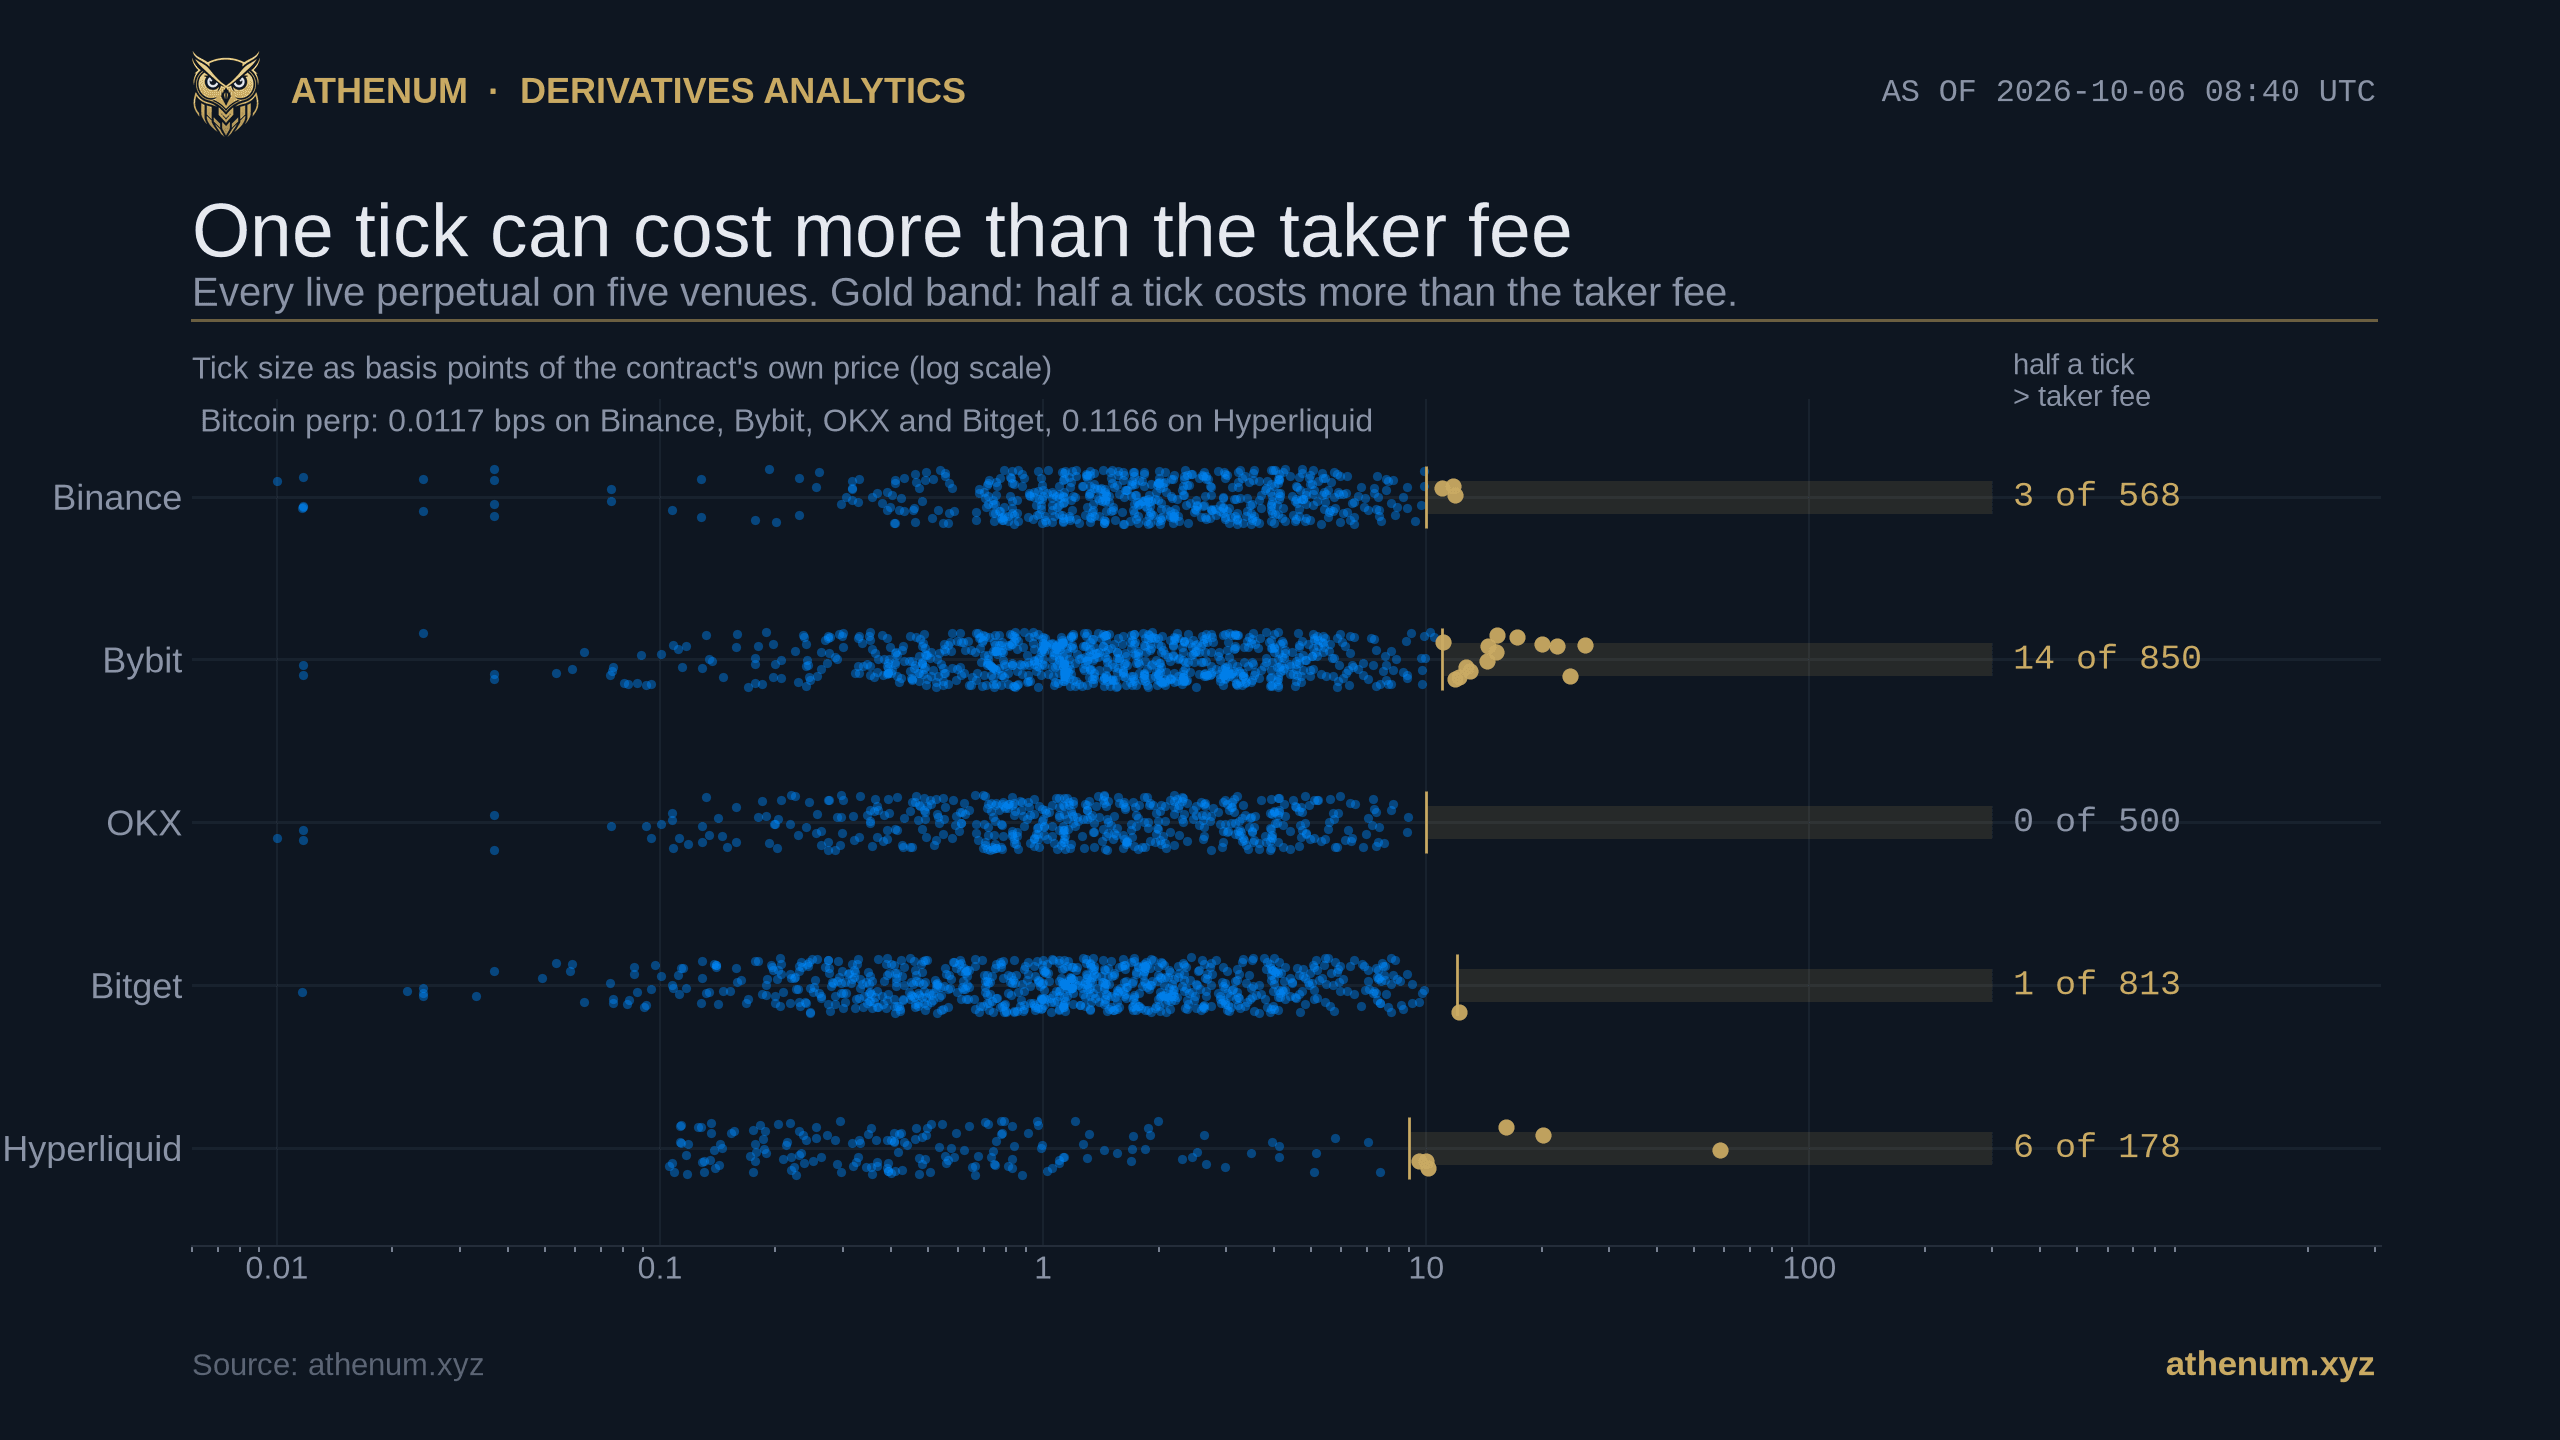
Kurzfassung. Bei einem Bitcoin-Perpetual ist die Taker-Gebühr viel größer als das Preisraster, und genau aus diesem einen Vergleich verallgemeinern fast alle. Liest man jedes live gelistete Perpetual auf Binance, Bybit, OKX, Bitget und Hyperliquid am 2026-10-06 um 08:40 UTC, insgesamt 2,909 Kontrakte, dreht sich das Verhältnis am langen Ende um. Der Tick, also die kleinste Preisschrittweite eines Kontrakts, ist eine bei der Listung festgelegte Zahl von Dezimalstellen, bei einem billigen Kontrakt ist er deshalb ein großer Anteil des Preises: Bei 24 dieser 2,909 Kontrakte ist ein halber Tick mehr wert als die Standard-Taker-Gebühr der eigenen Börse, und bei 230 von ihnen mindestens die halbe Gebühr. Das Extrem ist HMSTR auf Hyperliquid, wo das Raster in Schritten von 58.48 Basispunkten springt, gegen eine Taker-Gebühr von 4.5 Basispunkten, ein halber Tick ist dort also das 6.5-Fache der Gebühr. Der zweite Befund betrifft die Frage, wo die Streuung steckt. Der Bitcoin-Tick spannt über Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit den Faktor 10, 0.0117 Basispunkte auf Binance, Bybit, OKX und Bitget, 0.0582 auf Deribit und 0.1166 auf Hyperliquid, während er innerhalb eines einzigen Boards 894-fach auf OKX und 2,225-fach auf Bybit spannt. Eine Rangliste der Börsen nach ihrem Tick sagt also fast nichts über den Kontrakt, den Sie gerade handeln wollen. Gewichtet man danach, wo das Bitcoin-Open-Interest in Athenums börsenübergreifender Sicht am 2026-10-06 um 08:39 UTC tatsächlich sitzt, beträgt der Boden des Bitcoin-Rasters 0.029 Basispunkte, das Zweieinhalbfache des Bodens auf dem feinsten Raster.
Kann das Preisraster mehr kosten als die Taker-Gebühr?
Ja, bei 24 von 2,909 live gelisteten Perpetuals. Der Vergleich muss sorgfältig formuliert werden, weil die beiden Kosten unterschiedlich berechnet werden. Eine Taker-Gebühr fällt auf das volle Nominal einer Ausführung an. Einen Spread zu überqueren, der auf einem Tick klebt, kostet gegenüber der Mitte einen halben Tick, der saubere Vergleich lautet also halber Tick gegen eine Taker-Gebühr, und genau dieser Test steht hinter jeder Zahl hier. Verwendet wurden die Standard-Taker-Sätze ohne Rabatt: 0.05 Prozent auf Binance, 0.055 Prozent auf Bybit, 0.05 Prozent auf OKX, 0.06 Prozent auf Bitget und 0.045 Prozent auf Hyperliquid.
Börse | Kontrakt | Tick | Preis | Tick in Basispunkten | Halber Tick gegen die Gebühr |
|---|---|---|---|---|---|
Hyperliquid | HMSTR | 0.000001 | $0.000171 | 58.48 | 6.50x |
Bybit | KUAISHOUUSDT | 0.01 | $3.855 | 25.94 | 2.36x |
Bybit | SHEINUSDT | 0.01 | $4.225 | 23.67 | 2.15x |
Bybit | LONGXIAUSDT | 0.0001 | $0.0457 | 21.88 | 1.99x |
Hyperliquid | NOT | 0.000001 | $0.000495 | 20.20 | 2.24x |
Bybit | LABUSDT | 0.0001 | $0.04975 | 20.10 | 1.83x |
Bybit | CONLUSDT | 0.01 | $5.785 | 17.29 | 1.57x |
Hyperliquid | MEME | 0.000001 | $0.000619 | 16.16 | 1.80x |
Binance | ROBOUSDT | 0.00001 | $0.008435 | 11.86 | 1.19x |
Vierzehn der 24 liegen auf Bybit, sechs auf Hyperliquid, drei auf Binance, einer auf Bitget und kein einziger auf OKX. Acht der vierzehn Bybit-Einträge handeln zwischen $3.855 und $9.025 auf einem Raster von einem Cent, und genau dort fängt dieses Raster an wehzutun: Auf einem Schritt von einem Cent hebt jeder Preis unter etwa $9.09 einen halben Tick über Bybits Taker-Gebühr von 5.5 Basispunkten. Alle acht sind nach Bybits eigenem Instrumentensatz Aktien-Perpetuals: Fünf davon sind dort mit symbolType stock getaggt (Kuaishou, Shein, Meituan, SMIC und Fluence Energy), drei mit symbolType ETF (zwei gehebelte Short-ETFs und ein gehebelter Long-ETF auf COIN), also genau die Familie, deren Wochenendverhalten wir in Athenums Messung von Aktien-Perpetuals an einem geschlossenen Samstag nachgerechnet haben. Lockert man den Test auf den ganzen Tick gegen die Gebühr, und das ist der richtige Vergleich, wenn man an einen Roundtrip statt an eine einzelne Ausführung denkt, steigt die Zahl auf 230 von 2,909, also knapp 8 Prozent des Boards.
Der Punkt ist nicht, dass 24 eine große Zahl wäre. Der Punkt ist, wie schmal die Grundlage für die übliche Verallgemeinerung ist. Athenums frühere Messung des Bid-Ask-Spreads im Kryptomarkt setzte die Taker-Gebühr auf das 32- bis 3,192-Fache des quotierten Spreads, bei einer Bitcoin-Order über $10,000 am 2026-07-25 um 09:05 UTC, über vier Orderbücher. Diese Messung steht, und sie ist ein Basiswert in einer einzigen Minute. Liest man quer über jeden Kontrakt, den Binance, Bybit, OKX, Bitget und Hyperliquid listen, kippt die Reihenfolge am langen Ende. Wenn Sie die Kosten einer Ausführung mit dem kostenlosen Slippage-Rechner von Athenum abschätzen, dann ist bei einem Major die Gebühr die dominierende Zahl, und das Raster dominiert, sobald ein halber Tick darüber hinausgeht, was auf einem Schritt von einem Cent jeden Preis unter etwa $9 bedeutet.
Wie stark schwankt der Tick innerhalb einer einzigen Börse?
Weit stärker als zwischen den Börsen, und das ist der Befund, der das Denken in Börsen-Ranglisten zerlegt. Der Bitcoin-Tick liegt in Athenums Feed bei 0.0117 Basispunkten auf Binance, Bybit, OKX und Bitget, bei 0.0582 auf Deribit und bei 0.1166 auf Hyperliquid, von Ende zu Ende eine Spanne vom Faktor 10. Innerhalb eines einzigen Boards ist die Spanne zwei bis drei Größenordnungen weiter.

Das jeweils ganze Board am 2026-10-06 um 08:40 UTC. Die goldene Raute ist das Bitcoin-Perpetual der Börse, und auf jedem Board sitzt es am feinen Ende der eigenen Spanne oder nahe daran. Bybits Board reicht von Ende zu Ende 2,225-fach, und das ist 222-mal die Spanne vom Faktor 10, die Bitcoin über Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit zeigt.
Börse | Kontrakte | Median-Tick, Basispunkte | Mittlere Hälfte | Volle Spanne | Spanne innerhalb des Boards |
|---|---|---|---|---|---|
Binance | 568 | 1.85 | 1.02 bis 3.51 | 0.0100 bis 11.86 | 1,185x |
Bybit | 850 | 1.45 | 0.75 bis 2.97 | 0.0117 bis 25.94 | 2,225x |
OKX | 500 | 1.28 | 0.70 bis 2.91 | 0.0100 bis 8.94 | 894x |
Bitget | 813 | 1.18 | 0.48 bis 2.39 | 0.0117 bis 12.18 | 1,046x |
Hyperliquid | 178 | 0.43 | 0.23 bis 0.90 | 0.1054 bis 58.48 | 555x |
Jede Spalte oben ist fürs Lesen gerundet, und die Spanne ist aus den ungerundeten Endpunkten gerechnet. Teilt man die beiden gerundeten Enden einer Zeile, landet man deshalb ein paar Promille neben der Spanne, die daneben steht.
Hyperliquid ist die lehrreiche Zeile, weil sie zweimal invertiert. Ihr Bitcoin-Raster ist mit 0.1166 Basispunkten das gröbste im ganzen Feed, zehnmal so grob wie das von Binance, und ihr Median-Kontrakt ist mit 0.43 Basispunkten der feinste aller verglichenen Boards, weniger als ein Viertel der 1.85 von Binance. Das ist kein Widerspruch: Hyperliquid setzt das Raster über eine Regel statt über eine Zahl, erlaubt sind höchstens fünf signifikante Stellen und nicht mehr als sechs Dezimalstellen minus der Mengengenauigkeit des Kontrakts, ganze Zahlen immer, der Tick skaliert dort also mit dem Preis, was ein fester Dezimal-Tick nicht tut. Eine Regel, die bei $85,800 grob ist, ist bei $1.20 fein, und dort lebt der größte Teil eines Perpetual-Boards. Die mittleren Hälften aller Boards überlappen sich stark, das ist also eine Aussage über typische Kontrakte und keine Rangliste, und keine Lesart dieser Verteilungen stützt eine Rangfolge der Börsen nach ihren Medianen: Der Abstand zwischen dem Median von Binance und dem von OKX, 1.85 gegen 1.28, ist kleiner als der Abstand zwischen dem ersten und dem dritten Quartil jedes einzelnen von beiden.
Warum tragen die billigsten Kontrakte das gröbste Raster?
Weil ein Tick eine Zahl von Dezimalstellen ist, die bei der Listung des Kontrakts gesetzt und danach selten wieder angefasst wird, während der Preis sich anschließend laufend bewegt. Ein Kontrakt, der bei $1 mit einem Tick von $0.0001 listet, trägt ein Raster von 1 Basispunkt. Fällt er auf $0.05, sind es 20 Basispunkte, und die Börse hat nichts getan.

Jedes diagonale Band ist ein Tick-Wert: Jeder Kontrakt auf diesem Band teilt denselben absoluten Preisschritt, seine Kosten in Basispunkten sinken also, wenn sein Preis steigt. Die Korrelation zwischen dem Logarithmus des Preises und dem Logarithmus des Ticks in Basispunkten liegt bei -0.48 auf Binance (n=568), -0.44 auf Bybit (n=850), -0.48 auf OKX (n=500) und -0.61 auf Bitget (n=813).
Die Korrelation zwischen dem Logarithmus des Preises und dem Logarithmus des Ticks in Basispunkten ist auf allen vier Boards mit festem Raster negativ, von -0.44 auf Bybit bis -0.61 auf Bitget, und die Bänder im Diagramm sind das, was sie erzeugt. Jeder Kontrakt auf einem Band teilt denselben absoluten Preisschritt, das Band fällt im Logarithmus deshalb mit genau minus eins, und die Börse entscheidet bei der Listung, auf welches Band ein Kontrakt kommt. Die Korrelation bleibt deutlich über -1, weil diese Wahl grob ist: Derselbe Tick von $0.0001 wird über mehr als zwei Preisdekaden hinweg verwendet.
Das ist das Gegenstück auf der Preisachse zu einer Drift, die wir auf der Mengenachse gemessen haben: Athenums Messung der minimalen Ordergröße fand einen Boden, der einmal gesetzt und dann liegen gelassen wurde und mit jeder Rally in Dollar teurer wird. Die beiden driften in entgegengesetzte Richtungen. Eine Rally macht einen Mengenboden teurer und ein Preisraster billiger, ein langer Drawdown macht genau das Umgekehrte, und deshalb notieren die Einträge mit grobem Raster in der ersten Tabelle fast alle in Cent oder einstelligen Dollarbeträgen. Die Drift ist nicht der einzige Weg dorthin: Acht dieser Einträge sind Aktien-Perpetuals, die von Anfang an auf einen einstelligen Dollarpreis gelistet sind, auf diesem Teil der Tabelle war das Raster also schon am ersten Tag grob und wurde nicht erst durch einen Fall grob gemacht.
Auf welchem Preisraster liegt das Bitcoin-Open-Interest heute?
Überwiegend auf den feinen, aber nicht vollständig. Am 2026-10-06 um 08:39 UTC gelesen, während die Kerze von 08:00 UTC noch lief, las Athenums börsenübergreifende Sicht Bitcoin bei $85,765.08 und das Open Interest im Bitcoin-Perpetual bei $8.11B auf Binance, $4.87B auf Bybit, $3.37B auf Hyperliquid, $2.71B auf Bitget, $2.48B auf OKX und $0.81B auf Deribit.

Gewichtet man den Bitcoin-Tick jeder Börse mit ihrem Anteil am Open Interest von Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit, ergeben sich 0.029 Basispunkte, das 2.5-Fache der 0.0117, die Binance, Bybit, OKX und Bitget quotieren, weil die 15.1 Prozent des Open Interest auf Hyperliquid und die 3.6 Prozent auf Deribit auf Rastern sitzen, die zehnmal und fünfmal grober sind.
Die Kerze von 07:00 UTC davor ist eingefroren und bewegt sich nicht mehr, während diese hier noch geschrieben wurde, das sind also aktuelle Messwerte und keine abgeschlossene Stunde. Diese Legs summieren sich auf $22.35B, während das eigene Aggregatfeld des Feeds für dieselbe Kerze $22.51B liest, auf den ungerundeten Legs 0.73 Prozent mehr. Die benannten Legs und die Gesamtzahl gehen also nicht auf, und die Anteile unten sind gegen die Summe der benannten Börsen gerechnet und nicht gegen diese Gesamtzahl. Gewichtet man den Bitcoin-Tick jeder Börse mit ihrem Anteil an dieser Summe, ergeben sich 0.029 Basispunkte, gegen die 0.0117, die die feinsten Börsen quotieren. Die ganze Lücke kommt aus zwei Legs: Hyperliquid trägt 15.1 Prozent des Open Interest auf einem zehnmal groberen Raster und Deribit 3.6 Prozent auf einem fünfmal groberen.
Diese Gewichtung ist nur so gut wie das Open Interest darunter, und bei zwei Legs, Bybit und Bitget, ist dokumentiert, dass sie beide Seiten zählen, wie Athenums Messung der Open-Interest-Konventionen gefunden hat. Halbiert man die Legs von Bybit und Bitget auf dieser Grundlage, verschiebt sich der gewichtete Boden von 0.029 auf 0.033 Basispunkte, also weiter weg vom feinen Raster statt näher daran. Die Schlussfolgerung übersteht damit genau die Korrektur, die sie am ehesten umgestoßen hätte.
So prüfen Sie das an Ihrem eigenen Kontrakt
1. Lesen Sie den Instrumentensatz, nicht das Orderbuch. Binance veröffentlicht tickSize im PRICE_FILTER seines Endpunkts für Börseninformationen, Bybit veröffentlicht priceFilter.tickSize, OKX veröffentlicht tickSz, Bitget veröffentlicht pricePlace und priceEndStep als Paar, und Hyperliquid veröffentlicht eine Regel plus szDecimals statt einer Zahl. Alle diese Felder sind öffentlich, und keiner der Endpunkte verlangte einen Key.
2. Rechnen Sie den Tick in Basispunkte um, indem Sie ihn durch den aktuellen Preis des Kontrakts teilen und mit 10,000 multiplizieren. Der absolute Tick ist zwischen Kontrakten nicht vergleichbar, der relative schon.
3. Halbieren Sie ihn. Die Kosten, einen Spread von einem Tick zu überqueren, betragen von der Mitte gemessen einen halben Tick, und das ist die Zahl, die neben eine Taker-Gebühr gehört.
4. Vergleichen Sie ihn mit der Gebühr, die Sie tatsächlich zahlen, nicht mit dem Listensatz. Jede Zahl in diesem Beitrag nutzt Standard-Taker-Sätze ohne Rabatt, und eine VIP-Stufe oder ein Token-Rabatt senkt die Gebühr und erhöht damit die Zahl der Kontrakte, bei denen das Raster dominiert. Der kostenlose Gewinn-und-Verlust-Rechner von Athenum nimmt beide Kosten auf demselben Trade, Sie sehen also, welche von beiden den Schaden anrichtet.
5. Prüfen Sie es nach einer großen Bewegung erneut. Der Tick ändert sich nicht, wenn der Preis sich ändert, ein Kontrakt, der bei seiner Listung fein war, kann ein Jahr später also ein oder zwei Bänder zu grob stehen, und nichts in der Oberfläche der Börse weist darauf hin.
Was diese Messung nicht zeigt
Sie zeigt nicht, wie oft ein Orderbuch tatsächlich auf seinem Boden sitzt. Vier Aufnahmen, verteilt über die acht Minuten von 08:39 bis 08:47 UTC am 2026-10-06, setzen den Anteil der Kontrakte, die genau einen Tick breit quotieren, auf 61.6 bis 66.6 Prozent auf Binance, 23.7 bis 24.5 auf Bybit und 37.8 bis 44.0 auf OKX. Unter zwölf Hyperliquid-Majors wanderte die Zahl der Kontrakte, die einen Tick breit standen, von einer Aufnahme zur nächsten zwischen sechs und elf der zwölf, wobei Bitcoin in jeder einzelnen einen Tick breit war, mit $85,793 im Bid gegen $85,794 im Ask. Die drei Hyperliquid-Kontrakte aus der Tabelle oben wurden um 09:02 UTC erneut gelesen, und alle drei standen weiterhin genau einen Tick breit: HMSTR mit $0.000171 gegen $0.000172, NOT mit $0.000494 gegen $0.000495 und MEME mit $0.000619 gegen $0.000620. Vier Aufnahmen über acht Minuten sind kein Zeitanteil, und die Frage, welchen Anteil des Tages ein bestimmtes Orderbuch auf einem Tick klebt, ist weiter offen.
Es ist eine einzige Erfassung. Instrumentensätze und Preise wurden am 2026-10-06 zwischen 08:39 und 08:41 UTC gelesen, und die Zahlen, die nahe an einer Schwelle liegen, wandern mit dem Preis. Die 24 ist hier die fragilste Zahl: Zwölf dieser Kontrakte, also die Hälfte, liegen innerhalb von 20 Prozent der Schwelle, eine normale Tagesbewegung in eine der beiden Richtungen ändert die Zahl also. Haltbar ist die Methode, nicht die Zahl.
Der Hyperliquid-Tick ist abgeleitet und nicht je Kontrakt veröffentlicht. Er folgt der dort angegebenen Regel von höchstens fünf signifikanten Stellen, ganze Zahlen immer erlaubt, begrenzt auf sechs Dezimalstellen minus szDecimals, je nachdem, welche der beiden Grenzen enger bindet, und er wurde gegen das live gelesene Top of Book von zwölf Majors geprüft, wo der implizite Preisschritt bei allen zwölf zu den quotierten Preisen passte.
Gebühren variieren nach Stufe, Produkt und Zahlungsweg, und die Gebührenseite jedes Vergleichs hier ist der Standardsatz. Market-Maker-Rabatte, VIP-Stufen und Token-Rabatte verschieben die Schwelle alle.
Das Kontraktuniversum ist das jeweils eigene live gelistete Board der Börse, 568 Binance-Perpetuals, 850 lineare Perpetuals von Bybit, 500 Swaps von OKX, 813 in USDT besicherte Kontrakte von Bitget und 178 Perpetuals von Hyperliquid, das ist also ein Vergleich von Boards, wie sie gelistet sind, und nicht von gematchten Kontrakten. Deribit kommt nur in der Bitcoin-Gewichtung vor, nicht im Board-Vergleich. Jedem Board wird außerdem eine Gebühr zugerechnet, der Standard-Taker-Satz der eigenen Börse, obwohl die Boards die Abwicklungswährungen mischen: 43 der Binance-Kontrakte und 68 der Bybit-Kontrakte sind in etwas anderem als USDT besichert, und 15 der OKX-Swaps sind invers in Coin besichert. Keiner davon steht unter den 24, und genau einer steht unter den 230, die Mischung trägt das Ergebnis also nicht.
Jeder Tick, jeder Preis und jede Quotierung oben wurde von Endpunkten der Börsen gelesen, die keinen Key verlangten, diese Hälfte der Messung ist also für jeden reproduzierbar. Das Open Interest kommt aus Athenums eigenem börsenübergreifendem Feed, der Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit in eine Serie normalisiert, und die 35 kostenlosen Rechner daneben bleiben für alle offen: kein Konto, keine E-Mail, keine Nutzungslimits. Das Terminal, aus dem die börsenübergreifenden Zahlen kommen, öffnet mit einer kostenlosen 7-Tage-Testphase von Pro+ auf app.athenum.xyz, die keine Karte verlangt und von selbst endet.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.