Backtest yanlılıkları: geleceği bilmeden strateji testi · 2 / 5
Bir mum hem stopa hem hedefe değdiğinde sonucu sınırlayın
Bir mum stopu ve hedefi içerebilir ama hangisine önce ulaşıldığını söylemeyebilir. Kazanan yolu sessizce seçmek, belirsiz sonucu uydurulmuş bir gerçekleşmeye dönüştürür.
Athenum7 dkGüncellendi:
OHLC mumu stop ile hedeften hangisine önce ulaşıldığını göstermez
Aralıktan önce 100'den gerçekleşmiş bir birimlik uzun pozisyon, 98'de stop ve 104'te hedef varsayın. Çıkışlardan biri gerçekleşince diğeri iptal edilir. Yalnızca bu alıştırma için sürekli fiyat, yeterli likidite, fiyat boşluğu olmaması ve eşiklerde tam gerçekleşme kabul edin. Başlangıç riski iki fiyat birimidir ve 1R olarak tanımlanır. Fiyatlar dayanak varlık birimi başına USDT cinsindedir ve kâr-zarar doğrusaldır. R, maliyetlerden önce planlanan giriş-stop mesafesini ölçer; azami kaybı garanti etmez.
Açılışı 100, yükseği 105, düşüğü 97 ve kapanışı 101 olan aralık hem hedefe önce hem stopa önce giden yolu mümkün kılar. OHLC tek başına gerçek yolu belirlemez. Daha küçük zaman aralıkları ancak olay sırası ve veri kapsamı belirsizliği çözüyorsa yardımcı olur; daha küçük bir mum da iki çıkışa birden değebilir.
Backtest'te iki sıralamayı olasılık değil, sınır olarak raporlayın
Her mümkün sıralama altındaki sonucu raporlayın. Aralık, gerçekleşme varsayımlarına bağlıdır; bir olasılık dağılımı değildir. Savunulabilir bir model yolların olasılıklarını vermedikçe orta nokta beklenen kâr değildir. Belirsiz gözlemleri rahatsız edici oldukları için silmek yerine araştırma kaydında tutun.
Stopun ötesine açılan fiyat boşluğu, kaybı stop-önce sınırından kötü yapabilir. Hedefteki limit emri, kuyrukta başka emirler önde olduğu için fiyat değse bile gerçekleşmeyebilir. Boşlukları, kısmi gerçekleşmeleri ve kuyruk konumunu iyimser bir mum sıralaması içine gizlemek yerine ayrı yürütme sorunları olarak ele alın.
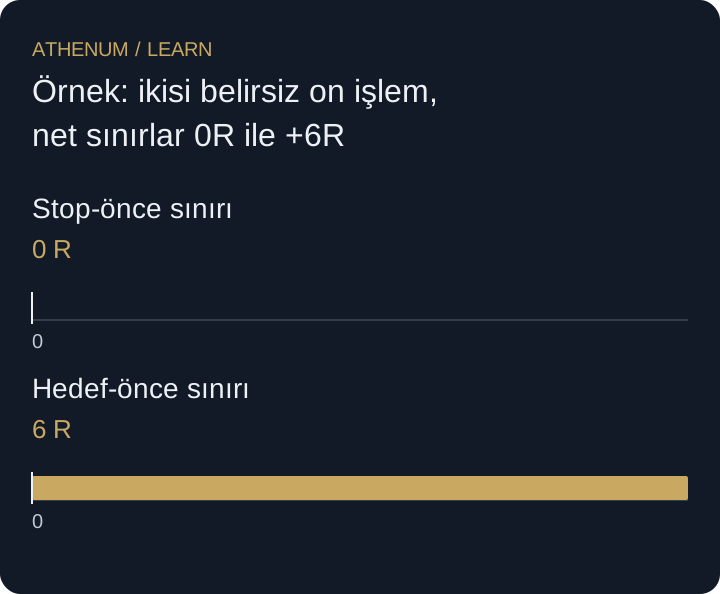
Örnek: ikisi belirsiz on işlem, net sınırlar 0R ile +6R
Belirsiz mum için 100 → 105 → 97 → 101 yolu önce hedefe ulaşır: kâr 4, yani +2R. 100 → 97 → 105 → 101 yolu önce stopa ulaşır: kayıp 2, yani −1R. İki yol da dört mum değerine uyar.
Sekiz kesin işlemin toplamı +3R, iki belirsiz işlemin her biri −1R veya +2R olsun. On işlemin brüt sınırları +1R ve +7R olur. İşlem başına belirlenmiş 0,1R maliyet toplam 1R eder; net sınırlar 0R ve +6R kalır. Yalnızca +6R raporlamak çözülmemiş gerçekleşme sırasını gizler.
| Yol | İlk çıkış | Brüt sonuç |
|---|---|---|
| 100 → 105 → 97 → 101 | Hedef 104 | +2R |
| 100 → 97 → 105 → 101 | Stop 98 | −1R |
 Diyagramı büyüt
- Stop-önce sınırı: 0 R
- Hedef-önce sınırı: 6 R
Hata: varsayılan mum içi sırayı gözlenmiş geçmiş gibi sunmak
Her zaman stopun önce geldiğini varsaymak önceden belirlenmiş bir stres senaryosu olabilir; bunu mum içinde gözlenmiş sıra diye sunmayın. Benzer şekilde simülatörün seçtiği yol, borsadaki gerçekleşmelerin o yolu izlediğini kanıtlamaz. Sonuçlarda ve şekil açıklamalarında bu ayrımı koruyun.
Karar vermeden önce
- Pozisyonun aralıktan önce açık olduğunu doğrulayın.
- Çıkışların iptal ve gerçekleşme kurallarını belirtin.
- İki mümkün sıralamayı da koruyun.
- Bütün örneklemin maliyetlerini çıkarın.
- Boşlukları ve kuyruk belirsizliğini ayrı sınama konusu yapın.
Anladıklarınızı kontrol edin
Dört kesin işlem toplam −1R getiriyor. Bir belirsiz işlem −1R veya +2R verebilir. Beş işlemin her biri 0,1R maliyetli. Net sınırlar nedir?
Açıklamalı yanıtı gösterin
Alt sınır −1 − 1 − 0,5 = −2,5R; üst sınır −1 + 2 − 0,5 = +0,5R'dir. Sonucun işareti belirsizdir; bu örneklem pozitif net beklenen getiri ortaya koymaz.
Kaynaklar ve ek okumalar
Athenum ile devam edin
İlgili dersler
- Sonuçlanmamış formasyon gözlemlerini değerlendirmede tutun
Formasyon değerlendirmesinde tamamlanan ve hâlâ açık olan işlemleri ayırın. Açık yolları kâr veya zarar gibi göstermeden şeffaf sınırları hesaplayın.
- Gerçekleşen kârı uydurmadan MFE ve MAE ölçün
Maksimum lehte sapma (MFE) kâr değildir: 20,40 USDT'lik sapma net 3,598 USDT kârla bitti. MFE ve MAE'yi ölçün, ardından gerçek çıkışla uzlaştırın.