Gestión de operaciones: conciliar salidas, exposición y tiempo · 1 / 5
Calcular el R realizado tras tomar beneficios parciales
Una reproducción del gráfico puede mostrar que el precio alcanzó un objetivo de 2R aunque la operación completa ganara mucho menos. El resultado depende de cuánto quedaba en cada salida y de lo ocurrido con el resto. Concilia las cantidades ejecutadas antes de asignar un múltiplo de beneficio.
Athenum8 minActualizado:
Fijar el denominador antes de reducir la posición
En esta lección, 1R es el riesgo de precio previsto al inicio, antes de comisiones: cantidad inicial multiplicada por la distancia entre entrada y stop. Conserva este denominador para todas las salidas parciales de la misma operación. Otros diarios incluyen los costes en el R inicial; es otra convención que debe declararse. Reducir la cantidad abierta no reduce retrospectivamente el denominador utilizado para informar sobre la operación original.
En una posición larga lineal completamente cerrada con un único precio de entrada E, el resultado bruto es la suma de q_i × (P_i − E) de las salidas confirmadas. Divide esa suma por el R original. De forma equivalente, multiplica el R por unidad de cada salida por su fracción de la cantidad inicial y suma las contribuciones. Las fracciones suman uno únicamente cuando la posición original se ha cerrado por completo sin ampliaciones.
Seguir las cantidades a lo largo del plan de salida
Registra tanto la distribución solicitada como la ejecutada. «Vender la mitad» debe precisar si se refiere a la posición inicial o a la cantidad que queda: vender sucesivamente la mitad del remanente deja una cuarta parte abierta después de dos salidas. Actualiza la cantidad pendiente tras cada ejecución y concilia las demás órdenes de salida con ella según las reglas de cancelación y reduce-only del mercado.
Que una vela toque el precio de una orden no acredita su ejecución. Utiliza el registro de ejecuciones, incluidos precio, cantidad y moneda de la comisión. El ejemplo construido supone que todas las cantidades indicadas se ejecutaron a los precios indicados y que las comisiones se pagan en USDT. Emplea un resultado lineal de un USDT por unidad y por cada unidad de movimiento del precio, sin financiación ni otros cargos. La comisión ilustrativa del 0,05 % no es una tarifa vigente de una plataforma.
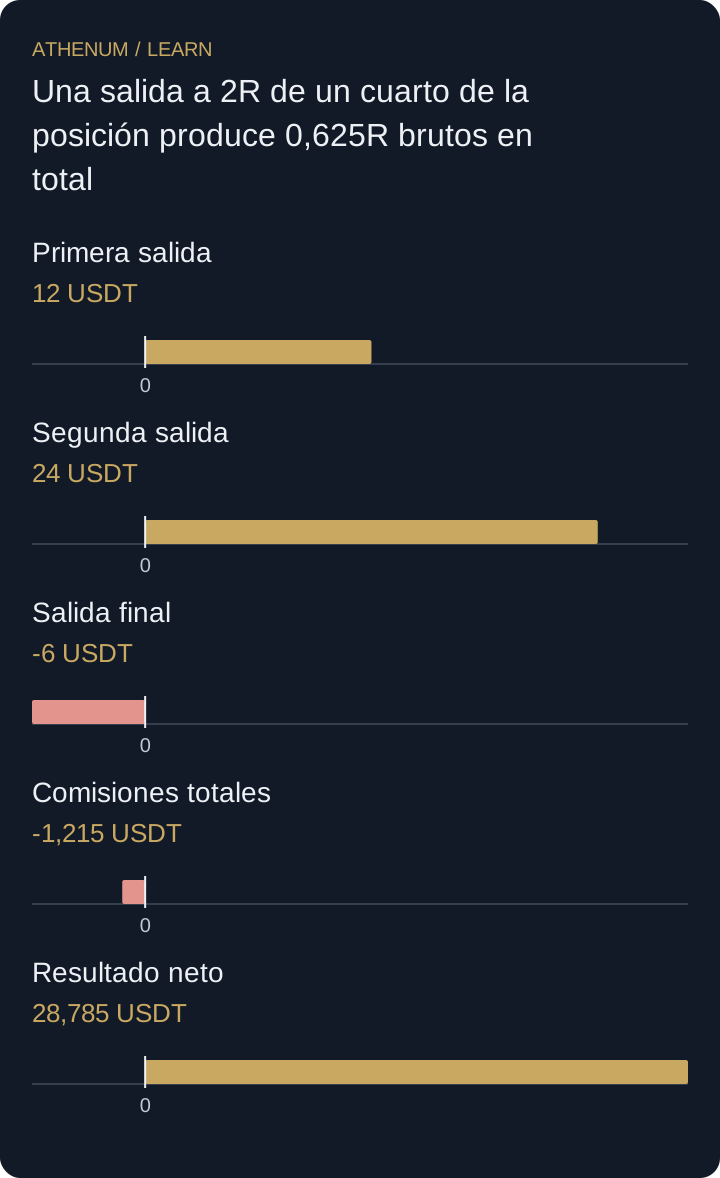
Una salida a 2R de un cuarto de la posición produce 0,625R brutos en total
Compra 12 unidades a 100 con una referencia inicial de stop en 96. El riesgo de precio original es 12 × 4 = 48 USDT, definido como 1R. Vende tres unidades a 104, otras tres a 108 y las seis restantes a 99. Las salidas aportan 12, 24 y −6 USDT: 30 en total. Sus contribuciones ponderadas en R son 0,25 × 1 + 0,25 × 2 + 0,50 × (−0,25) = 0,625R.
La comisión de entrada es 1.200 × 0,0005 = 0,60 USDT. Las comisiones de salida suman (312 + 324 + 594) × 0,0005 = 0,615. El resultado neto es 30 − 1,215 = 28,785 USDT, o 0,5996875R. La mejor salida ejecutada fue de 2R por unidad; presentar toda la operación como +2R implicaría 96 USDT brutos, en lugar de los 30 reales.
Las dos primeras salidas vendieron conjuntamente solo la mitad de la posición inicial. Las seis unidades finales siguen contando aunque la captura del gráfico destaque el objetivo anterior. Si siguen abiertas, informa por separado del resultado realizado y de la exposición restante, en vez de atribuir ya un R definitivo a toda la operación.
| Ejecución | Cantidad | Precio | Resultado bruto | Comisión | Unidades restantes |
|---|---|---|---|---|---|
| Entrada | 12 | 100 | 0 | 0,600 | 12 |
| Primera salida | 3 | 104 | 12 | 0,156 | 9 |
| Segunda salida | 3 | 108 | 24 | 0,162 | 6 |
| Salida final | 6 | 99 | −6 | 0,297 | 0 |
| Operación completa | 12 cerradas | — | 30 | 1,215 | 0 |
 Ampliar el diagrama
- Primera salida: 12 USDT
- Segunda salida: 24 USDT
- Salida final: -6 USDT
- Comisiones totales: -1,215 USDT
- Resultado neto: 28,785 USDT
No convertir el mejor objetivo en el resultado de la cuenta
Dividir los 24 USDT de beneficio de la segunda salida por los 12 USDT de riesgo inicial de ese tramo da correctamente 2R para esas tres unidades. No da 2R para las doce. Del mismo modo, dividir el beneficio total por un riesgo menor calculado después de tomar beneficios cambia el denominador a posteriori. Conserva la definición original de la operación y utiliza estadísticas separadas por tramo cuando sean necesarias.
Antes de actuar
- Fija la convención original de R bruto o neto.
- Expresa cada salida parcial prevista en cantidades explícitas.
- Concilia ejecuciones confirmadas y exposición pendiente.
- Descuenta las comisiones de entrada y salida exactamente una vez.
- Distingue mejor objetivo, resultado del tramo y resultado completo.
Comprueba lo aprendido
Mantén la entrada de 12 unidades a 100, la referencia inicial de stop en 96 y la comisión del 0,05 % por ejecución. Vende ahora seis unidades a 104, tres a 108 y tres a 96. ¿Cuáles son el R bruto y el neto?
Ver la respuesta explicada
El resultado bruto es 6 × 4 + 3 × 8 + 3 × (−4) = 36 USDT, o 0,75R con el denominador sin cambios de 48 USDT. Los importes de entrada y salida suman 1.200 + 624 + 324 + 288 = 2.436, por lo que las comisiones son 1,218. El resultado neto es 34,782 USDT, o 0,724625R. Todas las unidades originales están ya cerradas.