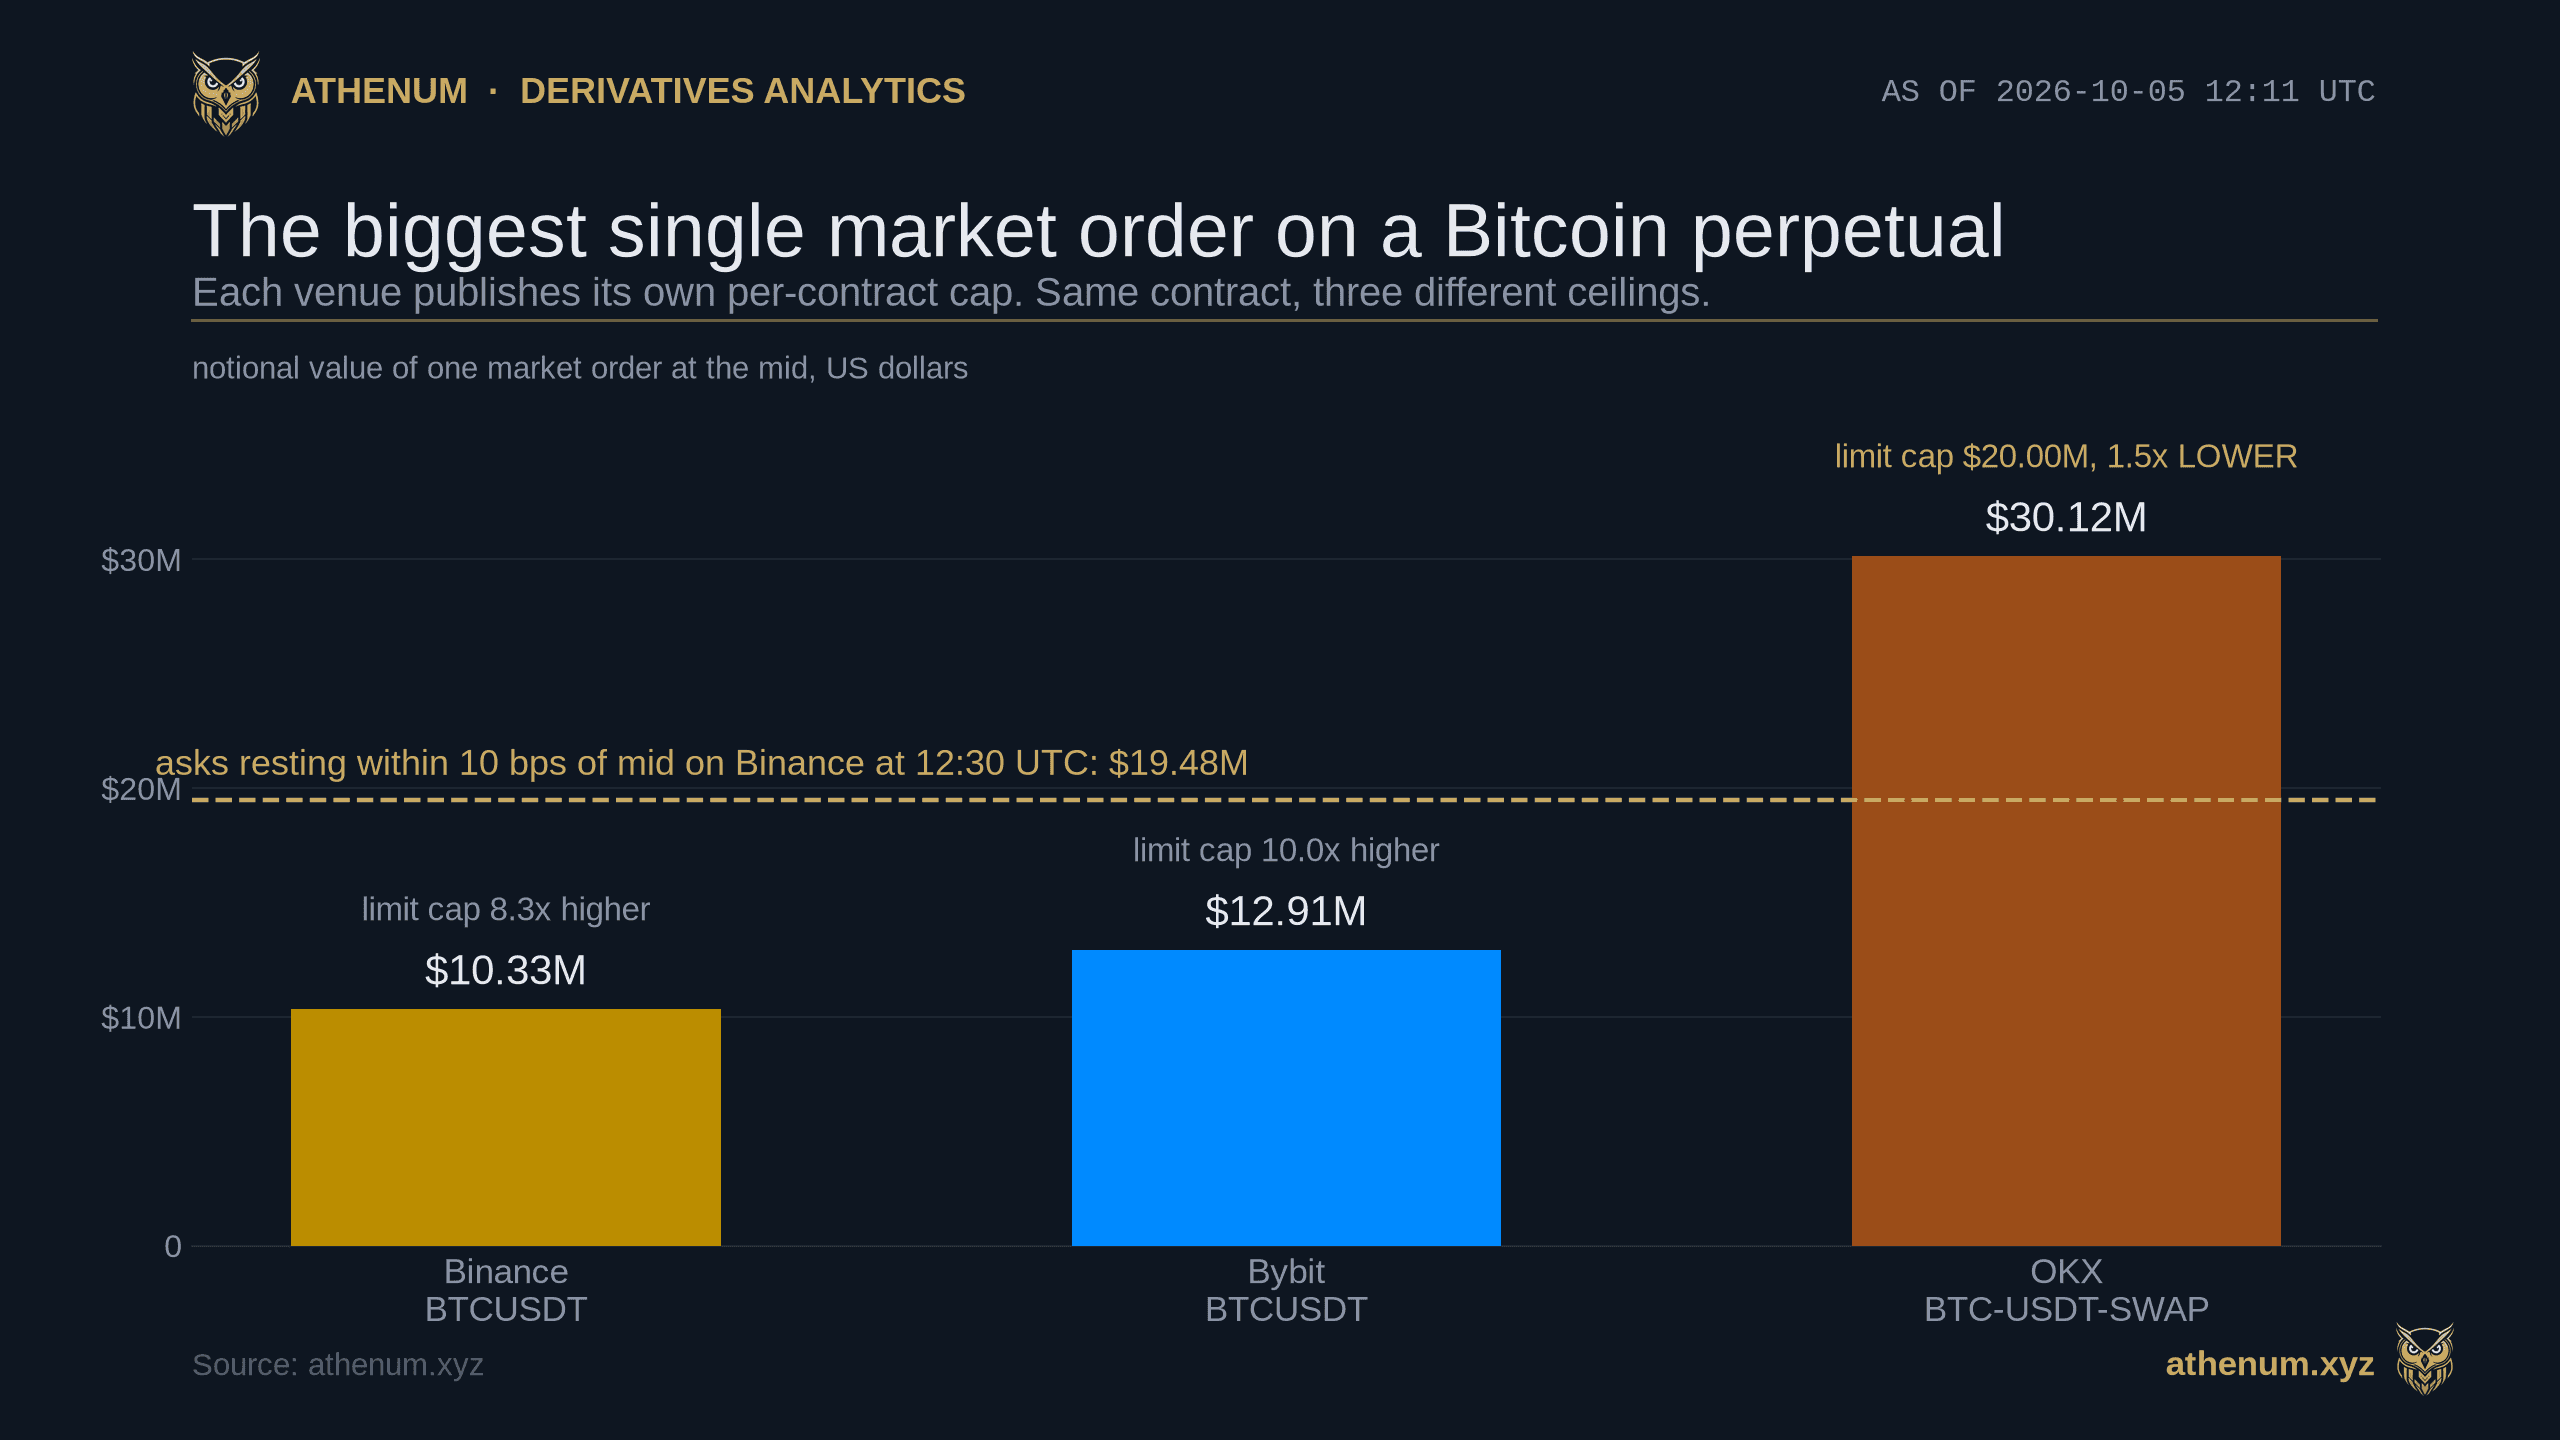
요약. 시장가 주문 상한을 별도 필드로 공시하는 파생상품 거래소 세 곳에 상장된 모든 무기한 계약에는 시장가 주문 한 건이 가져갈 수 있는 수량의 상한이 공시되어 있고, 이 값은 지정가 주문 상한과 다른 숫자다. 2026-10-05 12:11:09에서 12:11:13 UTC 사이에 각 거래소의 공개 종목 정보 엔드포인트에서 직접 읽은 값으로, 비트코인 무기한물은 Binance에서 $10.33M, Bybit에서 $12.91M, OKX에서 $30.12M에서 멈춘다. 같은 계약에 2.9배까지 벌어지는 상한 세 개가 붙어 있는 셈이다. 비트코인을 벗어나면 숫자는 대부분의 트레이더가 짐작하는 것보다 훨씬 작다. Binance의 USDT 및 USDC 마진 무기한물 563개의 중위값은 $99,510, Bybit의 리니어 무기한물 850개는 $26,376, OKX의 상장 스왑 500개는 $16,488이다. Bybit에서는 이번 캡처 기준으로 850개 가운데 407개가 시장가 주문 한 건을 $25,000 아래에서 끊는다. 상한은 그 앞에 쌓여 있는 호가 물량과 같은 것이 아니다. Binance BTCUSDT에서는 12:30:11 UTC에 미드가에서 10 베이시스 포인트 이내에 $19.48M의 매도 물량이 대기하고 있었고, 거래소 자체 상한은 호가창 맨 위에 놓인 그 유동성의 53퍼센트 지점에서 단일 주문을 멈춘다. 지정가 주문 상한은 별개의 숫자이고, 늘 예상하는 방향을 가리키지도 않는다. Binance 비트코인 무기한물에서는 시장가 상한보다 8.3배 높고 Bybit에서는 10배 높지만, OKX에서는 오히려 1.5배 더 낮다.
암호화폐 무기한물의 최대 시장가 주문 수량이란 무엇인가?
거래소가 계약별로 공시하는 숫자이고, 여기 다룬 세 보드 가운데 두 곳에서는 지정가 주문 상한보다 낮다. 나머지 한 곳에서는 그렇지 않다. Binance는 이 값을 거래소 정보 엔드포인트의 MARKET_LOT_SIZE 필터에 담는데, 이 필터는 시장가 주문에만 적용되며 주문 수량 전반을 규율하는 LOT_SIZE 필터와는 별개다. Bybit은 종목 정보 응답에서 maxOrderQty와 나란히 maxMktOrderQty를 공시한다. OKX는 maxLmtSz와 나란히 maxMktSz를 공시한다. 세 값 모두 공개되어 있어 계정도 키도 필요 없고, 이 글에 쓰인 값은 모두 2026-10-05 12:11:09에서 12:11:13 UTC의 단일 구간에서 읽었으며, 가격은 같은 구간의 각 거래소 자체 최우선 호가를 썼다.
수량의 표시 단위는 Binance와 Bybit에서는 기초자산, OKX에서는 계약 수다. 그래서 아래 비교는 각 값을 해당 거래소 자체 미드가로 명목 달러로 환산했고, OKX는 계약 가치로 계약 하나의 크기를 잡았다. 같은 분에 읽은 계약 세 개다:
거래소 | 계약 | 시장가 주문 1건 | 지정가 주문 1건 | 지정가/시장가 배수 |
|---|---|---|---|---|
Binance | BTCUSDT | 120 BTC, $10.33M | 1,000 BTC, $86.06M | 8.3배 |
Bybit | BTCUSDT | 150 BTC, $12.91M | 1,500 BTC, $129.11M | 10.0배 |
OKX | BTC-USDT-SWAP | 35,000 계약, $30.12M | $20.00M, 달러로 표시 | 0.66배 |
OKX 행은 이 패턴을 뒤집고, 그것을 알아보려면 필드를 하나 더 읽어야 했다. OKX는 maxLmtSz로 100,000,000 계약도 공시하는데, 계약 가치로 환산하면 $86.06B가 되어 실제 제약이라기보다 명백히 명목상의 숫자다. 실제로 집행되는 제약은 한 필드 옆에 있다. OKX가 지정가 주문 한 건의 최대 달러 금액으로 문서화한 maxLmtAmt는 상장 스왑 500개 가운데 499개에서 $20,000,000으로 읽힌다. 그래서 OKX 비트코인 무기한물에서는 시장가 주문 한 건이 지정가 주문 한 건보다 클 수 있다. $30.12M 대 $20.00M, 비율로는 0.66이다. OKX 보드 전체에서 이 상태에 있는 계약은 정확히 두 개이고, 그 둘이 가장 큰 계약이다. BTC-USDT-SWAP과 ETH-USDT-SWAP이다. 시장가 상한이 늘 둘 중 더 좁은 쪽이라고 가정한 사람은, 대형 주문이 실릴 가능성이 가장 높은 두 계약에서 바로 그 가정을 틀린 셈이다.
비트코인이 아닌 계약의 상한은 얼마나 되나?
훨씬 작고, 놀라운 지점은 바로 여기다. 각 거래소의 상장 무기한물 전체를 시장가 주문 한 건의 달러 가치로 정렬하면, 중위값에서 거의 겹치지 않는 분포 세 개가 나온다.

점 하나가 상장 계약 하나다. n = 563, 850, 500. 박스는 가운데 절반, 막대는 중위값이다. Binance $99,510, Bybit $26,376, OKX $16,488. 한 보드 안의 분산은 Binance에서 자릿수로 약 두 자리 반, Bybit과 OKX에서는 네 자리를 넘으므로, 중위값은 규칙이 아니라 위치일 뿐이다.
Binance에서는 563개 계약의 가운데 절반이 $74,380에서 $162,700 사이에 들어가고 중위값은 $99,510이며, 가장 작은 쪽은 ALLUSDT의 $34,685이다. Binance 무기한물 가운데 시장가 주문을 $25,000 아래에서 끊는 계약은 하나도 없다. Bybit에서는 850개 계약의 가운데 절반이 $10,810에서 $52,690, 중위값은 $26,376, 가장 작은 쪽은 LABUSDT의 $247이고, 이번 캡처에서는 850개 중 407개, 즉 보드의 절반에 조금 못 미치는 수가 시장가 주문 한 건을 $25,000 아래에서 멈춘다. OKX에서는 500개 스왑의 가운데 절반이 $6,637에서 $81,560, 중위값은 $16,488, 가장 작은 값은 $1,035이다.
이 가운데 절반 구간들은 크게 겹치므로, 정직한 해석은 순위표가 아니라 전형적인 계약에 관한 이야기다. 전형적인 Binance 무기한물은 한 주문으로 전형적인 Bybit 무기한물의 약 네 배를 가져갈 수 있지만, Bybit과 OKX에서 가장 넓은 계약은 Binance 대부분의 계약보다 크다. 같은 캡처에서 시장가 주문 한 건을 $1M 위에서 허용하는 계약은 Binance 21개, Bybit 12개, OKX 10개뿐이다.
실무적 결과는 산수다. 중위값 수준의 계약에서 $500,000 포지션은 Binance에서 시장가 주문 약 다섯 번, Bybit에서 열아홉 번, OKX에서 서른 번이고, 매번 직전보다 호가창을 더 깊이 파고든다. Athenum의 무료 포지션 사이즈 계산기로 사이즈를 잡는다면, 그 사이즈가 한 번의 클릭인지 스무 번인지를 결정하는 숫자가 바로 이 상한이다.
상한은 그 계약의 실제 거래량을 반영하나?
느슨하게만 그렇고, 보드마다 그 느슨함의 정도가 다르다. 각 보드의 계약을 상한 기준과 자체 24시간 거래대금 기준으로 각각 순위를 매겨 두 순서를 비교하면, 스피어만 순위상관은 Binance 563개 계약에서 +0.584, Bybit 850개 계약에서 +0.191, OKX 500개 계약에서 약 +0.58로 나온다. 셋 모두 양수이므로 거래가 활발한 계약이 더 큰 상한을 다는 경향은 있지만, 순수하게 유동성만으로 정하는 규칙이라면 나올 +1과는 어느 쪽도 가깝지 않다. OKX 값에는 바로잡아 알려야 할 것이 하나 붙어 있다. 이 글의 첫 계산은 그 값을 +0.285로 적었고, 그 숫자가 틀린 이유는 하나다. 환산할 때 수량에 계약 가치를 먼저 곱하지 않고 미드가만 곱했기 때문이고, 이것이 바로 아래 2번 단계에서 건너뛰지 말라고 적어 둔 그 단계다. 같은 보드를 같은 날 나중에 계약 가치를 적용해 두 번 독립적으로 다시 계산했더니 +0.564와 +0.576이 나왔다. 그래서 정직한 수치는 약 +0.58이고, OKX는 맨 아래가 아니라 Binance 옆에 놓인다. 아래 그림은 수정 전 계산으로 그린 것이라 OKX를 빼고 Binance와 Bybit만 담았다.

점 하나가 계약 하나다. 상한과 24시간 거래대금의 스피어만 순위상관은 Binance 563개 계약에서 +0.584, Bybit 850개 계약에서 +0.191이다. OKX는 여기 그려지지 않았다. 이 패널을 그린 계산이 OKX 상한을 계약 가치 없이 환산했고, 바로잡은 값 약 +0.58은 Binance 옆에 놓인다. 유동성만으로 상한을 정하는 규칙이라면 +1에 가깝게 읽히겠지만, 여기 그려진 어느 보드도 그렇지 않다.
Bybit 패널이 보여주는 것은 수직으로 선 구름이다. 거래대금이 어느 수준이든 그 위에 놓인 상한들은 자릿수 하나가 넘는 범위에 걸쳐 흩어져 있고, 이것이 +0.191이라는 상관의 모습이다. Binance 패널은 같은 데이터에 눈에 보이는 기울기가 하나 지나가는 모습이다. 이 사실이 중요한 이유는 상한을 계약의 체감 유동성으로 예측할 수 없다는 데 있다. 화면에 보이는 호가 두께가 같은 두 계약이 자릿수 단위로 다른 상한을 달고 있을 수 있고, 확인할 방법은 종목 정보 레코드를 직접 읽는 것뿐이다.
먼저 막히는 것은 상한인가, 호가창인가?
네 계약 가운데 가장 두꺼운 계약에서만 상한이 먼저 막고, 밴드를 좁게 잡아야 하는 이유 자체도 알아 둘 만하다. 2026-10-05 12:30:11 UTC에 Binance 자체 호가창에서 계약 네 개를 읽어 미드가에서 10 베이시스 포인트 이내에 놓인 매도 물량을 전부 더한 뒤, 같은 계약의 시장가 주문 상한과 비교했다. 더 넓은 밴드가 아니라 10 베이시스 포인트인 이유는, Binance의 호가 깊이 엔드포인트가 최대 1,000개 가격 레벨만 돌려주고 BTCUSDT에서는 그 1,000개 레벨이 이번 캡처에서 미드가로부터 16.67 베이시스 포인트까지밖에 닿지 않았기 때문이다. 오래 가는 쪽은 1,000개 레벨이라는 한계이고, Athenum이 8월에 직접 측정한 글에서는 같은 응답이 2026-08-23에 18.17 베이시스 포인트까지 닿았다. 그 레벨이 특정 날짜에 어디까지 닿는지는 엔드포인트의 성질이 아니라 호가창의 성질이다. 이 계약에서 그보다 넓은 밴드를 합산한 값은 유동성으로 포장한 수집 한계일 뿐이다.

Binance만 대상으로, 모든 값을 12:30:11 UTC 같은 초에 읽었다. 공시된 상한이 둘 중 더 좁은 제약인 계약은 비트코인 하나다. 상한 $10.33M 대비 10 베이시스 포인트 안쪽 매도 물량 $19.48M이다. SOLUSDT, TRUMPUSDT, LABUSDT에서는 호가창 맨 위가 먼저 바닥나고, 그 배수는 각각 4.2배, 17배, 7.7배다.
BTCUSDT에서는 거래소 자체 상한이 미드가 10 베이시스 포인트 안쪽에 놓인 매도 물량의 53퍼센트 지점에서 시장가 주문을 멈추므로, 둘 중 더 좁은 제약은 상한이다. 나머지 세 계약은 반대이고, 그 차이도 근소하지 않다. SOLUSDT는 그 밴드에 $2.27M의 매도 물량을 두고 상한은 $9.64M이며, TRUMPUSDT는 $121,204 대 $2.07M, LABUSDT는 $7,065 대 $54,313이다. 이 세 계약에서 공시된 상한에 맞춰 주문 크기를 잡는 트레이더는 거래소가 거부할 주문을 내는 것이 아니다. 주문은 그대로 받아들여지고, 호가창 맨 위를 한참 지나 거래소 자체 가격 밴드가 허용하는 데까지 걸어 들어간다.
계약 네 개는 관측 네 건이고 그 이상은 아니며, 밴드도 의도적으로 좁다. 이들이 확인해 주는 것은 같은 보드, 같은 초에 두 상황이 모두 존재한다는 사실이지 각각이 얼마나 자주 일어나는지가 아니고, 밴드를 옮기면 순서도 바뀐다. 이 검증은 답이 필요해지기 전에 본인 계약으로 직접 돌려볼 만큼 값싸다.
거래소는 왜 시장가 주문 한 건에 상한을 두는가?
제한 없는 시장가 주문은 한 참여자의 실수를 모두의 문제로 바꾸는 가장 빠른 길이고, 거래소들도 자체 주문 규정에 그렇게 써 두었다. 같은 종목 정보 레코드에는 같은 취지의 제한이 두 개 더 들어 있다. Binance는 BTCUSDT에 marketTakeBound 0.05를 공시하는데, 이는 마크 가격에서 5퍼센트 넘게 벗어나 체결될 시장가 주문을 거부한다는 뜻이고, 지정가 쪽에는 승수 1.05와 0.95를 가진 PERCENT_PRICE 필터가 있다. OKX는 BTC-USDT-SWAP에 floatPxLmtPct 0.005와 maxPxLmtPct 0.01을 공시한다. Bybit은 같은 계약에 priceLimitRatioX 0.01과 priceLimitRatioY 0.02를 담은 riskParameters를 공시한다.
즉 시장가 주문 상한은 계약별 제동 장치 가운데 한 식구이고, 그 집합 전체가 공개되어 있다. 숨겨진 것은 없다. 대부분의 대시보드가 끝까지 렌더링하지 않는 필드에 들어 있을 뿐이다.
같은 계약이면 거래소마다 상한도 같은가?
아니고, 격차가 크다. 여기서 측정한 계약 가운데 세 보드에 모두 상장된 USDT 결제 무기한물은 254개다. 각 계약에서 세 상한 중 최대를 최소로 나누면 중위값 10.9의 비율이 나오고, 가운데 절반은 6.25에서 17.7, 최대는 220이다.
최대값은 LABUSDT다. Binance $54,313, Bybit $247, OKX $6,910이다. TRUMPUSDT는 $2.07M, $16,524, $206,550으로 125배 차이다. 메이저에서는 격차가 더 작지만 여전히 실재한다. BTCUSDT는 $10.33M, $12.91M, $30.12M이고, ETHUSDT는 $5.43M, $5.43M, $24.43M, SOLUSDT는 $9.64M, $1.45M, $4.70M, XRPUSDT는 $3.03M, $2.27M, $2.42M, DOGEUSDT는 $2.88M, $575,235, $2.30M이다.
254개 계약에서 중위값 10.9, 그 가운데 4분의 1이 17.7을 넘는다는 것은, 같은 전략을 한 거래소에서 다른 거래소로 옮기면 주어진 사이즈에 필요한 주문 횟수가 대략 자릿수 단위로 바뀐다는 뜻이다. 이것은 세부 사항이 아니라 거래소 선택의 입력값이다.
내 계약의 상한은 어떻게 확인하나?
공개 요청 세 번, 계정도 키도 필요 없다.
1. 거래소에 종목 정보 레코드를 요청한다. Binance에서는 거래소 정보 엔드포인트이고 필드는 MARKET_LOT_SIZE 필터 안의 maxQty다. Bybit에서는 종목 정보 엔드포인트이고 필드는 lotSizeFilter 안의 maxMktOrderQty다. OKX에서는 공개 종목 엔드포인트이고 필드는 maxMktSz다.
2. 돈으로 환산한다. 현재 미드가를 곱하고, OKX의 USDT 스왑에서는 수량이 코인이 아니라 계약 수이므로 계약 가치를 먼저 곱한다. OKX의 인버스 스왑 15개에서는 계약 가치가 이미 달러로 표시되어 있어, 그 환산에는 미드가가 들어갈 자리가 아예 없다.
3. 거래소가 내세우는 대표 거래량이 아니라 본인이 의도한 사이즈와 비교한다. 포지션을 빠져나올 때 주문이 몇 번 필요한지는 상한이 결정하고, 거래대금은 결정하지 않는다.
4. 같은 레코드에서 가격 브레이크도 함께 읽는다. 수량 상한 안에 있는 시장가 주문이라도, 호가창이 얇아 가격 밴드 밖에서 체결될 상황이면 거래소의 퍼센트 밴드에 걸려 거부될 수 있다.
5. 계약을 바꿀 때마다 다시 읽는다. 상한은 계약별이고, 한 보드 안에서도 자릿수로 두 자리 넘게 벌어지며 Bybit과 OKX에서는 네 자리를 넘고, 비트코인에서 기억해 둔 숫자는 지금 거래하려는 무기한물에 대해 아무것도 알려주지 않는다.
같은 질문의 사이즈 쪽은 무료 포지션 사이즈 계산기가 리스크 예산을 수량으로 바꿔 주고, 청산가 계산기는 포지션 정리가 선택 사항이 아니게 되는 가격을 알려준다. 이런 상한이 전혀 적용되지 않는, 거래소가 직접 포지션을 닫는 강제 청산의 역학은 누가 부분 청산을 받고 누가 한 번에 전부 닫히는지를 측정한 글에 담았고, 호가 스프레드가 흔히 한 틱 폭에 머무는 이유는 그 자체로 하나의 글로 다뤘다.
이 상한들 뒤의 미결제약정이 실제로 쌓여 있는 곳
위의 상한은 거래소별이므로, 각 거래소 미결제약정의 크기가 그 상한이 놓인 맥락이다. 마감된 2026-10-05 12:00 UTC 봉에서 Athenum의 크로스 거래소 피드는 비트코인 무기한물 미결제약정을 Binance $8.33B, Bybit $4.89B, Hyperliquid $3.26B, Bitget $2.69B, OKX $2.49B, Deribit $0.80B로 읽었고, 비트코인은 $85,971.83이었다.
이 가운데 두 수치는 양방향으로 센다고 문서에 적혀 있고, 그렇게 말해 주는 근거는 우리가 앞서 해 둔 측정이다. 기준을 아예 밝히지 않는 쪽도 있는데, 그것이 아래 숫자가 가진 정직한 한계다. Bybit 수치는 그 거래소의 기본 미결제약정 필드이고, Bybit 자체 API 레퍼런스가 이 필드를 양방향 합산으로 설명하는데, 우리 피드는 그 값을 그대로 통과시킨다. Athenum이 8월에 측정해 둔 그대로다. 2026-10-05 13:23:49 UTC에 Bybit에서 다시 직접 읽어 보니 기본 필드는 57,061.736 BTC였고, 같은 거래소의 단방향 필드는 28,530.868 BTC로 비율이 정확히 2.000000이었다. 그 봉에서 단방향 기준으로 본 Bybit의 포지션은 $4.89B이 아니라 $2.45B이라는 뜻이다. 둘째는 Bitget이다. 자체 지원 문서가 플랫폼 미결제약정을 양방향으로 계산한다고 설명하므로 단방향 수치는 $1.35B 근처가 되는데, Bybit과 달리 대조해 볼 단방향 필드를 공시하지 않아 이 절반 환산은 읽어서 확인할 수 있는 숫자가 아니라 거래소의 설명 문구에 기대고 있다. Binance는 미결제약정 엔드포인트에 어느 기준인지 명시하지 않지만, 우리는 이를 단방향으로 읽었고, Binance 자체 교육 자료도 그렇게 설명한다. OKX, Hyperliquid, Deribit은 우리가 찾을 수 있는 어디에서도 기준을 밝히지 않으므로, 이 수치들은 공시된 그대로 통과시켰고 그 자체로 양방향일 수 있다. 검증된 일관된 기준이 아니라 우리가 문서로 확인할 수 있는 최선의 기준에서, 수치는 Binance $8.33B, Hyperliquid $3.26B, OKX $2.49B, Bybit $2.45B, Bitget 약 $1.35B, Deribit $0.80B 순으로 늘어선다.
상한을 그 기준의 미결제약정과 나란히 놓으면 범위는 적어도 열 배다. Binance의 $10.33M 상한은 자체 비트코인 미결제약정 $8.33B의 0.12퍼센트이고, Bybit의 $12.91M은 $2.45B의 0.53퍼센트, OKX의 $30.12M은 $2.49B의 1.21퍼센트다. 방향은 미결제약정 규모와 반대로 흐른다. 미결제약정이 압도적으로 가장 큰 거래소가 그 규모 대비 가장 작은 단일 주문을 허용하는데, 이는 순수하게 리스크만 보는 규칙이라면 나올 결과가 아니다. 반면 데이터가 받쳐 주지 못하는 것은 나머지 두 곳의 순위다. 절반으로 환산한 Bybit의 미결제약정과 공시 그대로 둔 OKX의 미결제약정은 서로 약 2퍼센트 안쪽에 들어와 있고, 이는 집계 기준 하나만으로도 충분히 움직이는 폭이다. OKX도 양방향으로 센다면 그 상한은 $1.25B 미결제약정의 2.4퍼센트에 가까워지고 범위는 스무 배에 가까워진다. 앞 문장이 적어도라고 말하는 이유가 여기에 있다.
이 측정이 보여주지 않는 것
실제로 어떻게 체결될지는 보여주지 않는다. 상한은 매칭 엔진이 한 메시지로 받아들이는 수량의 천장이다. 그 수량이 얼마에 체결되는지는 주문이 도달한 순간의 호가창에 달려 있고, 얇은 계약에서 상한에 걸친 시장가 주문은 거래소 자체 가격 밴드가 허용하는 한계까지 최우선 호가에서 한참 벗어나 체결될 수 있다.
모든 거래소를 다루지도 않는다. Bitget, Hyperliquid, Deribit, Kraken, Gate는 이 세 보드 비교에서 빠졌다. 여기서 측정한 거래소들이 시장가 주문 상한을 별도 필드로 공시하고, 이 비교에는 그 필드가 필요하기 때문이다. 상한 표에 없다는 것이 그들의 규정에 대한 진술은 아니다.
한 순간의 기록이다. 위의 종목 정보 레코드와 가격은 2026-10-05 12:11:09에서 12:11:13 UTC 사이의 캡처이고, 호가창 판독은 같은 날 12:30:11 UTC다. 종목 정보 레코드는 거래소가 계약을 재설정할 때 바뀌고 가격은 계속 움직이므로, 기초 수량이 그대로여도 달러 값은 함께 움직인다. 여기 적힌 어떤 숫자도 다음 주에 현재 값으로 인용되어서는 안 된다. 오래 남는 쪽은 방법이다. 달러 기준선을 넘겨서 센 두 숫자, $25,000 아래의 407개와 $1M 위의 21개, 12개, 10개가 같은 이유로 이 글에서 가장 취약한 값이다. 보드 자체에 아무 변화가 없어도 하루 사이에 계약 한두 개만큼 움직인다.
호가 두께 비교는 한 거래소의 계약 네 개, 한 초의 기록이고, 호가창은 미드가에서 10 베이시스 포인트까지만 합산했다. 이 밴드를 정한 것은 비트코인 하나다. BTCUSDT의 1,000개 레벨은 이번 캡처에서 16.67 베이시스 포인트까지밖에 닿지 않아 네 계약 가운데 압도적으로 가장 좁았고, 더 얇은 나머지 세 계약의 1,000개 레벨은 수백에서 수천 베이시스 포인트 밖에서야 바닥난다. 밴드를 넓히면 모든 호가 막대가 올라가고, 네 계약 가운데 세 계약에서는 결과가 뒤집힐 만큼 올라간다. 이 비교가 입증하는 것은 두 상황이 모두 존재한다는 사실이고, 그 빈도는 아니다.
500개인 OKX 보드에는 리니어 485개와 함께 코인 마진 인버스 스왑 15개가 들어 있다. 이 15개를 제외하면 해당 보드의 중위값은 $16,488에서 $15,703으로 이동하므로, 구성비가 비교를 좌우하는 요인은 아니다.
거래소 간 비율은 같은 티커를 공유하는 계약을 비교한 것이고, 동일한 계약을 비교한 것이 아니다. 결제 통화, 계약 가치, 틱 구조가 다르고, 두 거래소가 같은 티커를 서로 다른 기초 기준가에 붙여 상장할 수도 있다.
이 글의 바탕이 된 캡처는 2026-10-05의 2분 구간이고, 위에서 이름을 적은 Binance, Bybit, OKX의 공개 엔드포인트에서 곧바로 읽었다. 어느 쪽도 키를 요구하지 않았으므로 직접 숫자를 돌려볼 수 있다. Athenum은 Binance, Bybit, OKX, Bitget, Hyperliquid, Deribit을 하나의 정규화된 파생상품 피드로 읽어들이며, 그 옆에 놓인 도구 37개, 그중 35개가 계산기이고, 모두 계정 불필요, 이메일 불필요, 사용 한도 없이 무료로 쓸 수 있다. 무료 7일 Pro+ 체험은 app.athenum.xyz에서 터미널을 열어 주고 카드도 요구하지 않는다.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required
