Table of Contents9 sections
- Was ist die maximale Market-Order-Größe bei einem Krypto-Perpetual?
- Wie hoch ist die Obergrenze bei einem Kontrakt, der nicht Bitcoin ist?
- Richtet sich die Obergrenze danach, wie viel ein Kontrakt tatsächlich handelt?
- Was begrenzt zuerst, die Obergrenze oder das Orderbuch?
- Warum deckelt eine Börse eine einzelne Market Order überhaupt?
- Hat derselbe Kontrakt an jeder Börse dieselbe Obergrenze?
- Wie prüft man die Obergrenze für den eigenen Kontrakt?
- Wo das Open Interest hinter diesen Obergrenzen tatsächlich liegt
- Was diese Messung nicht zeigt
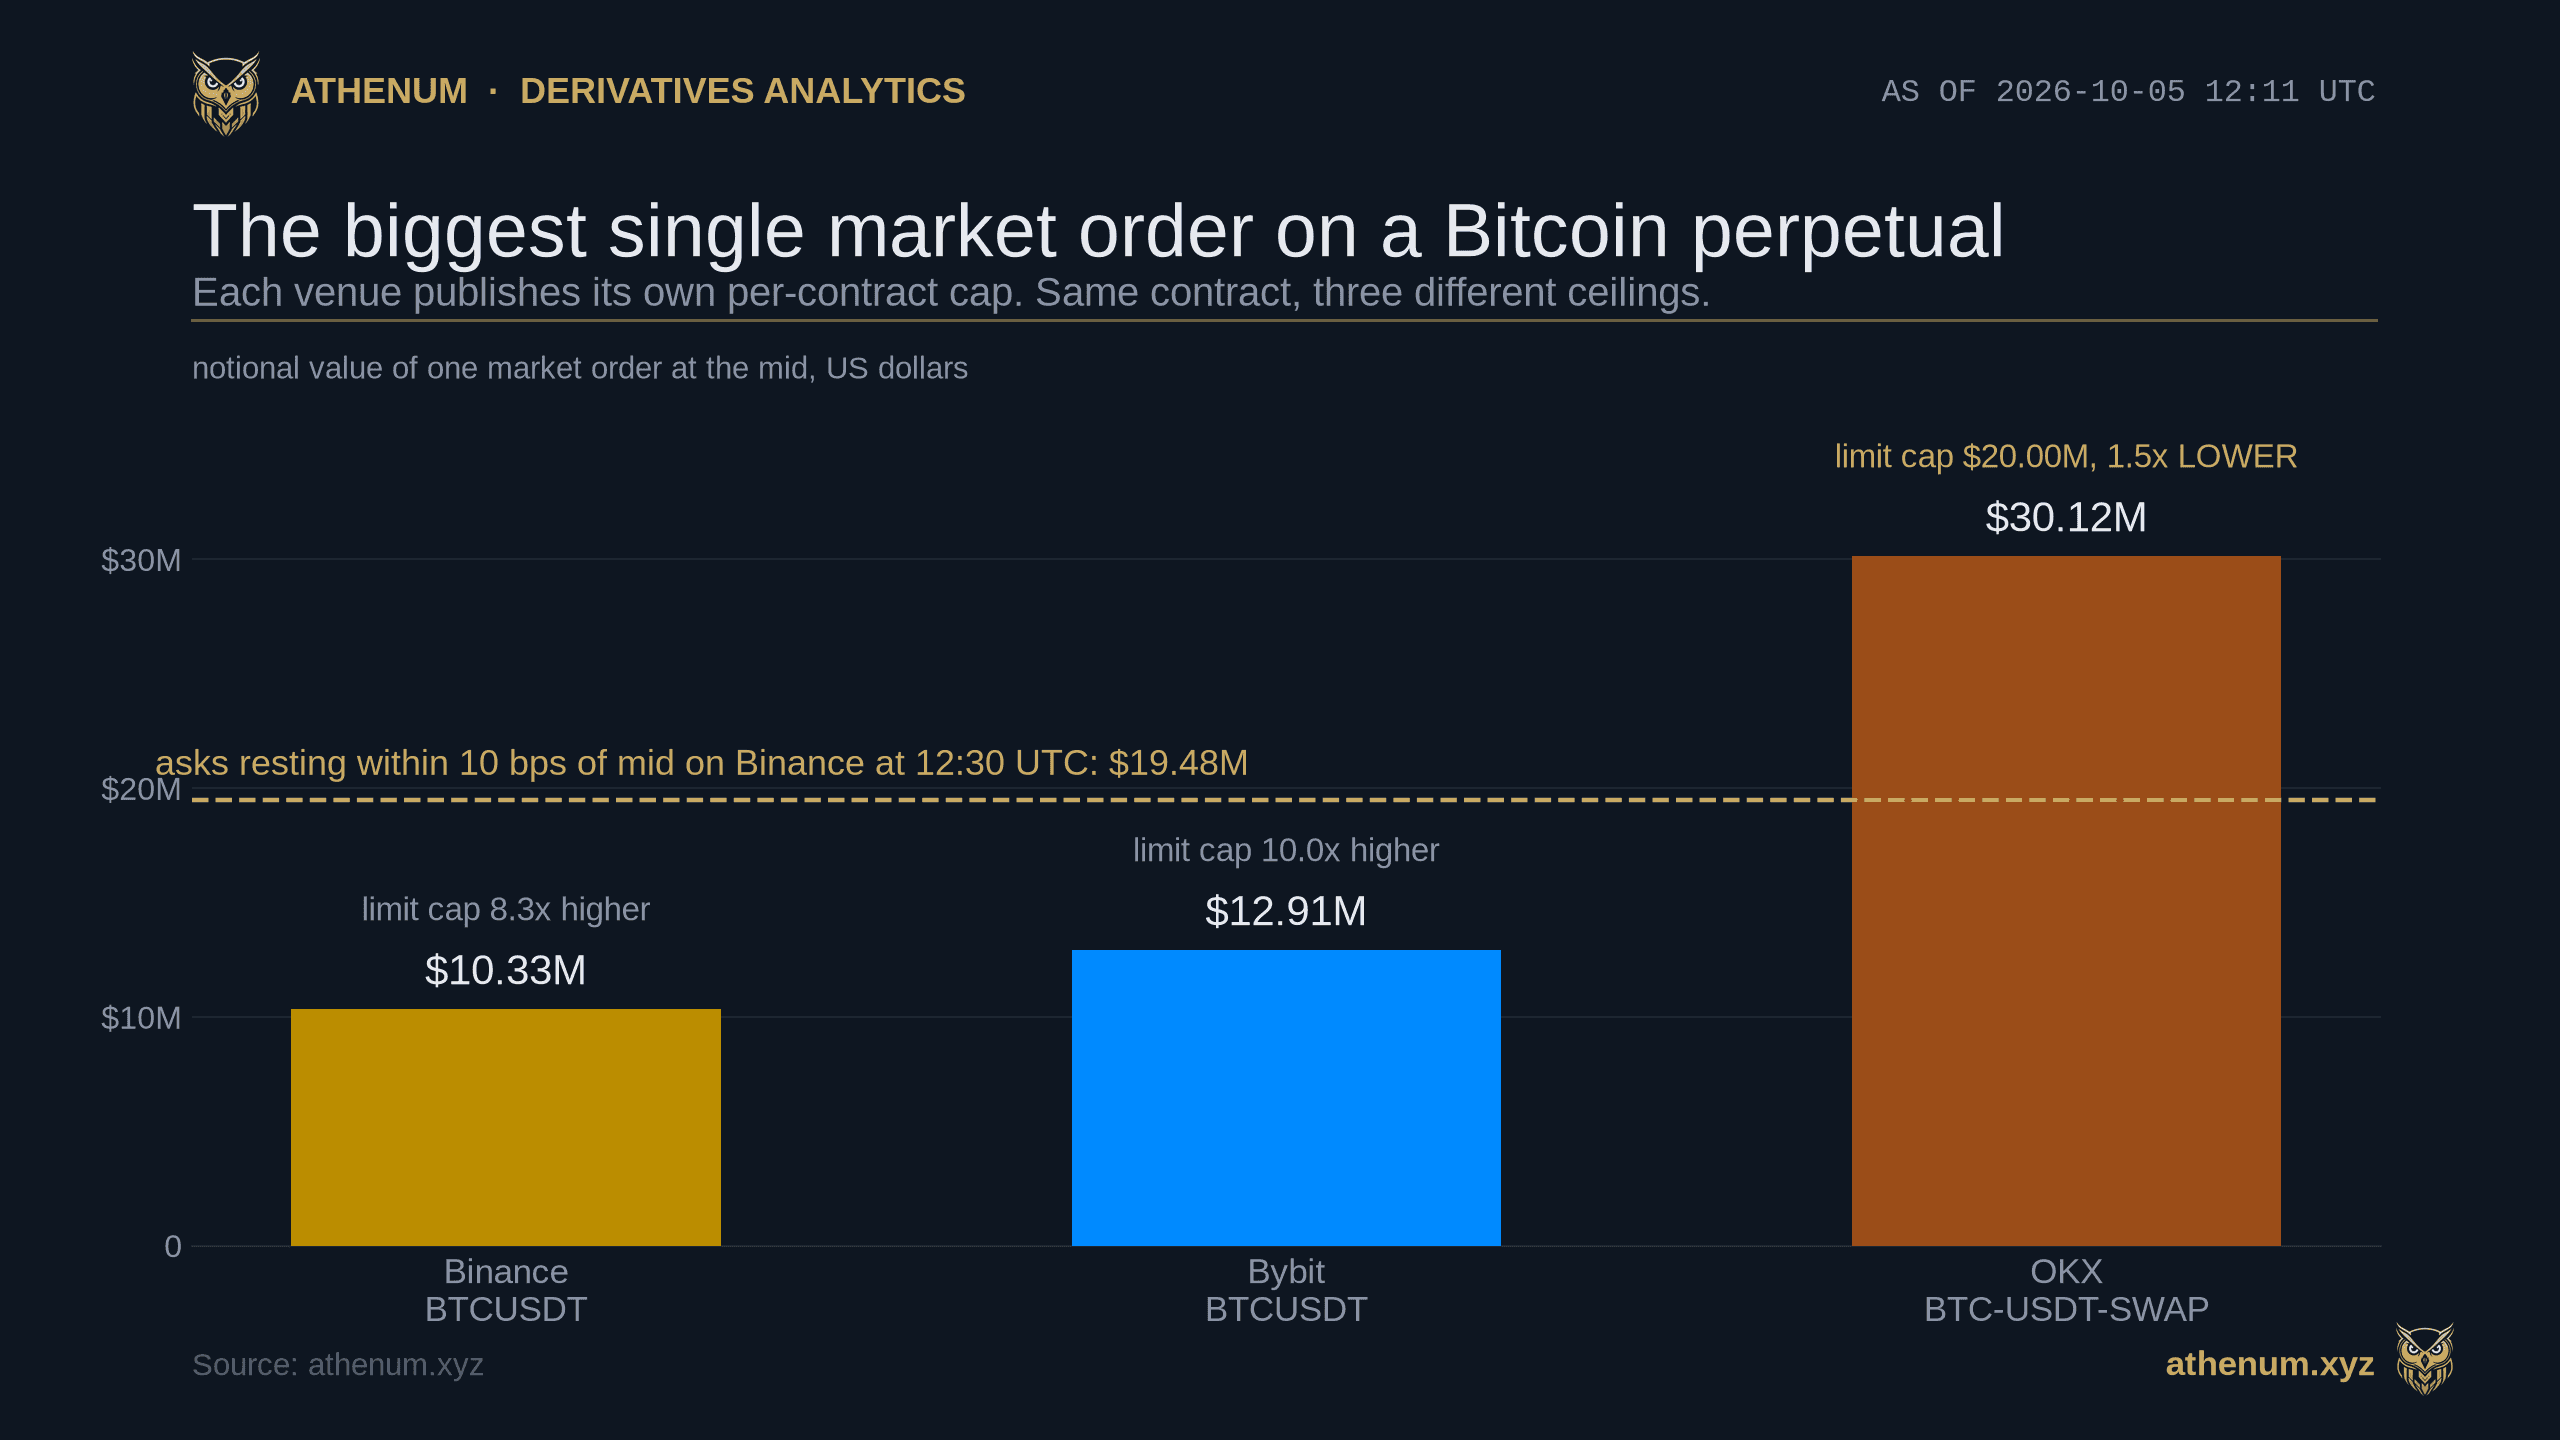
Kurzfassung. Jeder Perpetual-Kontrakt an den drei Derivate-Boards, die eine eigene Market-Order-Obergrenze veröffentlichen, trägt eine veröffentlichte Obergrenze dafür, wie viel eine einzelne Market Order nehmen darf, und das ist eine andere Zahl als die Obergrenze für eine Limit Order. Am 2026-10-05 zwischen 12:11:09 und 12:11:13 UTC vom jeweils eigenen öffentlichen Instrumenten-Endpunkt der Börse gelesen, endet das Bitcoin-Perpetual bei 10.33 Mio. USD auf Binance, bei 12.91 Mio. USD auf Bybit und bei 30.12 Mio. USD auf OKX, derselbe Kontrakt hat also drei Obergrenzen, die um den Faktor 2.9 auseinanderliegen. Abseits von Bitcoin sind die Zahlen weit kleiner, als die meisten Trader annehmen: der Median über die 563 in USDT und USDC besicherten Perpetuals auf Binance liegt bei 99,510 USD, über die 850 linearen Perpetuals von Bybit bei 26,376 USD und über die 500 aktiven Swaps von OKX bei 16,488 USD. Auf Bybit deckeln in dieser Erfassung 407 von 850 Kontrakten eine einzelne Market Order unter 25,000 USD. Die Obergrenze ist nicht dasselbe wie die Tiefe, die davor steht. Auf Binance lagen bei BTCUSDT um 12:30:11 UTC 19.48 Mio. USD an Asks innerhalb von 10 Basispunkten um die Mitte, die eigene Obergrenze der Börse stoppt eine einzelne Order also bei 53 Prozent der Liquidität direkt am oberen Rand des Buchs. Die Obergrenze für Limit Orders ist eine getrennte Zahl, und sie zeigt nicht immer in die Richtung, die man erwarten würde: beim Bitcoin-Perpetual von Binance liegt sie 8.3-mal höher als die Market-Obergrenze und bei dem von Bybit 10-mal höher, bei dem von OKX dagegen 1.5-mal NIEDRIGER.
Was ist die maximale Market-Order-Größe bei einem Krypto-Perpetual?
Es ist eine Zahl je Kontrakt, die die Börse selbst veröffentlicht, und auf zwei dieser drei Boards liegt sie unter der Obergrenze für Limit Orders. Auf dem dritten nicht. Binance nennt sie im Filter MARKET_LOT_SIZE seines Endpunkts für Börseninformationen, der nur für Market Orders gilt, getrennt vom Filter LOT_SIZE, der die Ordermenge allgemein regelt. Bybit veröffentlicht maxMktOrderQty neben maxOrderQty in seiner Instrumentenantwort. OKX veröffentlicht maxMktSz neben maxLmtSz. Alle drei sind öffentlich, brauchen kein Konto und keinen Schlüssel, und alle drei wurden für diesen Beitrag in einem einzigen Fenster am 2026-10-05, 12:11:09 bis 12:11:13 UTC, gelesen, mit Preisen aus dem jeweils eigenen Top of Book derselben Börse im selben Fenster.
Die Mengen sind auf Binance und Bybit im Basiswert denominiert und auf OKX in Kontrakten, der Vergleich unten rechnet deshalb jede Menge zum jeweils eigenen Mittelkurs der Börse in einen Dollar-Nominalwert um und nutzt dafür den Kontraktwert von OKX, um einen Kontrakt zu dimensionieren. Drei Kontrakte, in derselben Minute gelesen:
Börse | Kontrakt | Eine Market Order | Eine Limit Order | Limit gegenüber Market |
|---|---|---|---|---|
Binance | BTCUSDT | 120 BTC, 10.33 Mio. USD | 1,000 BTC, 86.06 Mio. USD | 8.3x |
Bybit | BTCUSDT | 150 BTC, 12.91 Mio. USD | 1,500 BTC, 129.11 Mio. USD | 10.0x |
OKX | BTC-USDT-SWAP | 35,000 Kontrakte, 30.12 Mio. USD | 20.00 Mio. USD, in Dollar angegeben | 0.66x |
Die OKX-Zeile dreht das Muster um, und sichtbar wurde das erst beim Lesen eines zweiten Feldes. OKX veröffentlicht zwar auch maxLmtSz mit 100,000,000 Kontrakten, was beim Kontraktwert 86.06 Mrd. USD ergibt und offenkundig nominell ist statt eine echte Beschränkung. Was dort tatsächlich bindet, steht ein Feld weiter: maxLmtAmt, von OKX als maximaler Dollarbetrag einer einzelnen Limit Order dokumentiert, liest 20,000,000 USD auf 499 seiner 500 aktiven Swaps. Auf dem Bitcoin-Perpetual von OKX darf eine Market Order also größer sein als eine Limit Order, 30.12 Mio. USD gegen 20.00 Mio. USD, ein Verhältnis von 0.66. Auf dem gesamten OKX-Board stehen genau zwei Kontrakte in dieser Lage, und es sind die beiden größten: BTC-USDT-SWAP und ETH-USDT-SWAP. Wer annahm, die Market-Obergrenze sei immer die engere der beiden, lag genau bei den zwei Kontrakten falsch, die am ehesten eine große Order tragen.
Wie hoch ist die Obergrenze bei einem Kontrakt, der nicht Bitcoin ist?
Deutlich niedriger, und hier liegt die Überraschung. Sortiert man jedes aktive Perpetual jedes Boards nach dem Dollarwert einer einzelnen Market Order, ergeben sich drei Verteilungen, die sich am Median kaum überschneiden.

Jeder Punkt ist ein aktiver Kontrakt, n = 563, 850 und 500. Der Kasten ist die mittlere Hälfte, der Strich der Median: 99,510 USD bei Binance, 26,376 USD bei Bybit, 16,488 USD bei OKX. Die Streuung innerhalb eines Boards reicht auf Binance über etwa zweieinhalb Größenordnungen und auf Bybit und OKX über mehr als vier, der Median ist also eine Lage und keine Regel.
Auf Binance reicht die mittlere Hälfte der 563 Kontrakte von 74,380 USD bis 162,700 USD um einen Median von 99,510 USD, und der kleinste ist ALLUSDT mit 34,685 USD. Kein einziges Binance-Perpetual deckelt eine Market Order unter 25,000 USD. Auf Bybit reicht die mittlere Hälfte der 850 Kontrakte von 10,810 USD bis 52,690 USD um einen Median von 26,376 USD, der kleinste ist LABUSDT mit 247 USD, und 407 der 850 in dieser Erfassung, also knapp die Hälfte des Boards, stoppen eine einzelne Market Order unter 25,000 USD. Auf OKX reicht die mittlere Hälfte der 500 Swaps von 6,637 USD bis 81,560 USD um einen Median von 16,488 USD, bei einem kleinsten Wert von 1,035 USD.
Diese mittleren Hälften überlappen sich stark, die ehrliche Lesart handelt also von typischen Kontrakten und nicht von einer Rangliste: ein typisches Binance-Perpetual lässt eine Order etwa das Vierfache dessen nehmen, was ein typisches Bybit-Perpetual zulässt, während die weitesten Kontrakte von Bybit und OKX größer sind als die meisten von Binance. In derselben Erfassung deckeln nur 21 Binance-Kontrakte, 12 Bybit-Kontrakte und 10 OKX-Kontrakte eine einzelne Market Order überhaupt oberhalb von 1 Mio. USD.
Die praktische Folge ist Arithmetik. Eine Position von 500,000 USD in einem Median-Kontrakt sind etwa fünf Market Orders auf Binance, neunzehn auf Bybit und dreißig auf OKX, und jede einzelne läuft weiter ins Buch hinein als die vorige. Wer Positionen mit Athenums kostenlosem Positionsgrößen-Rechner dimensioniert, hat in der Obergrenze die Zahl, die darüber entscheidet, ob diese Größe ein Klick ist oder zwanzig.
Richtet sich die Obergrenze danach, wie viel ein Kontrakt tatsächlich handelt?
Nur lose, und die Boards sind sich nicht einig darüber, wie lose. Ordnet man die Kontrakte jedes Boards einmal nach der Obergrenze und einmal nach dem eigenen 24-Stunden-Umsatz und vergleicht die beiden Reihenfolgen, ergibt sich eine Spearman-Rangkorrelation von +0.584 auf Binance über 563 Kontrakte, +0.191 auf Bybit über 850 und rund +0.58 auf OKX über 500. Alle drei sind positiv, ein belebterer Kontrakt trägt also tendenziell eine größere Obergrenze, und keiner der Werte liegt nahe an der +1, die eine rein liquiditätsgetriebene Regel erzeugen würde. Zum OKX-Wert gehört eine Korrektur, die wir hier nachtragen müssen. Der erste Durchlauf dieses Beitrags setzte ihn auf +0.285, und diese Zahl war aus einem einzigen Grund falsch: die Umrechnung dahinter multiplizierte die Menge mit dem Mittelkurs, ohne zuerst mit dem Kontraktwert zu multiplizieren, und das ist genau der Schritt, auf dem Punkt 2 der Prüfliste weiter unten besteht. Zwei unabhängige Neuberechnungen desselben Boards später am selben Tag ergaben mit angewandtem Kontraktwert +0.564 und +0.576, die ehrliche Lesart liegt also bei rund +0.58, und OKX steht damit neben Binance und nicht am unteren Ende. Das Diagramm unten wurde aus dem unkorrigierten Durchlauf erzeugt, OKX ist deshalb daraus entfernt worden, und es zeichnet nur Binance und Bybit.

Jeder Punkt ist ein Kontrakt. Die Spearman-Rangkorrelation der Obergrenze gegen den 24-Stunden-Umsatz liegt bei +0.584 auf Binance über 563 Kontrakte und bei +0.191 auf Bybit über 850. OKX ist hier nicht gezeichnet: der Durchlauf, aus dem dieses Feld entstand, rechnete seine Obergrenzen ohne den Kontraktwert um, und die korrigierte Lesart von rund +0.58 läge neben Binance. Eine Regel, die die Obergrenze allein an die Liquidität binden würde, läse nahe +1; keines der hier gezeichneten Boards tut das.
Was das Bybit-Feld zeigt, ist eine senkrechte Wolke: bei nahezu jedem Umsatzniveau erstrecken sich die Obergrenzen darüber über mehr als eine Größenordnung, und genau so sieht eine Korrelation von +0.191 aus. Das Binance-Feld sind dieselben Daten mit einer sichtbaren Steigung darin. Der Grund, warum das zählt: die Obergrenze lässt sich nicht daraus ableiten, wie liquide ein Kontrakt sich anfühlt. Zwei Kontrakte mit derselben Tiefe auf dem Bildschirm können Obergrenzen tragen, die eine Größenordnung auseinanderliegen, und der einzige Weg, es zu wissen, führt über den Instrumentensatz.
Was begrenzt zuerst, die Obergrenze oder das Orderbuch?
Nur beim tiefsten der vier Kontrakte, und warum das Band schmal sein muss, ist selbst eine Information wert. Wir haben am 2026-10-05 um 12:30:11 UTC das eigene Orderbuch von Binance für vier Kontrakte gelesen, jedes Ask innerhalb von 10 Basispunkten um die Mitte addiert und das Ergebnis mit der Market-Order-Obergrenze desselben Kontrakts verglichen. Zehn Basispunkte statt eines breiteren Bandes, weil der Tiefen-Endpunkt von Binance höchstens 1,000 Preisniveaus zurückgibt und diese 1,000 Niveaus bei BTCUSDT in dieser Erfassung nur 16.67 Basispunkte von der Mitte entfernt reichen. Dass die Antwort bei 1,000 Niveaus endet, ist der haltbare Teil, und Athenum hat das im August gemessen, wo dieselbe Antwort am 2026-08-23 bis 18.17 Basispunkte reichte; wie weit diese Niveaus an einem gegebenen Tag reichen, ist eine Eigenschaft des Orderbuchs und nicht des Endpunkts. Jede Summe über ein breiteres Band wäre bei diesem Kontrakt eine Erfassungsgrenze im Kostüm der Liquidität.

Nur Binance, jede Seite in derselben Sekunde um 12:30:11 UTC gelesen. Bitcoin ist der eine Kontrakt, bei dem die veröffentlichte Obergrenze die engere Beschränkung ist: 10.33 Mio. USD Obergrenze gegen 19.48 Mio. USD an Asks innerhalb von 10 Basispunkten. Bei SOLUSDT, TRUMPUSDT und LABUSDT geht dem oberen Rand des Buchs zuerst die Luft aus, um die Faktoren 4.2, 17 und 7.7.
Bei BTCUSDT stoppt die eigene Obergrenze der Börse eine Market Order bei 53 Prozent der Asks, die innerhalb von 10 Basispunkten um die Mitte sitzen, die Obergrenze ist dort also die engere der beiden Beschränkungen. Bei den anderen drei ist es umgekehrt, und nicht knapp: SOLUSDT hält 2.27 Mio. USD an Asks in diesem Band gegen eine Obergrenze von 9.64 Mio. USD, TRUMPUSDT 121,204 USD gegen 2.07 Mio. USD und LABUSDT 7,065 USD gegen 54,313 USD. Bei diesen drei schreibt jemand, der eine Order auf die veröffentlichte Obergrenze dimensioniert, keine Order, die die Börse ablehnt; die Order wird angenommen und läuft einfach weit über den oberen Rand des Buchs hinaus, bis zu dem, was das eigene Preisband der Börse zulässt.
Vier Kontrakte sind vier Beobachtungen und nichts weiter, und das Band ist absichtlich schmal. Was sie belegen, ist, dass beide Regime auf demselben Board in derselben Sekunde vorkommen, nicht wie oft jedes davon auftritt, und die Reihenfolge würde sich verschieben, wenn sich das Band verschiebt. Der Test ist billig genug, um ihn am eigenen Kontrakt auszuführen, bevor die Antwort gebraucht wird.
Warum deckelt eine Börse eine einzelne Market Order überhaupt?
Weil eine unbegrenzte Market Order der schnellste Weg ist, aus dem Fehler eines Teilnehmers das Problem aller zu machen, und die Börsen sagen das in ihren eigenen Orderregeln selbst. Dieselben Instrumentensätze tragen zwei weitere Grenzen im gleichen Geist. Binance veröffentlicht für BTCUSDT einen marketTakeBound von 0.05, der eine Market Order ablehnt, die mehr als 5 Prozent vom Markpreis entfernt ausführen würde, und einen Filter PERCENT_PRICE mit den Multiplikatoren 1.05 und 0.95 auf der Limit-Seite. OKX veröffentlicht für BTC-USDT-SWAP einen floatPxLmtPct von 0.005 und einen maxPxLmtPct von 0.01. Bybit veröffentlicht für denselben Kontrakt riskParameters mit einem priceLimitRatioX von 0.01 und einem priceLimitRatioY von 0.02.
Die Market-Order-Obergrenze ist also ein Mitglied einer Familie von Bremsen je Kontrakt, und diese Familie ist vollständig veröffentlicht. Nichts davon ist versteckt; es steht nur in einem Feld, das die meisten Dashboards nie darstellen.
Hat derselbe Kontrakt an jeder Börse dieselbe Obergrenze?
Nein, und die Abstände sind groß. Von den hier gemessenen Kontrakten sind 254 in USDT abgerechnete Perpetuals an allen drei Boards gelistet. Teilt man für jeden davon die größte der drei Obergrenzen durch die kleinste, ergibt sich ein Verhältnis mit einem Median von 10.9, einer mittleren Hälfte von 6.25 bis 17.7 und einem Maximum von 220.
Das Maximum ist LABUSDT: 54,313 USD auf Binance gegen 247 USD auf Bybit und 6,910 USD auf OKX. TRUMPUSDT liest 2.07 Mio. USD, 16,524 USD und 206,550 USD, ein Faktor von 125. Unter den großen Namen sind die Abstände kleiner, aber immer noch real: BTCUSDT 10.33 Mio. USD, 12.91 Mio. USD und 30.12 Mio. USD; ETHUSDT 5.43 Mio. USD, 5.43 Mio. USD und 24.43 Mio. USD; SOLUSDT 9.64 Mio. USD, 1.45 Mio. USD und 4.70 Mio. USD; XRPUSDT 3.03 Mio. USD, 2.27 Mio. USD und 2.42 Mio. USD; DOGEUSDT 2.88 Mio. USD, 575,235 USD und 2.30 Mio. USD.
Ein Median von 10.9 über 254 Kontrakte, mit einem Viertel davon über 17.7, bedeutet: dieselbe Strategie von einer Börse auf eine andere zu verlegen, ändert die Zahl der Orders, die eine gegebene Größe braucht, um grob eine Größenordnung. Das ist ein Eingangswert für die Börsenwahl und kein Detail.
Wie prüft man die Obergrenze für den eigenen Kontrakt?
Drei öffentliche Anfragen, kein Konto und kein Schlüssel.
1. Den Instrumentensatz bei der Börse abfragen. Auf Binance ist es der Endpunkt für Börseninformationen und das Feld heißt maxQty innerhalb des Filters MARKET_LOT_SIZE. Auf Bybit ist es der Endpunkt für Instrumenteninformationen und das Feld heißt maxMktOrderQty innerhalb von lotSizeFilter. Auf OKX ist es der öffentliche Instrumenten-Endpunkt und das Feld heißt maxMktSz.
2. In Geld umrechnen. Mit dem aktuellen Mittelkurs multiplizieren, und bei den USDT-Swaps von OKX zuerst mit dem Kontraktwert, weil die Menge dort in Kontrakten und nicht in Coins steht. Bei seinen 15 inversen Swaps ist der Kontraktwert bereits in Dollar denominiert, der Mittelkurs hat in dieser Umrechnung also überhaupt nichts zu suchen.
3. Mit der eigenen beabsichtigten Größe vergleichen, nicht mit dem Schlagzeilenvolumen der Börse. Die Obergrenze entscheidet, wie viele Orders der Ausstieg braucht; der Umsatz tut es nicht.
4. Die Preisbremse im selben Satz mitlesen. Eine Market Order innerhalb der Mengenobergrenze kann trotzdem am Prozentband der Börse scheitern, wenn das Buch so dünn ist, dass sie außerhalb dieses Bands ausführen würde.
5. Bei jedem Kontraktwechsel neu lesen. Die Obergrenze gilt je Kontrakt, sie schwankt innerhalb eines einzigen Boards um mehr als zwei Größenordnungen und auf Bybit und OKX um mehr als vier, und eine Zahl, die von Bitcoin im Kopf geblieben ist, sagt nichts über das Perpetual, das als nächstes gehandelt wird.
Für die Größenseite derselben Frage verwandelt der kostenlose Positionsgrößen-Rechner ein Risikobudget in eine Menge, und der Liquidationsrechner nennt den Preis, ab dem der Ausstieg nicht mehr freiwillig ist. Die Mechanik eines erzwungenen Ausstiegs, bei dem keine dieser Obergrenzen greift, weil die Börse die Position selbst schließt, steht in unserer Messung dazu, wer eine Teilliquidation bekommt und wer auf einmal geschlossen wird, und der Grund, warum der quotierte Spread oft nur einen Tick breit ist, ist ein eigener Beitrag.
Wo das Open Interest hinter diesen Obergrenzen tatsächlich liegt
Die Obergrenzen oben gelten je Börse, der Kontext, in dem sie stehen, ist also der Bestand an offenen Kontrakten an der jeweiligen Börse. Auf der geschlossenen Kerze 2026-10-05 12:00 UTC las Athenums börsenübergreifender Feed das Open Interest im Bitcoin-Perpetual mit 8.33 Mrd. USD auf Binance, 4.89 Mrd. USD auf Bybit, 3.26 Mrd. USD auf Hyperliquid, 2.69 Mrd. USD auf Bitget, 2.49 Mrd. USD auf OKX und 0.80 Mrd. USD auf Deribit, bei einem Bitcoin-Preis von 85,971.83 USD.
Für zwei dieser Werte ist dokumentiert, dass sie beide Seiten zählen, und was das sagt, ist unsere eigene frühere Messung. Bei OKX, Hyperliquid und Deribit ist dagegen überhaupt keine Konvention dokumentiert, und das ist die ehrliche Grenze dessen, was folgt. Die Bybit-Zahl ist das Standardfeld dieser Börse für das Open Interest, und Bybits eigene API-Referenz beschreibt es als Summe beider Seiten, unser Feed gibt es unverändert weiter, wie Athenum im August gemessen hat. Am 2026-10-05 um 13:23:49 UTC direkt bei Bybit nachgelesen, trug das Standardfeld 57,061.736 BTC gegen 28,530.868 BTC im einseitigen Feld derselben Börse, ein Verhältnis von genau 2.000000, die einseitig gezählte Bybit-Position liegt auf dieser Kerze also bei 2.45 Mrd. USD statt bei 4.89 Mrd. USD. Bitget ist der zweite Fall: der eigene Support-Artikel dieser Börse beschreibt das Open Interest der Plattform als beidseitig berechnet, was ihre einseitige Zahl in die Nähe von 1.35 Mrd. USD rückt, und anders als Bybit veröffentlicht Bitget kein einseitiges Feld, an dem sich das prüfen ließe, die Halbierung ruht dort also auf der Prosa der Börse und nicht auf einer Zahl, die wir lesen können. Binance nennt an seinem Open-Interest-Endpunkt keine Konvention, und wir lesen den Wert einseitig, so wie ihn das eigene Lehrmaterial der Börse beschreibt. OKX, Hyperliquid und Deribit nennen an keiner Stelle, die wir finden konnten, eine Konvention, ihre Werte gehen also so ein, wie sie veröffentlicht sind, und können selbst beidseitig gezählt sein. Auf der besten Basis, die wir dokumentieren können, und nicht auf einer geprüft einheitlichen, lauten die Werte: Binance 8.33 Mrd. USD, Hyperliquid 3.26 Mrd. USD, OKX 2.49 Mrd. USD, Bybit 2.45 Mrd. USD, Bitget rund 1.35 Mrd. USD und Deribit 0.80 Mrd. USD.
Stellt man die Obergrenzen auf dieser Basis gegen diese Bestände, umfasst die Spanne mindestens den Faktor zehn. Die 10.33 Mio. USD bei Binance sind 0.12 Prozent des eigenen Bitcoin-Bestands von 8.33 Mrd. USD, die 12.91 Mio. USD bei Bybit sind 0.53 Prozent von 2.45 Mrd. USD und die 30.12 Mio. USD bei OKX sind 1.21 Prozent von 2.49 Mrd. USD. Die Richtung läuft dem Bestand entgegen: die Börse mit dem mit Abstand größten offenen Interesse erlaubt die kleinste Einzelorder dagegen, und das ist nicht, was eine rein risikogetriebene Regel erzeugen würde. Was die Daten nicht tragen, ist eine Rangfolge der beiden anderen, denn der halbierte Bestand von Bybit und der wie veröffentlicht übernommene Bestand von OKX liegen nur rund 2 Prozent auseinander, und das liegt deutlich innerhalb dessen, was allein die Zählkonvention verschiebt. Zählt OKX ebenfalls beide Seiten, liegt seine Obergrenze näher bei 2.4 Prozent eines Bestands von 1.25 Mrd. USD und die Spanne näher beim Faktor zwanzig, und genau deshalb steht im Satz oben mindestens.
Was diese Messung nicht zeigt
Sie zeigt nicht, was tatsächlich ausgeführt wird. Die Obergrenze ist eine Grenze für die Menge, die die Matching Engine in einer Nachricht annimmt. Was diese Menge kostet, hängt vom Buch in dem Moment ab, in dem sie landet, und eine Market Order an der Obergrenze kann bei einem dünnen Kontrakt weit außerhalb des Top of Book ausführen, bis zu dem, was das eigene Preisband der Börse zulässt.
Sie deckt nicht jede Börse ab. Bitget, Hyperliquid, Deribit, Kraken und Gate stehen außerhalb dieses Vergleichs der drei Boards, weil die hier gemessenen Börsen die Market-Order-Obergrenze als eigenes Feld veröffentlichen und der Vergleich genau dieses Feld braucht. Ihr Fehlen in den Obergrenzen-Tabellen ist keine Aussage über ihre Regeln.
Es ist ein einziger Augenblick. Die Instrumentensätze und Preise oben sind eine Erfassung zwischen 12:11:09 und 12:11:13 UTC am 2026-10-05, und die Orderbuch-Lesung ist 12:30:11 UTC desselben Tages. Instrumentensätze ändern sich, wenn eine Börse einen Kontrakt neu konfiguriert, und Preise bewegen sich fortlaufend, die Dollarwerte wandern also mit, selbst wenn die zugrunde liegende Menge gleich bleibt. Nichts hier sollte in einer Woche als aktuelle Zahl zitiert werden; die Methode ist der haltbare Teil. Die beiden Zählungen über eine Dollarschwelle, die 407 unter 25,000 USD und die 21, 12 und 10 über 1 Mio. USD, sind aus genau diesem Grund die fragilsten Zahlen hier: sie bewegen sich von einem Tag auf den nächsten um einen oder zwei Kontrakte, ohne dass sich am Board selbst etwas ändert.
Der Tiefenvergleich sind vier Kontrakte auf einer Börse in einer Sekunde, mit einem Orderbuch, das nur bis 10 Basispunkte von der Mitte summiert ist. Dieses Band setzt Bitcoin allein: die 1,000 Niveaus von BTCUSDT reichten in dieser Erfassung nur 16.67 Basispunkte weit, die mit Abstand kürzeste Reichweite der vier, während die 1,000 Niveaus der drei dünneren Kontrakte erst Hunderte bis Tausende Basispunkte entfernt auslaufen. Ein breiteres Band würde jeden Tiefenbalken heben, und bei drei der vier würde es sie genug heben, um das Ergebnis zu kippen. Er belegt, dass beide Regime vorkommen, nicht ihre Häufigkeit.
Das OKX-Board von 500 enthält 15 inverse, münzbesicherte Swaps neben 485 linearen. Lässt man die 15 weg, verschiebt sich der Median dieses Boards von 16,488 USD auf 15,703 USD, die Mischung ist also nicht das, was den Vergleich treibt.
Die börsenübergreifenden Verhältnisse vergleichen Kontrakte, die sich einen Ticker teilen, und nicht Kontrakte, die identisch sind. Abrechnungswährung, Kontraktwert und Tick-Raster unterscheiden sich, und zwei Börsen können denselben Ticker gegen unterschiedliche zugrunde liegende Referenzen listen.
Die Erfassung hinter diesem Beitrag ist ein Fenster von zwei Minuten am 2026-10-05, direkt von den oben genannten öffentlichen Endpunkten von Binance, Bybit und OKX gelesen, und keiner davon hat nach einem Schlüssel gefragt, die Zahlen lassen sich also selbst nachrechnen. Athenum liest Binance, Bybit, OKX, Bitget, Hyperliquid und Deribit in einen normalisierten Derivate-Feed, und die 37 Werkzeuge daneben, 35 davon Rechner, sind kostenlos nutzbar: kein Konto, keine E-Mail-Adresse, keine Nutzungsbegrenzung. Eine kostenlose 7-Tage-Pro+-Testphase öffnet das Terminal unter app.athenum.xyz und fragt nicht nach einer Karte.
One terminal. All the data.
Liquidations, orderbook depth, whale walls & open interest from 4 exchanges, all real-time, in one place.
No credit card required

Athenum Analytics
Athenum Analytics ist unsere dreiköpfige Redaktion für Kryptoderivate, Marktdaten und makroökonomische Zusammenhänge.