Calculadora de arbitraje de financiación neta
Compara dos posiciones al contado/perpetuo o perpetuo/perpetuo con calendarios de liquidación, costes y capital comprometido.
Tus datos financieros permanecen en este navegador y no se envían a analítica.
Escenario manual · sin tasas en directo
Ambas posiciones deben usar el mismo activo subyacente y exposición lineal valorada en USD. No se modelan contratos inversos.
Introduce las hipótesis y calcula para ver un resultado.
Compara tu escenario con las tasas actuales
Abrir mapa de fundingInvestigación Athenum: un ejemplo medido
¿Cuándo supera el funding las comisiones?
En la ventana Binance BTCUSDT 2026-09-08–2026-10-08, un largo de 10.000 USD pagó 40,33 USD de funding frente a 10 USD por entrada y salida taker estándar. El acumulado superó la comisión en la liquidación 18, hora 136.
Es una trayectoria histórica observada, no una regla de seis días. Las tasas negativas pueden pagar al largo; tarifas, ejecución y plazo cambian el resultado. La calculadora de PnL excluye funding.
Observación publicada:
Leer la medición y sus límites · EN →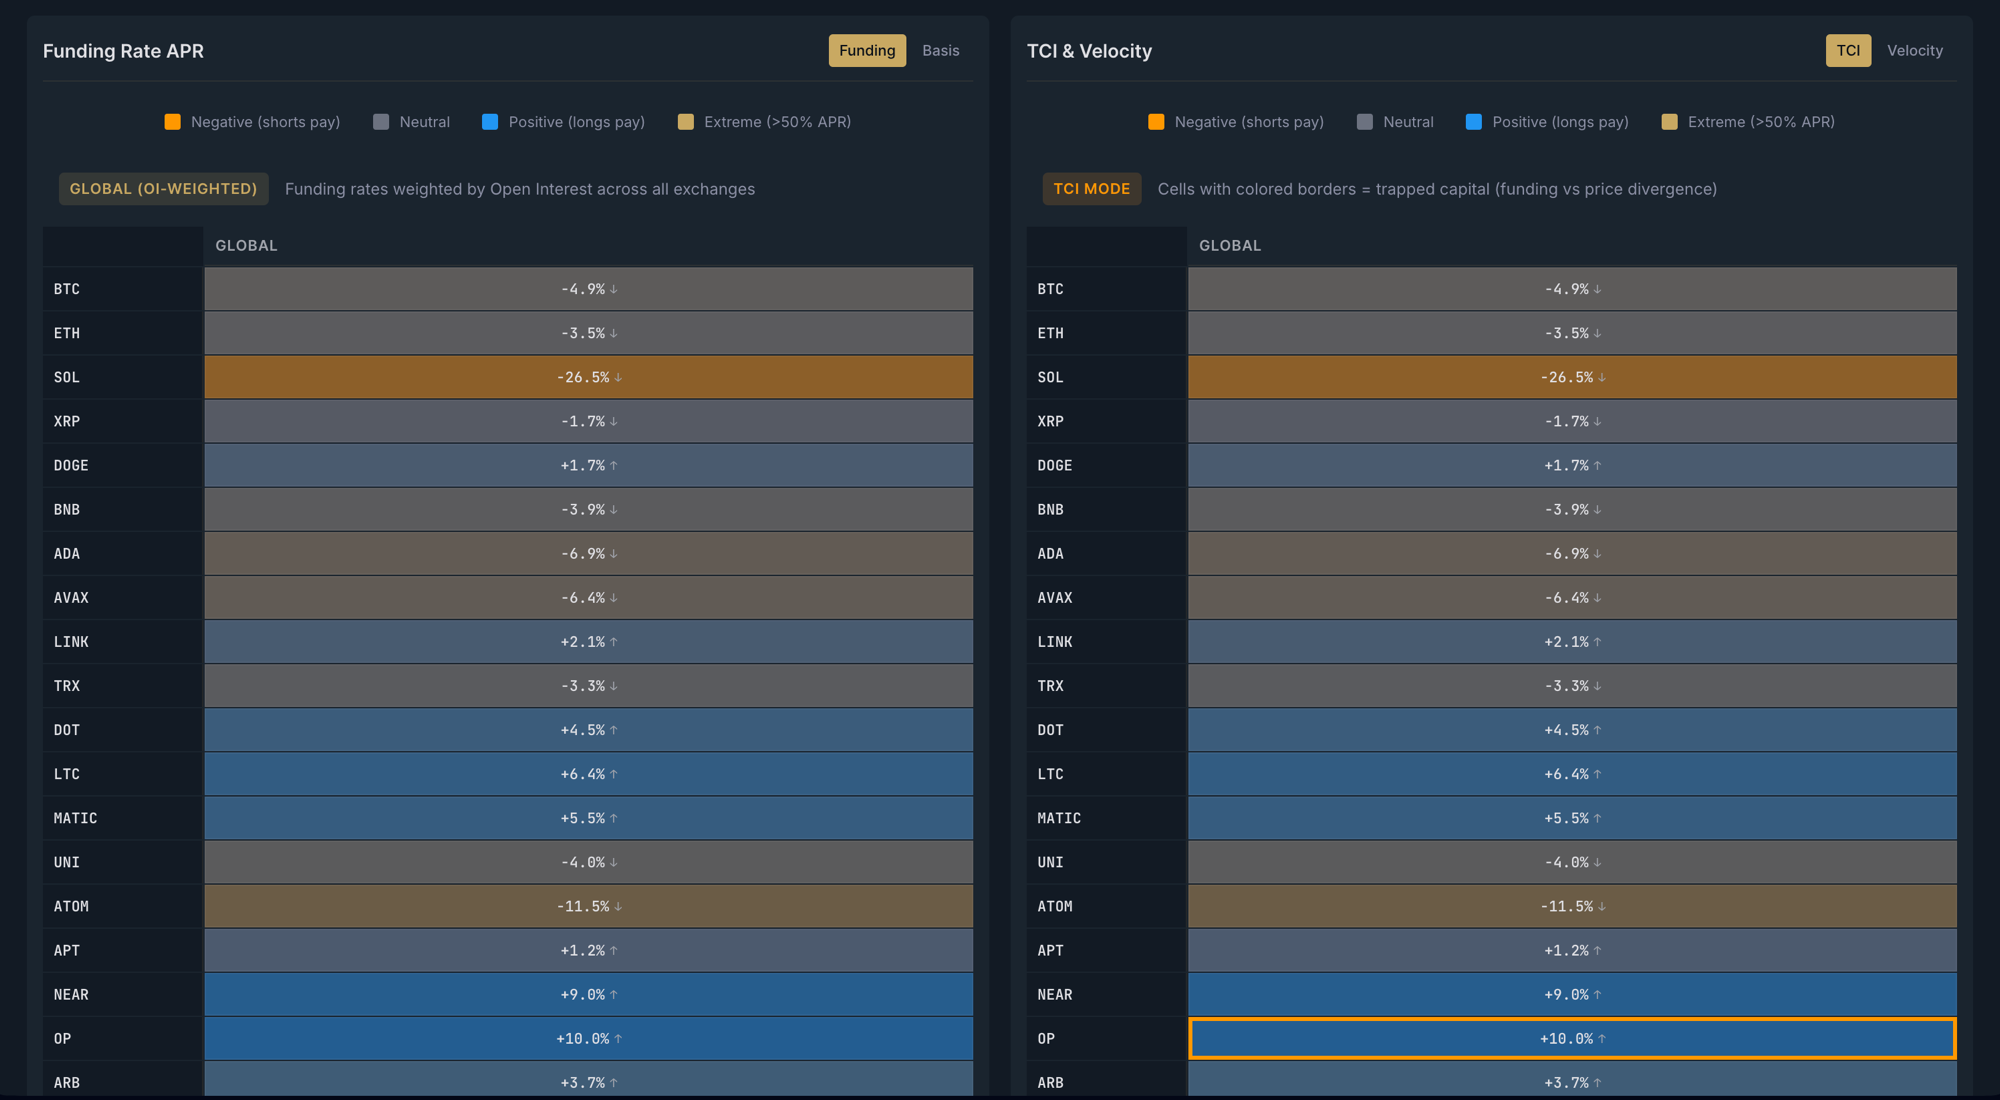
Tu siguiente paso
Compara tu escenario con las tasas actuales
Una tasa fija es un supuesto. Compara el funding entre exchanges antes de evaluar el coste de mantener un perpetuo.
Inicia sesión o crea una cuenta. El acceso depende de tu plan.
Los resultados dependen de tus datos y de los supuestos indicados. Las referencias explican el modelo; no proporcionan precios en directo. Las comisiones, la ejecución y los cambios del mercado afectan al resultado real.
Metodología e hipótesis
Escenario manual · sin tasas en directo
Hipótesis manuales, no tasas en directo. Precios y cantidades constantes. Con tasa positiva, la posición corta cobra y la larga paga.
Ambas posiciones deben usar el mismo activo subyacente y exposición lineal valorada en USD. No se modelan contratos inversos.
Usa UTC. La próxima liquidación debe ser posterior al inicio y dentro de un intervalo. Se incluye el final y se excluye el inicio. Los intervalos son constantes.
Capital comprometido = efectivo/garantías o margen de ambas posiciones + reserva. No es el nominal. Incluye todo el capital inmovilizado; no se calculan requisitos de margen.
Primera liquidación que cubre todas las comisiones de entrada, salida y transferencias, más intereses devengados. Pagos posteriores pueden anular el equilibrio. No se extrapola fuera del periodo.
La delta usa cantidades del mismo activo. Igual nominal USD a precios distintos no implica neutralidad. Persisten riesgos de precio, base, liquidación, garantía y contraparte.
Fₙ = ΣFᵢ − C₁ − C₂ − C₃ − C₄ − C₅
Preguntas frecuentes
¿La financiación positiva es una renta sin riesgo?
La delta usa cantidades del mismo activo. Igual nominal USD a precios distintos no implica neutralidad. Persisten riesgos de precio, base, liquidación, garantía y contraparte.
¿Cuál es el denominador del rendimiento?
Capital comprometido = efectivo/garantías o margen de ambas posiciones + reserva. No es el nominal. Incluye todo el capital inmovilizado; no se calculan requisitos de margen.
Practica con lecciones y ejemplos
- Construye el registro completo de una operación de base contado–perpetuo
Calcula ambas patas, el cambio de base, la financiación y las comisiones. Estresa una base mayor y el margen antes de considerar la cobertura de bajo riesgo.
- Evalúa una operación alrededor del pago de funding con todos sus costes
Abrir justo antes del funding y cerrar justo después parece fácil. Un cobro de 30 USDT no cubre 100 USDT de comisiones y deslizamiento, ni con el precio quieto.
- Funding menos costes de préstamo: incluir cambios de tasa y reembolso
Calcula el carry neto con el funding real y un préstamo variable. Incluye reinicios de tasas por hora, pagos parciales y costes al cerrar.